當每個 DSP 都是 AI,Ad Tech 這門生意真正值錢的是什麼?
今年廣告科技圈最不值錢的三個英文字母,大概是 D、S、P。替廣告主買版位、全球最大的獨立 DSP The Trade Desk,股價年初至今跌了 68%;替媒體賣版位的 PubMatic,同期漲了 111%。同一筆廣告交易的兩端,一端被市場打到剩三折,一端翻倍。這是 The Trade Desk 一家公司的問題,還是買方這一側整排都在失血?本文從 The Trade Desk 這三個月說起,看這一季 Ad Tech 這門生意的錢往哪裡流、誰開始收更多過路費、誰正在被繞過。
2025 年 11 月 6 日,The Trade Desk 執行長 Jeff Green 在法說會上回答 Amazon DSP 零費率的提問:「我希望他們最後真的把價格降到零。」他接著說:「十年後,我不認為 Amazon 還會有一個我們定義下的 DSP。」Green 言下之意是,Amazon DSP 會變成像 Google Ads 或是 Meta Ads,只會做自家流量的買賣平台,不再是中立透明的廣告交易和決策平台。
十一個月後的 9 月 29 日,Amazon 把「Amazon DSP」改名 DVA(Display, Video and Audio),連同廣告主控台一起併進對話介面 Amazon Ads Agent。Green 說中了一半:名字先沒了,DSP 的功能收進了進階設定。同一天,Apple 的 iOS 27 把 The Trade Desk 的投放網域擋在 Safari 之外的消息曝光。隔天收盤,The Trade Desk 股價只剩 12.17 美元。
但 Ad Tech 產業沒有跟著它倒下,Magnite 同期漲 56%。台灣買媒體或賣版位的人該問:AI 正在把預算往哪裡搬,The Trade Desk 為什麼站在被搬走的那一側。
廣告預算沒有離開 Ad Tech,而且還變多
先看 Meta、Google、Amazon。Meta 第二季廣告營收 594 億美元,年增 27%,AI 投放工具 Advantage+ 的年化營收超過 750 億美元;Google 廣告營收 816 億美元,年增 14.4%,只有聯播網年減 1%;Amazon 廣告營收 198 億美元,年增 26%。ChatGPT 廣告的年化營收 9 月初跨過 10 億美元,OpenAI 的 Colleen Coulter 在 Programmatic IO 上說,AI 原生廣告體驗的未來是 Agent 的贊助式廣告(sponsored agent)。
再看獨立 Ad Tech 公司。Magnite 第二季營收年增 11%,CTV 的扣除流量成本貢獻年增 36%;PubMatic 營收年增 11%,結束連續三季衰退;Zeta Global 營收年增 44%;AppLovin 營收年增 53%;Criteo 執行長 Michael Komasinski 說,經 Criteo 投進 ChatGPT 的品牌超過 2,000 家,是公司成長最快的通路。
本刊認為,當今 AI 高速發展,確實影響內容平台的自然搜尋流量。但 AI 沒有抽走廣告預算,只是把預算推進能證明轉換的地方。Meta、Amazon、AppLovin 的 AI 坐在自家流量和購買資料上,每一塊錢都算得出回報;賣方平台的 AI 坐在版位旁邊,買方的 agent 直接呼叫。預算變多的同時,The Trade Desk 第二季營收 7.15 億美元只成長 3%,前一年同期 19%,第三季財測至少 6.5 億美元,換算年減約 12%,上市以來第一次預告營收衰退。
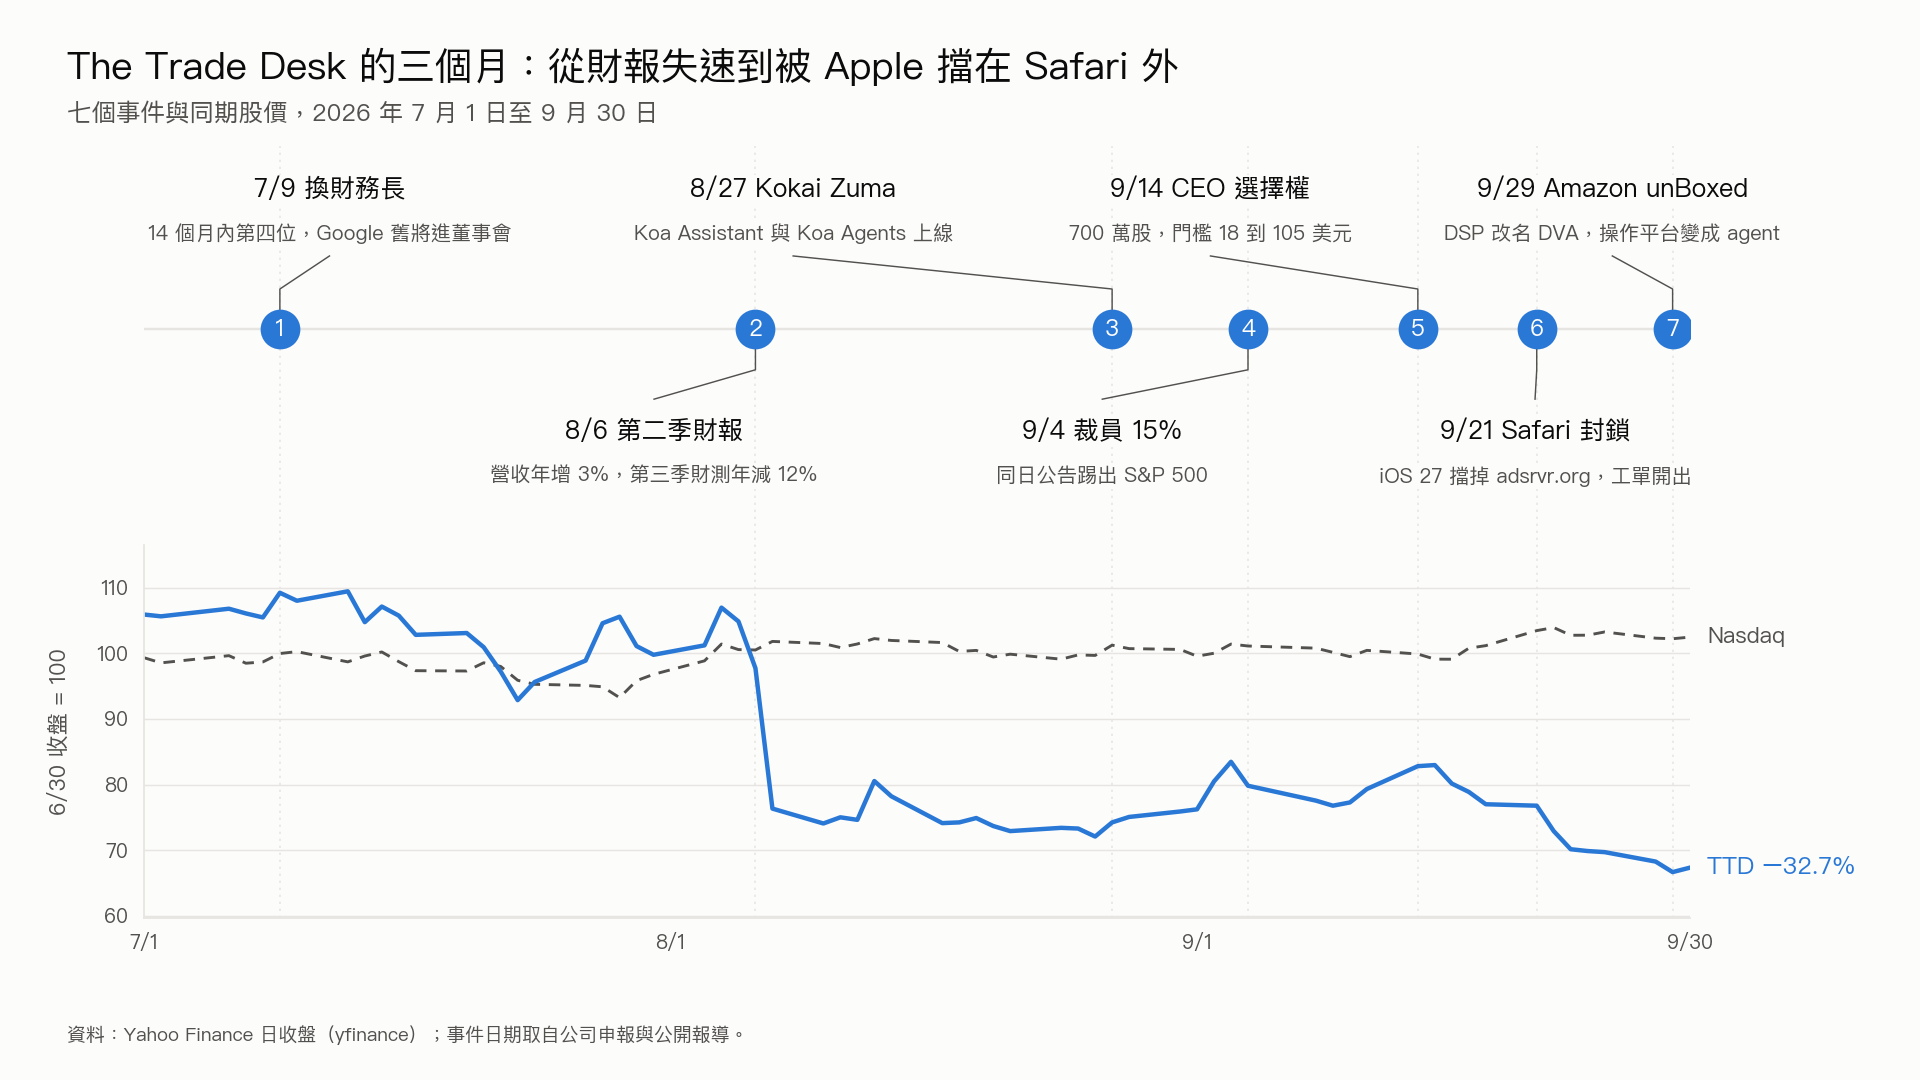
數位廣告產業持續成長,The Trade Desk 則相對落後:
- 換人換不停,還找來 Google 舊將:在 Google 待了 13 年的營收長 Anders Mortensen,做滿七個月就在 6 月離開;7 月 9 日 Nate Olmstead 接任財務長,是 14 個月內第四位;同一天進董事會的 Penry Price,是當年 Google 併購 DoubleClick 的關鍵主管之一。
- 營收失速:8 月 6 日第二季財報年增 3%,第三季財測年減 12%,隔天跌 22%。
- AI 產品沒撐住股價:8 月 27 日 Kokai Zuma 推出 Koa Assistant 與 Koa Agents,股價一週漲 8% 後回吐。
- 裁員不是訊號,砍掉喉舌才是:9 月 4 日裁員 15%、同日踢出 S&P 500,連 The Current 編輯團隊一起砍。
- 董事會給 Green 十年:9 月 14 日 CEO 選擇權門檻 18 到 105 美元,期限十年。
- 被 Apple 當追蹤器擋掉:9 月 21 日,The Trade Desk 資深工程總監 Ian Meyers(被 The Trade Desk 收購的 Sincera 創辦人,也是 Prebid.org 董事)為 Safari 封鎖開工單,iOS 27 擋掉 adsrvr.org,Google 的 DoubleClick 通行無阻。
- Amazon 不再有「DSP」:9 月 29 日 unBoxed 把 DSP 改名 DVA,操作平台變成 agent。
七件事擠在四個月內,市場要問的是:獨立 DSP 還能靠什麼,繼續收 15% 到 20% 的平台費?
Ad Tech 這門生意,市場更買單離廣告庫存近的公司
寫到這裡,回到開頭的問題:Google、Meta、Amazon 之外,Ad Tech 近期的前景究竟如何?要判斷 The Trade Desk 的衰退是個案還是產業問題,最直接的方法是把同業放在同一個基期上比。
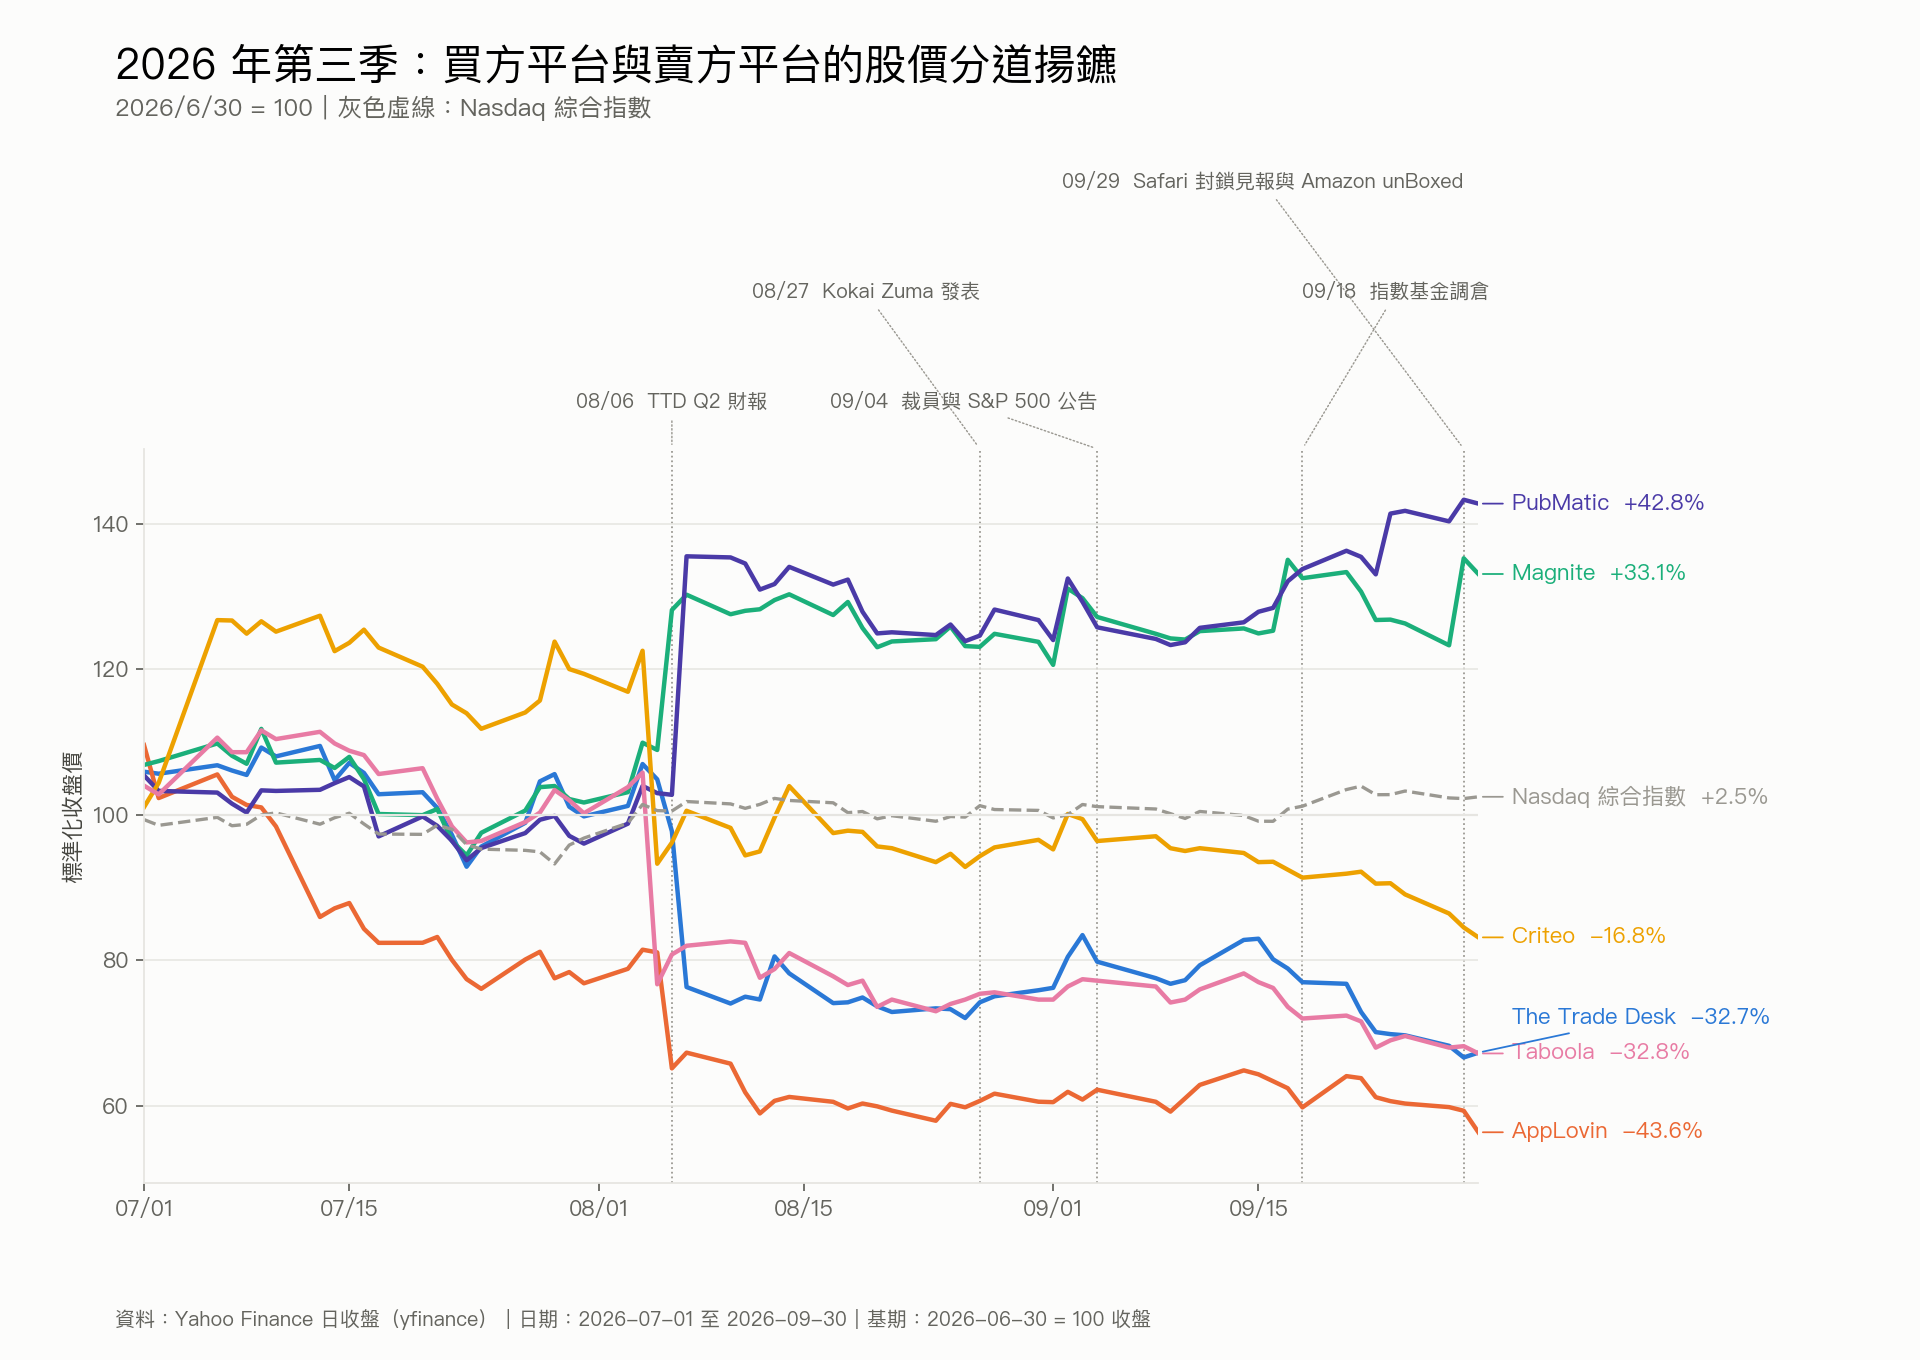
PubMatic 單季漲 43%,Magnite 漲 33%,Criteo 跌 17%,The Trade Desk 和 Taboola 各跌 33%,AppLovin 跌 44%,Nasdaq 幾乎沒動。分野不在誰的 AI 比較強,重點是誰站在廣告庫存陣營(賣方)。
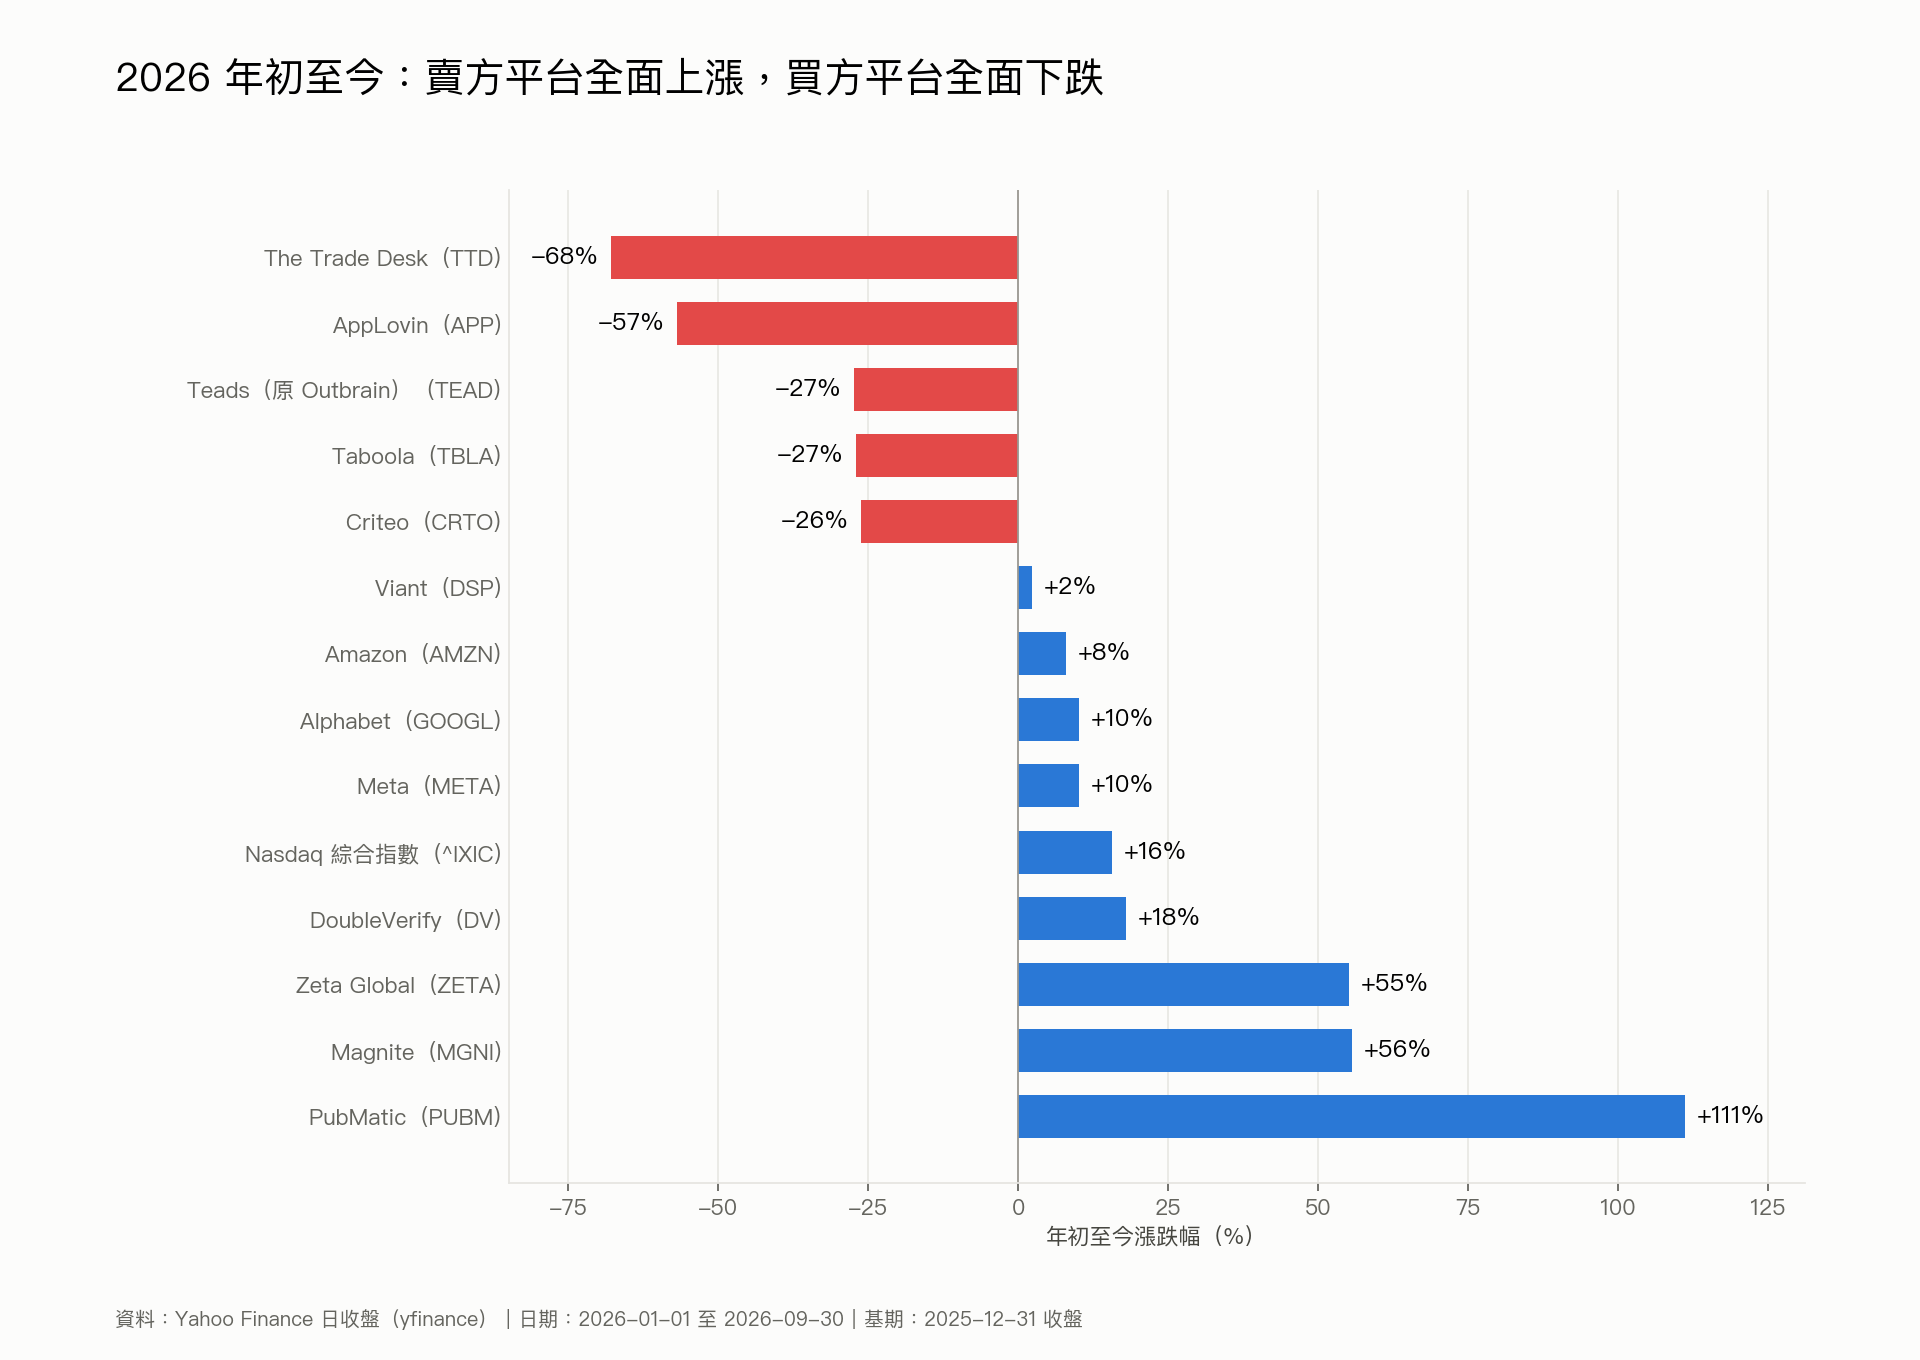
再把觀察區間拉長到年初,漲的一排都站在廣告庫存(賣方)或資料陣營:
- Magnite 漲 56%:Brinkema 的判決要 Google 讓 AdX 對第三方廣告伺服器同等出價、把 DFP 接上 Prebid,Bank of America 估它在開放網路展示型廣告支出的份額會從 6% 升到 8% 到 10%。
- PubMatic 漲 111%:1 月上線的 AgenticOS 已跑完 80 檔以上全自動 campaign,第二季回購完全稀釋股數的 4.2%。
- Zeta Global 漲 55%,營收年增 44%;DoubleVerify 漲 18%,撐住它的是 Nielsen 21.5 億美元的收購協議。
跌的上市公司多半是替別人的流量做決策的買方執行層:
- AppLovin 跌 57%,財報卻最好看:估值從 733.6 美元的最高收盤價往下修,市佔成長停滯和對 Unity 的訴訟加速了這件事。
- Criteo 跌 26%:營收年減 11%,零售媒體年減 21%;它是 OpenAI 第一個廣告技術夥伴,市場懲罰舊生意,還沒替新軌道付錢。
- Taboola 跌 27%:損益全部向上,股價仍在 8 月 5 日單日跌 27.5%,因為 Google 政策變更讓 Explore More 停擺,下半年少掉 2,000 萬美元以上的預期毛利。
- Teads(原 Outbrain)跌 27%:營收年減 17%,撤回全年財測,市值剩 5,000 萬美元上下。
- The Trade Desk 跌 68%。
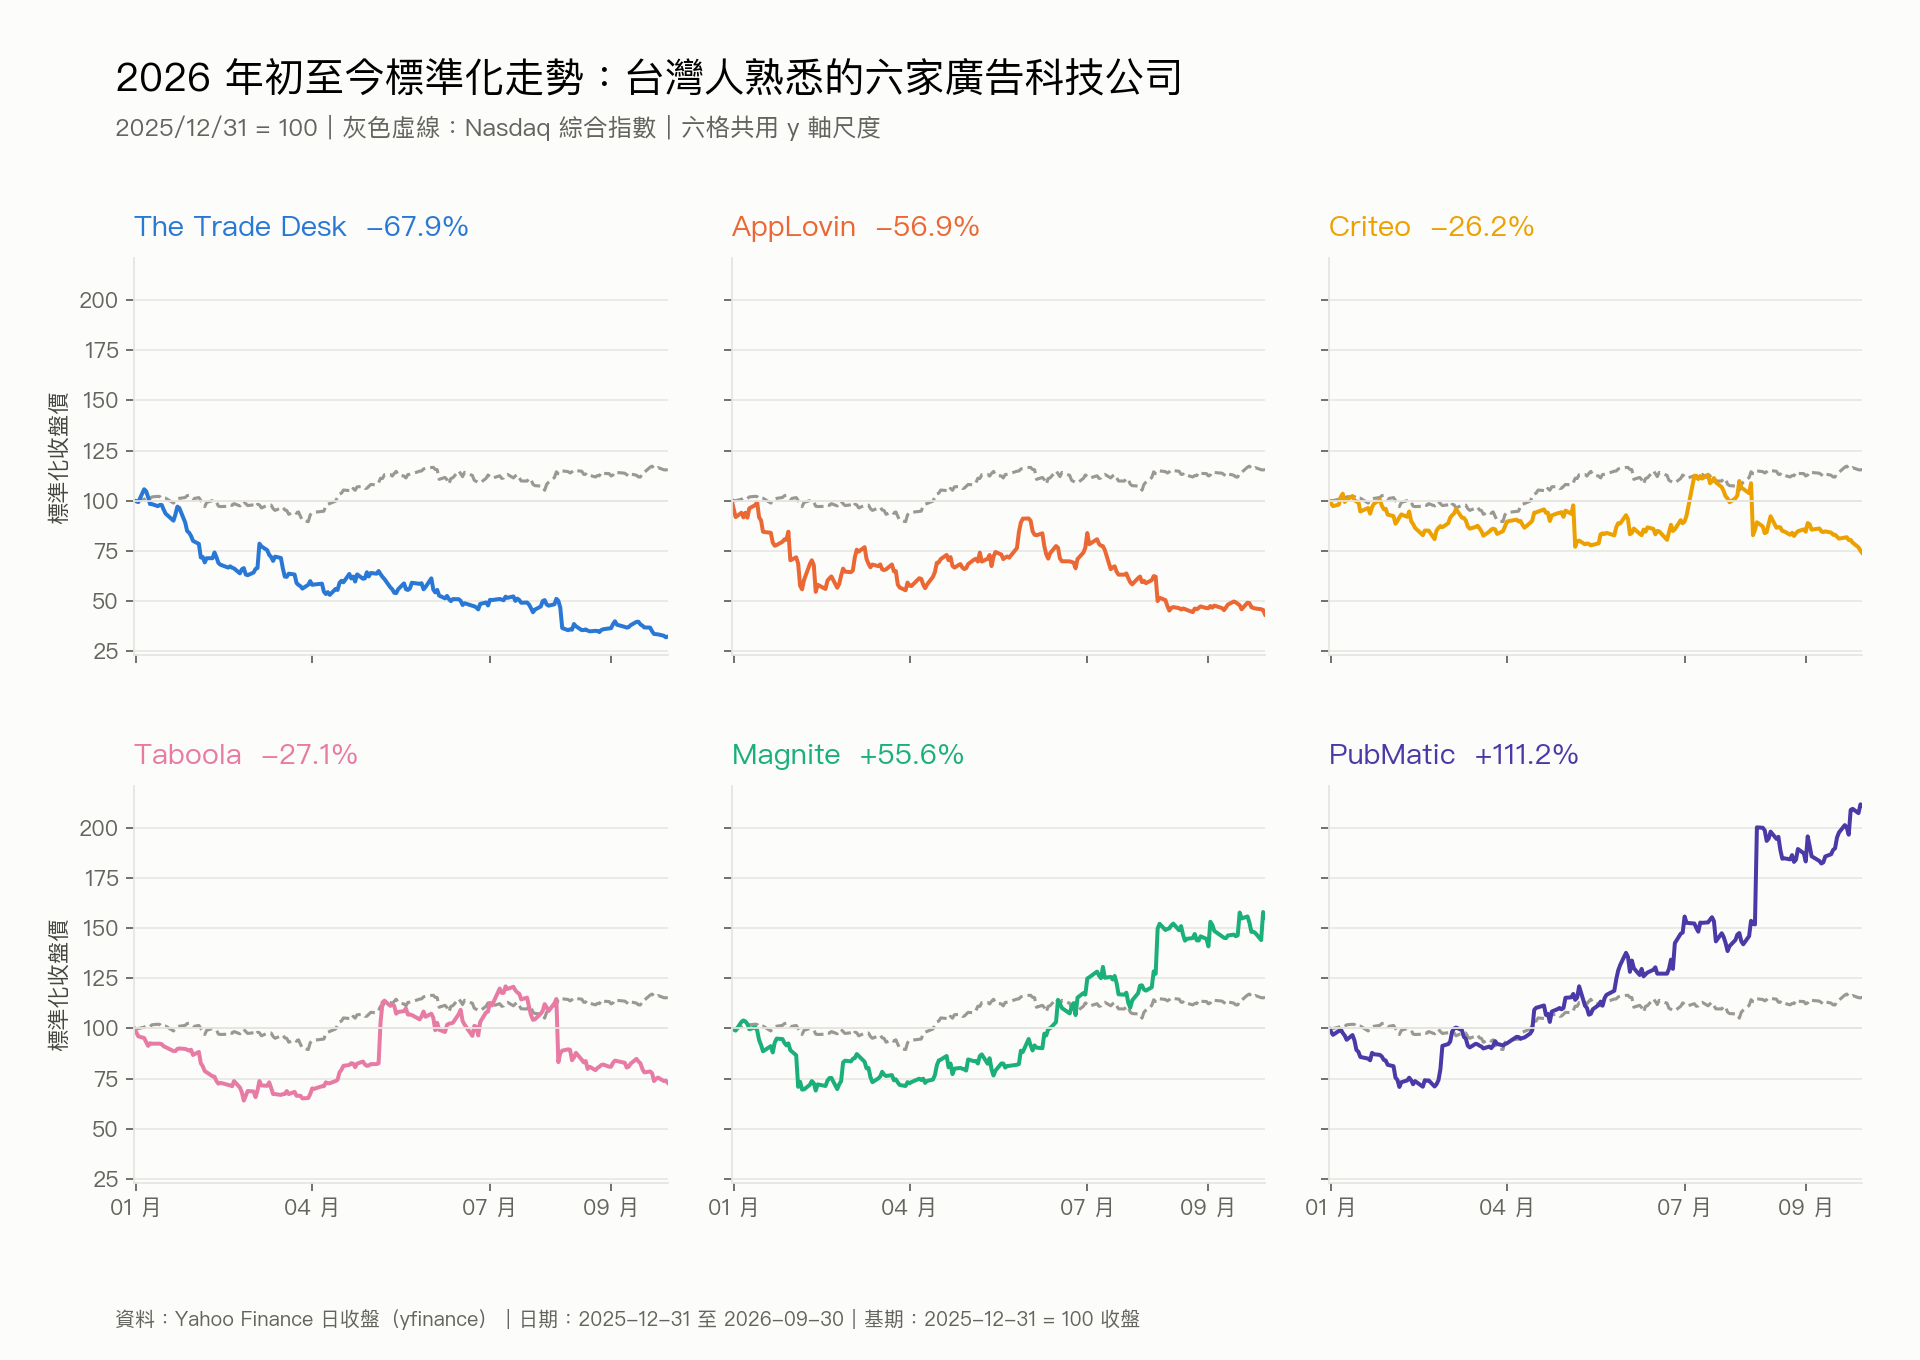
市場付錢給「離庫存近、離資料近、能被 agent 直接呼叫」的位置,折價的是「替別人的流量做決策」的 DSP 介面。Magnite 本益比約 21 到 22 倍、The Trade Desk 約 15 倍,估值已經拉近距離:
市場沒把 The Trade Desk 定價成會消失的公司,只是把它改成一家「普通的廣告科技公司」。
SPO 攻防戰,賣方靠 AI 跑在前面
去年 3 月本刊曾報導過〈廣告 SPO 攻防戰〉(SPO 為 Supply Path Optimization):買方想砍掉中間商、讓預算走最短的路,賣方想守住流量的價值,誰掌握遊戲規則,誰就主導下一波廣告預算與毛利的重分配。雙方目前戰況,賣方暫時領先。
買方代表 The Trade Desk 在 2022 年推出 OpenPath,讓廣告主繞過 SSP 直連媒體廣告庫存,向媒體收 4.5% 整合費;今年 2 月傳出 Dentsu 與 WPP 淡出 OpenPath,6 月 Viant 推出同類工具,對媒體一毛不收。
賣方代表 PubMatic 第二季超過 55% 的平台交易走 SPO 路徑,讓買方直接向它購買的 Activate,投放金額年增超過一倍;Magnite 則把策展和直接購買併進 ClearLine。
買賣之間差距拉開的關鍵因素,正是 AI 應用的加速。PubMatic 的 AgenticOS 和 Magnite 的賣方 agent,讓買方的 agent 直接找到版位、談好條件、完成交易。SPO 想砍的那幾層中介,現在由 agent 一次接手。接下來這場競賽比的是 AI 部署的速度與成果:誰的 agent 先上線、先跑出可驗證的成交,預算就往誰那條路走。
當每個 DSP 都是 AI,DSP 就不值錢了
今年 8 月法說會上有人問 Green,AI 會不會顛覆 DSP。他的回答是:「DSP 就是 AI。」DSP 本來就是一套即時判斷要不要買、出多少錢、買給誰看的系統,技術上沒錯,Koa 每秒處理 2,000 萬次曝光;但當每一家的 DSP 都是 AI,買方只剩兩個問題:這個 agent 拿得到什麼,收多少錢。
拿 Amazon 來比。Amazon 的 agent 買的是自家 Prime Video 版位,搭配 Amazon 的購物資料,買自家庫存不收費;The Trade Desk 的 agent 買的是開放網路上各家媒體與 CTV 的版位,平台交易費 15% 到 20%,廣告追蹤又被 Safari 封鎖。同樣一筆預算,一邊有自家購物資料、不收費,一邊用合作夥伴的資料、收兩成。Koa 再快,也補不回那兩成費用和隔了一層的購買資料。
再比速度,Magnite 的賣方 agent 6 月就開放,Amazon 9 月把整個控台改成 agent;The Trade Desk 的 Open Agentic Kit 讓任何模型接進來當執行軌道,Stagwell 是第一個試用的代理商,但 Koa Assistant 要到年底才全面開放。方向對,起跑慢了兩季。市場的回答是:每一家都是 AI,買方憑什麼多付給你。
結論
AI 正在重新洗牌廣告科技產業,這一輪比的是誰離「流量、資料與交易」更近,誰又能最快把自己接上 AI。
賣方市場就是最直接的例子。美國法院要 Google 讓 AdX 公平對待第三方廣告伺服器、把 DFP 接上 Prebid,替 Magnite、PubMatic 與整個 Prebid 生態打開空間;CTV 也持續把電視預算搬進程序化市場。再加上 AI agent 進入交易,買方不必再登入平台操作介面,agent 直接呼叫版位、受眾與資料就能下單。下一階段要比的,是誰能把「媒體與資料包」裝成 agent 一呼叫就成交的服務。
資料與衡量的價值也繼續上升,Zeta Global 營收年增 44%,Nielsen 更以 21.5 億美元收購 DoubleVerify。The Trade Desk 手上的 Walmart、Netflix、7-ELEVEN 零售相關資料,本質上也是同一類資產。
The Trade Desk 最近的挫折,比較像抽兩成的收費模式被市場重新定價,不代表整個產業失速。相反地,美國法院正在打開交易管線、AI 正在創造新入口、資料與衡量持續升值。對獨立廣告科技公司來說,方向反而更清楚:站在流量版位與資料的陣營,把自己變成 AI agent 可以直接呼叫、直接完成交易的軌道。至於 D、S、P 這三個字母,Amazon 已經不用了。開放網路重新洗牌之後,下一輪的過路費,會流向那些最早把 AI 接進交易鏈的公司。(by Brick)
備註:股價資料 Yahoo Finance 日收盤,2025 年 12 月 31 日至 2026 年 9 月 30 日。