AI 回報仍難算清,廣告與雲端服務還在替它買單
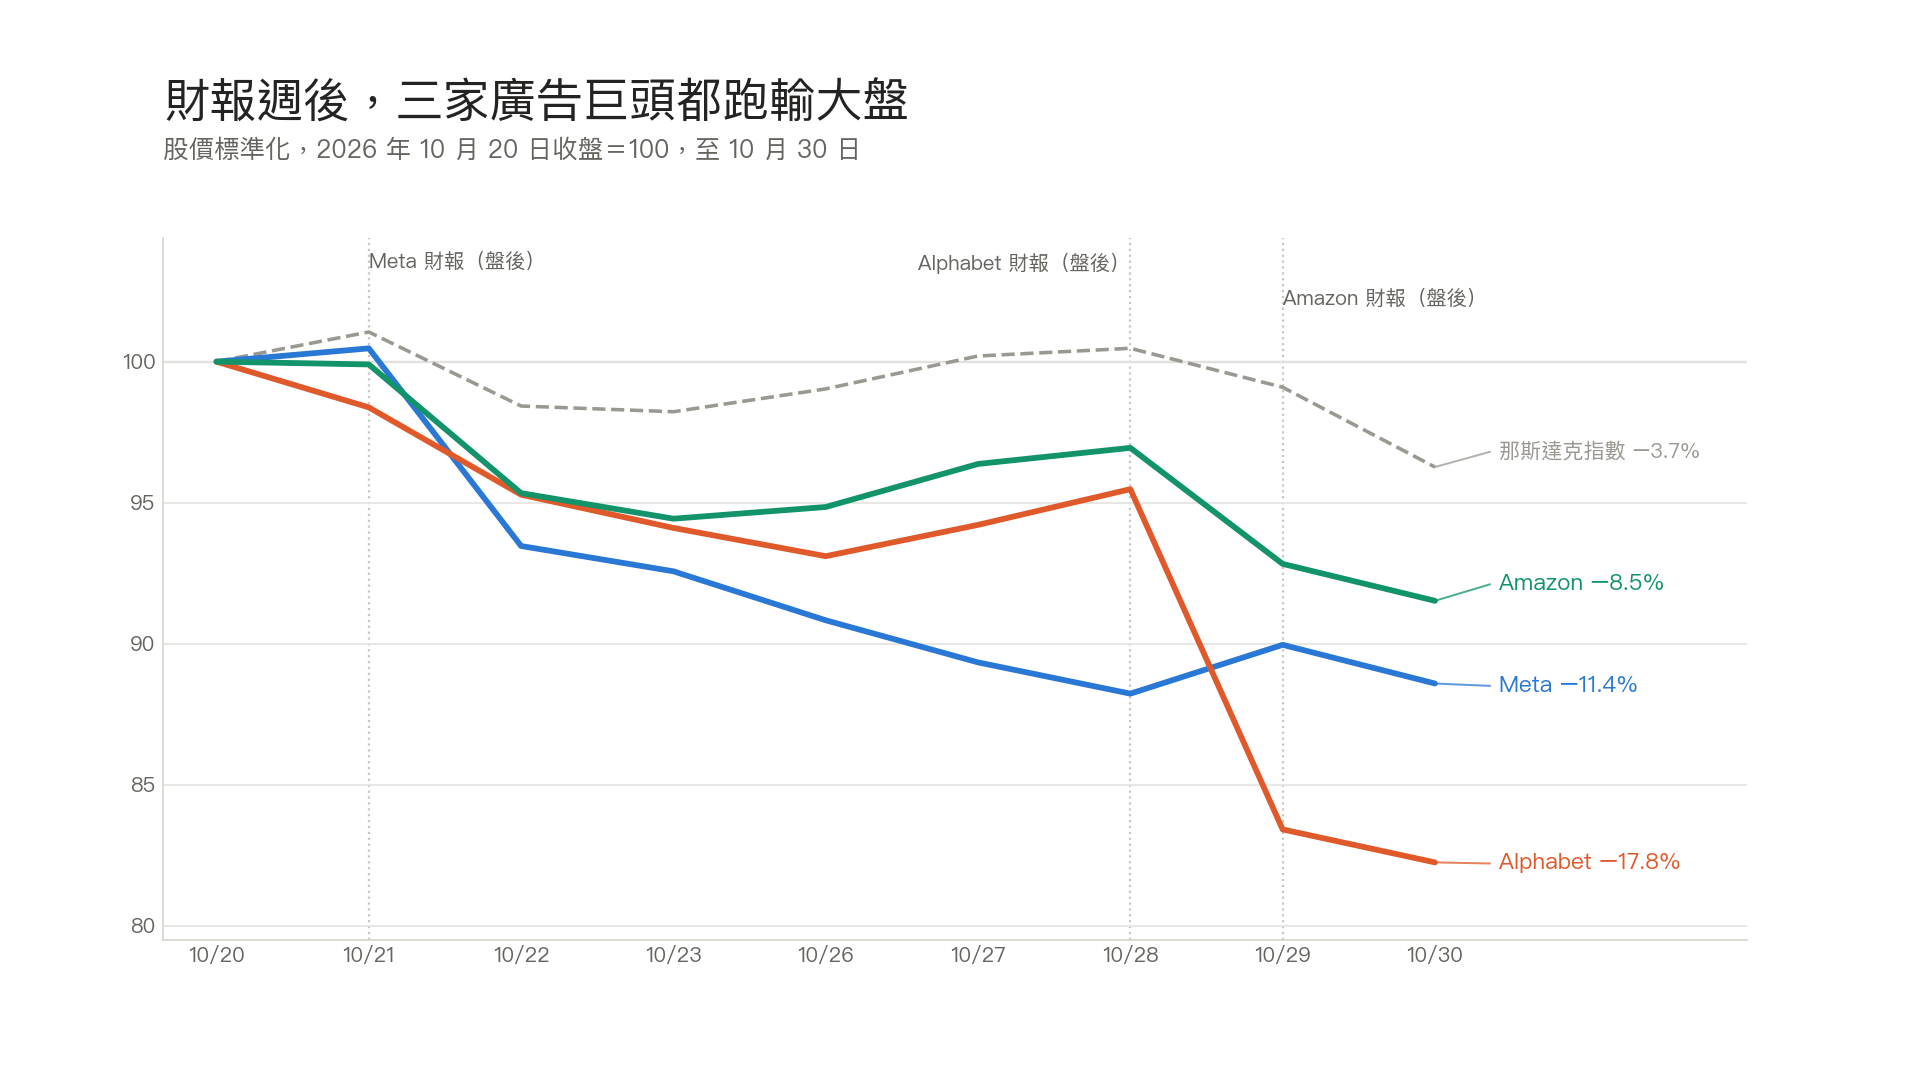
十月下旬,全世界最會賣廣告的三家公司交出漂亮的成績單,股價卻一起被賣。Meta 廣告營收年增 26%,Google 營業利益年增 30%,Amazon 營業利益率創下新高,但從 10 月 20 日到 30 日,三家的股價都跑輸那斯達克指數。市場最在意的已經不是 AI 有多強,而是 AI 花掉的錢什麼時候賺回來。
本文比的是兩組公司:手上握有最大廣告生意的 Meta、Google 與 Amazon,以及面向消費者的 AI 助理 ChatGPT、Grok、Perplexity、Claude 與 Meta 自家的 Muse。前者手上有最現成的回報,後者還在決定要不要讓廣告進入對話。
十月,市場從為 AI 鼓掌改成要求回報
Meta 在 10 月 21 日交出第三季財報:營收 646 億美元,第四季營收指引 730 億到 760 億美元,兩項都高於預期。隔天股價收盤跌 6.98%。現金流量表提供了一條最直接的線索:營運現金流 327.9 億美元,低於購置資產的 339.4 億美元,是 2012 年以來第一次。這已是 Meta 今年連續第三次在財報隔天下跌,4 月與 7 月分別跌了約 9% 與 8%。10 月 30 日,信評機構 S&P 把 Meta 的信評展望調為負向,理由就是資本支出與自由現金流。
一週後輪到 Alphabet。10 月 29 日股價跌超過 12%,市值少了約 5,000 億美元,市場擔心搜尋廣告放緩、AI 支出加速。財報上的淨利年減約 25%,主因是 SpaceX 持股的未實現損失,本業的營業利益其實年增 30%。
同一天晚上輪到 Amazon,財報營收與每股盈餘都略低於預期,盤後一度跌逾 6%。隔天 Amazon 收盤只跌 1.4%,整個市場卻一起被賣,那斯達克指數跌了 2.86%,是 6 月以來最差的一天。盛寶銀行(Saxo)策略師 Neil Wilson 在客戶報告寫:投資人不只要資本支出,他們要現在就看到回報。
現金入不敷出的原因:AI 基礎設施
三家的現金流同時亮起警訊。Alphabet 的單季資本支出從第一季到第三季增加了四成多,單季自由現金流從百億美元的盈餘,轉為近百億美元的缺口。Meta 的單季自由現金流(扣除購置資產與融資租賃本金)從第一季的一百多億美元降到負值,季末負債 837 億美元,已經比 824 億美元的現金與有價證券多。Amazon 只公布近 12 個月的自由現金流,從一年前的正 147.9 億美元,變成負 423.6 億美元。
錢還會繼續花。Alphabet 財務長 Anat Ashkenazi 在法說會維持全年 1,950 億到 2,050 億美元的資本支出指引,並說 2027 年還會顯著增加;Meta 的全年資本支出指引是 1,350 億到 1,450 億美元,總費用指引也上調到 1,750 億到 1,790 億美元。市場追問回報,就是從這裡開始。
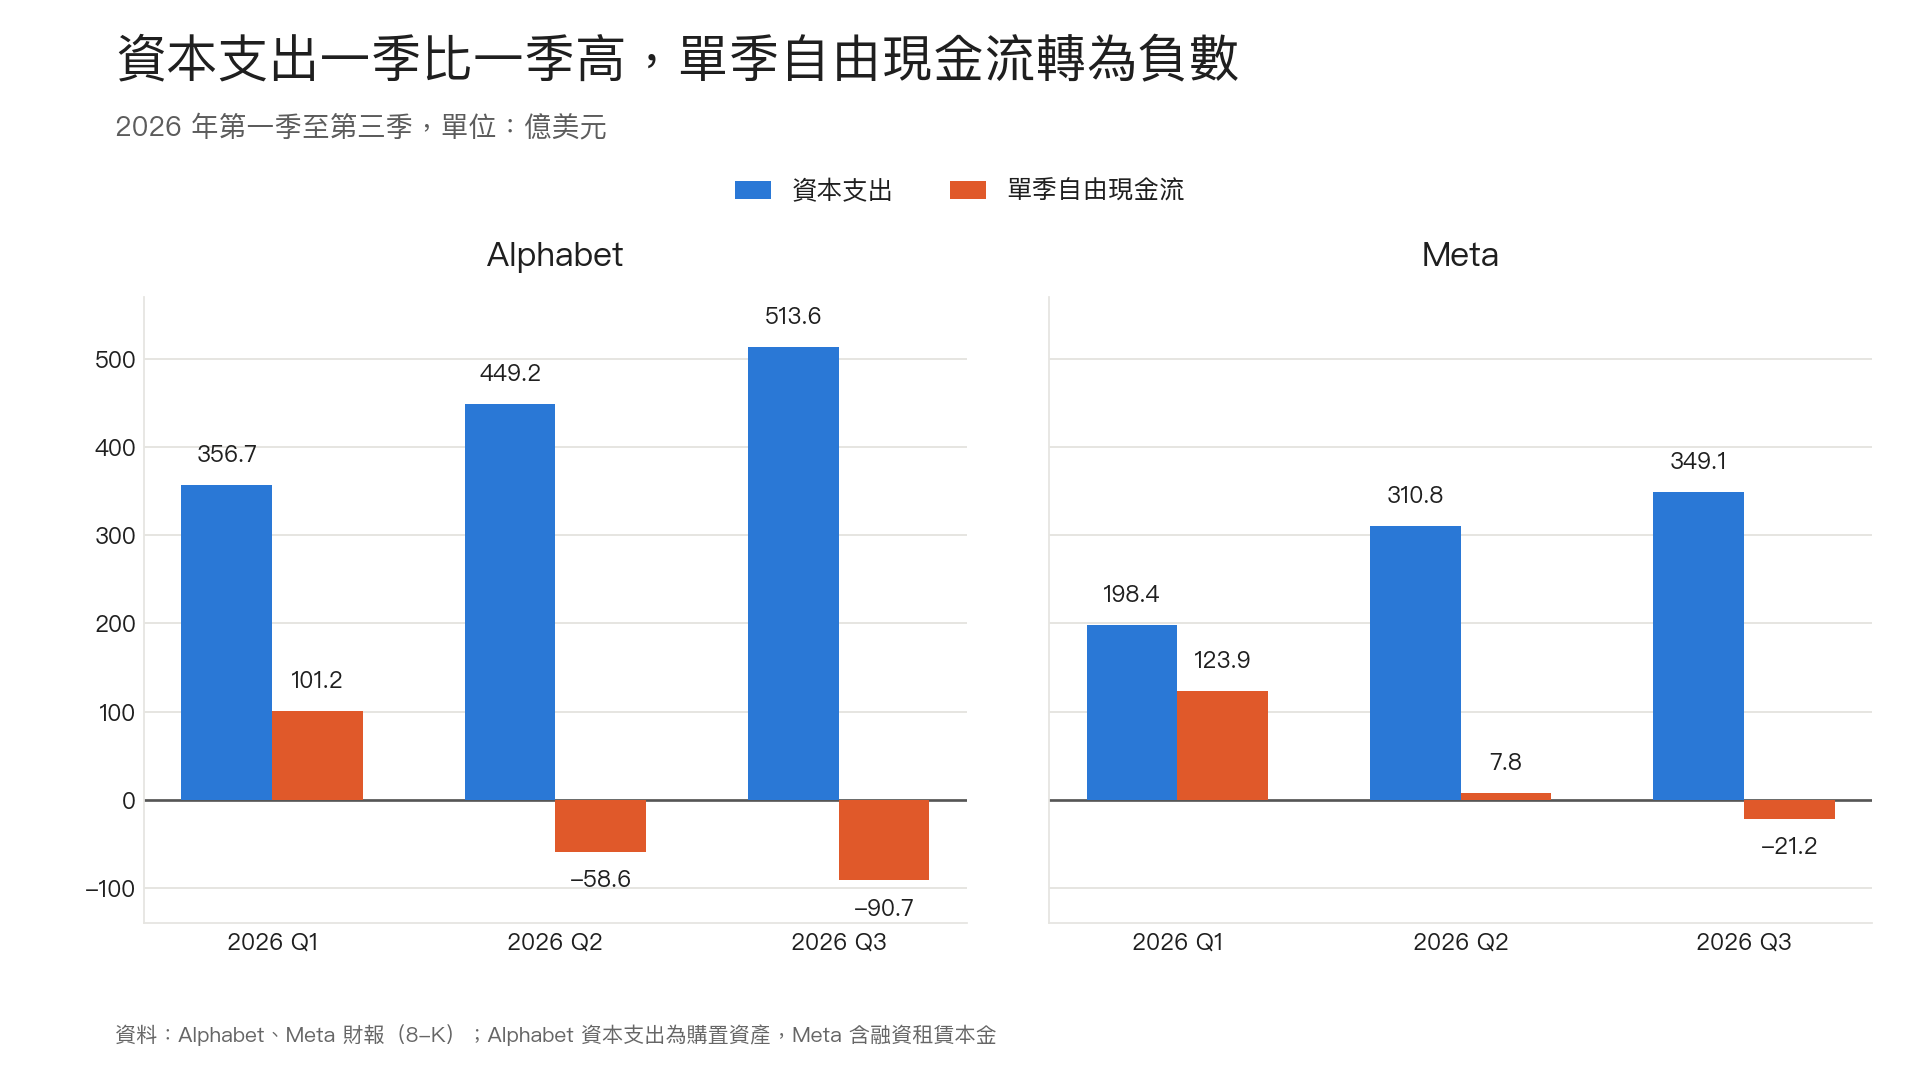
這比較像短期警訊,還談不上財務危機。Alphabet 第三季的營運現金流仍有 423 億美元,近 12 個月是 1,796 億美元,當季還被兩筆錢拉低:為了賣 TPU(Google 自家的 AI 晶片)系統先備的存貨,以及歐盟 2018 年罰款上訴結束後付出的 52 億美元。近 12 個月的自由現金流仍有 197.5 億美元。Alphabet 的 10-Q 也把這些資本支出歸為技術基礎設施投資,伺服器與資料中心同時服務搜尋、YouTube 與雲端。Meta 第三季營業利益年減 37%,一大塊來自和 52 位州與領地檢察長就青少年案和解的 98.9 億美元訴訟費用,不能全算在 AI 頭上。
兩家都有廣告以外的回報可以講。Google Cloud 第三季營收 307.1 億美元、年增 103%,尚未認列的合約達 5,610 億美元。但雲端本身就是最吃伺服器的業務,它長得越快,資本支出也越大,財報也沒有拆出其中多少來自 AI。Meta 這邊,廣告以外的收入約 15.4 億美元,其中 11 億是應用程式家族的其他收入,主要來自 WhatsApp 付費訊息與訂閱;元宇宙部門 Reality Labs 今年預計再虧 180 億到 190 億美元。市場要的回報,現在多半還得從廣告的帳上找。
看得見的 AI 回報:仍嵌在舊的廣告系統裡
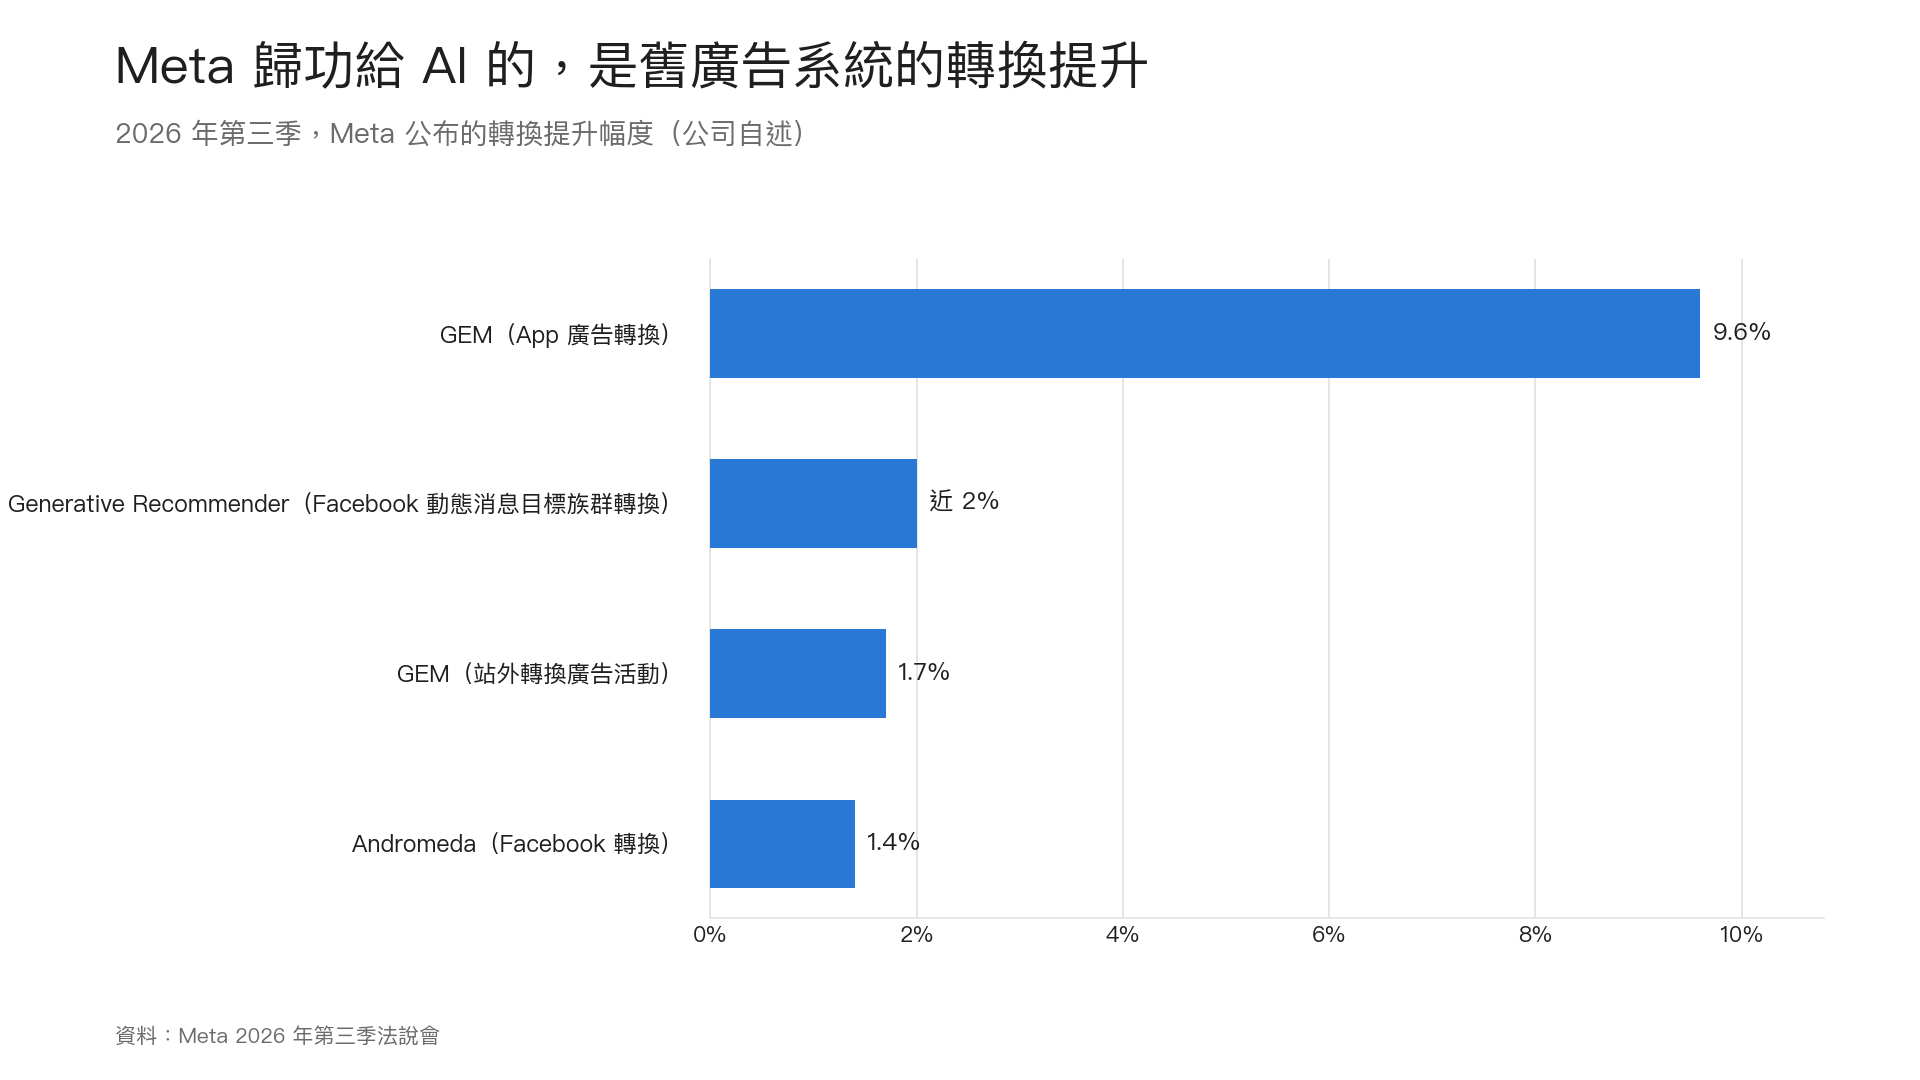
Meta 第三季廣告營收 630.6 億美元、年增 26%,曝光增加 10%,每則廣告平均價格漲 14%。財務長 Susan Li 在法說會說,漲價來自廣告成效提升,也來自總體經濟比去年同期好;曝光成長有不少來自變現較低的版位與地區,把平均價格拉低了一些。
公司歸功給 AI 的部分,是幾個自己公布的實驗數字。用大型語言模型推理廣告內容與使用者偏好的 Generative Recommender,讓 Facebook 動態消息的目標族群轉換增加近 2%;Meta 的生成式廣告推薦模型 GEM 擴大到更多版位後,App 廣告轉換增加 9.6%;廣告檢索系統 Andromeda 改版,讓 Facebook 轉換增加 1.4%。產品端,第三季有將近 1,000 萬個廣告主用過至少一種生成式 AI 素材工具。
Google 這邊,執行長 Sundar Pichai 在財報新聞稿說,AI 投資推動了搜尋查詢成長,包括商業查詢,查詢年增率是五年來最高。財務長 Ashkenazi 在法說會上指出,搜尋廣告成長最大的貢獻來自零售,金融居次;YouTube 廣告年增 9% 到 112.1 億美元,替其他網站賣版位的聯播網只成長 1%。
這些說法指向同一件事:AI 先讓既有的廣告機器更準,回報算在廣告營收裡。財報證明廣告在成長,沒有拆出其中多少來自 AI。新的介面,像 Google 的 AI Mode 和 ChatGPT 的廣告,已經開始收錢,規模還沒在財報裡單獨揭露。
Google 承認,AI Mode 變現較低也拖慢了搜尋廣告
Google 搜尋與其他廣告營收今年前三季的年增率,從 19%、17% 降到 12%。第三季是 633.5 億美元,只比第二季多 0.8 億。
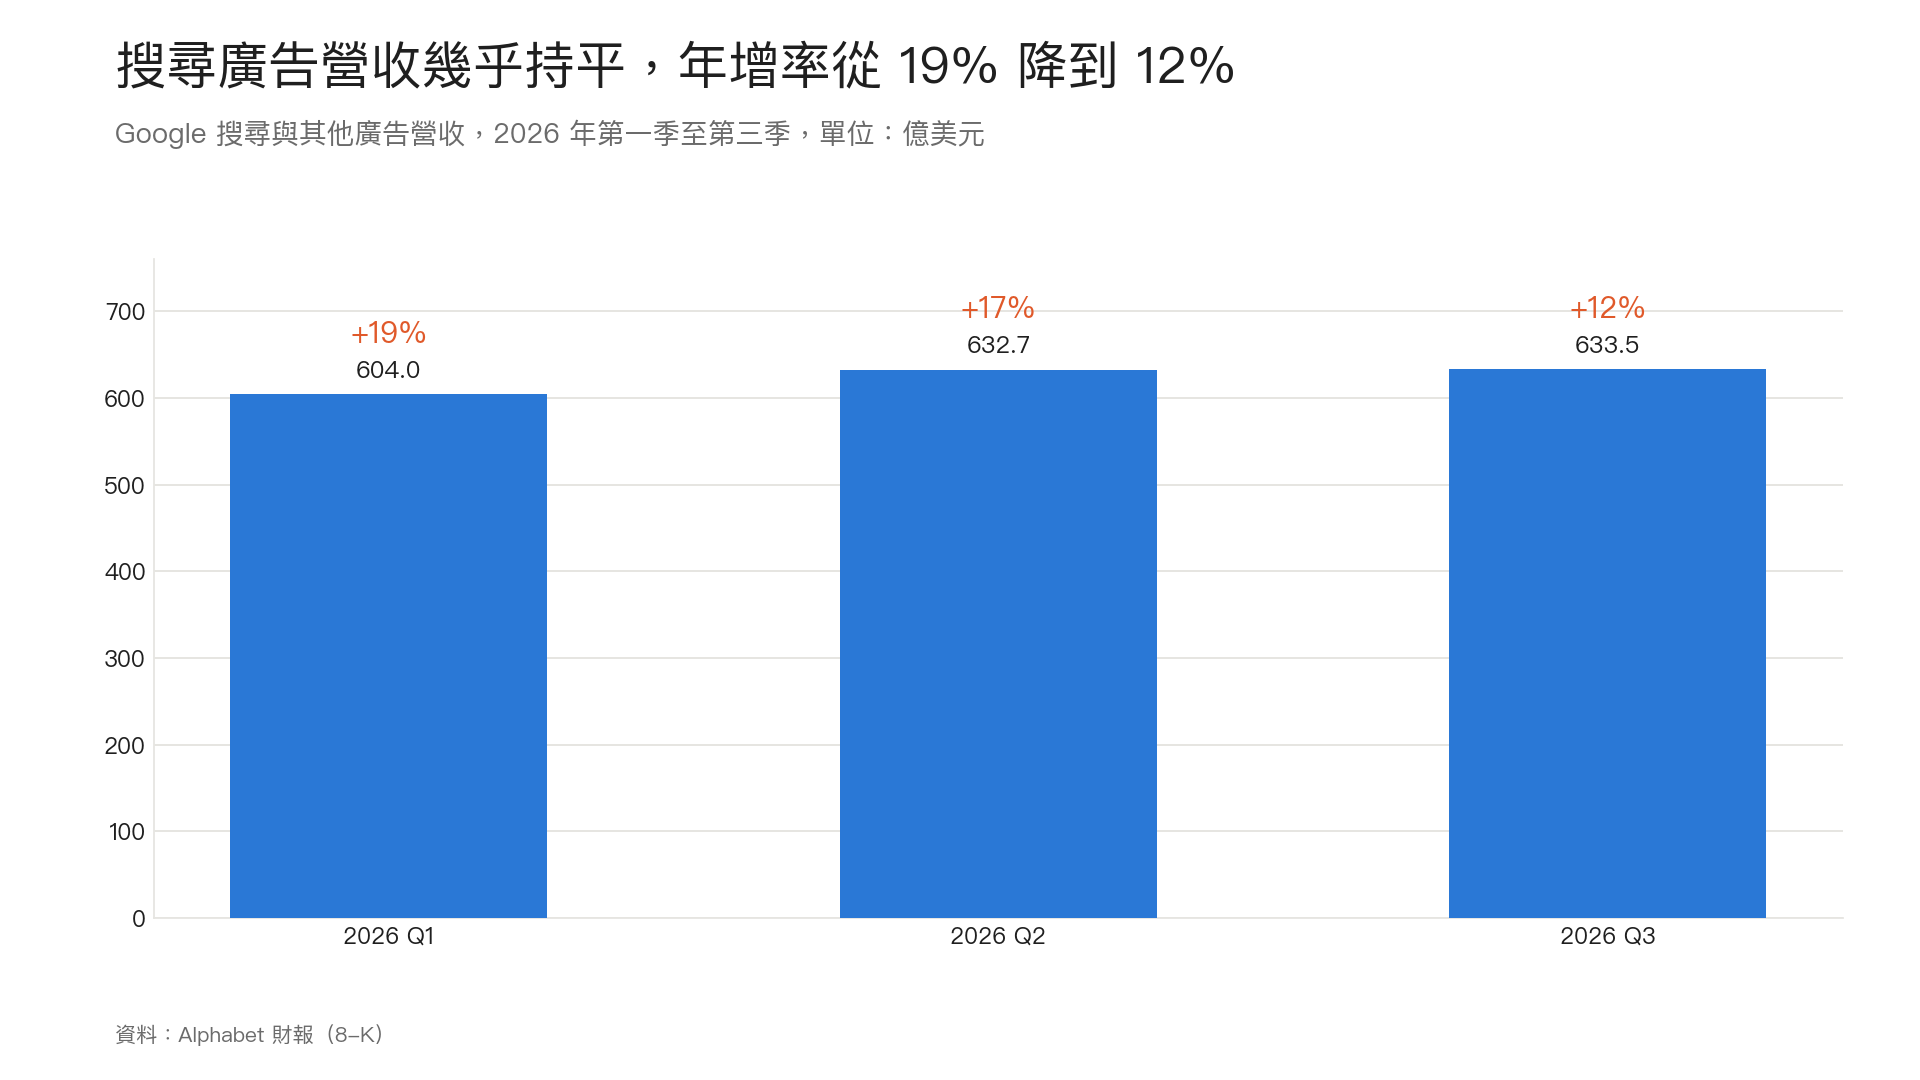
Pichai 在法說會開場就交代了順序:就像十多年前轉向行動裝置,Google 先做好搜尋的使用體驗,變現擺在後面。使用者的查詢正在變長,AI Mode 的查詢平均是傳統搜尋的 3 倍長,全球每 5 次 AI Mode 搜尋就有 1 次用語音、圖片或文件提問。
問答時,分析師直接問:查詢量五年來成長最快,搜尋營收卻在減速,落差在哪?商務長 Philipp Schindler 列了幾個原因。和第二季相比,匯率是減速最大的單一因素;另外還有產業因素,歐盟取消小額包裹免稅影響了亞太的零售廣告主,世界盃又讓第二季的媒體娛樂預算偏高。最後他補了一句:AI Mode 查詢成長強勁,而 Google 在 AI Mode 看到的變現較低,這也有影響。
同一場法說會也有另一面。Schindler 說多數 AI Mode 查詢是新增的查詢,AI Mode 裡贊助與自然商品列表的點擊率已經相近。Google 正把 AI Overviews 與 AI Mode 的廣告擴大到更多使用者,首次推向美國以外的市場,並在美國推出多輪對話廣告。
AI Mode 的擴張,可能也把流量與變現壓力轉到靠搜尋導流的內容平台。Reddit 執行長 Steve Huffman 在 10 月 29 日的財報會議說,10 月從搜尋導入的流量平均每週少了超過 100 萬次,AI Mode 不會帶來流量,對 Reddit 或任何人都一樣;Reddit 第四季起要在美國以外的部分市場測試登入制,一方面保護內容不被爬取,一方面換取更多第一方資料。
AI 一邊帶來更多查詢,一邊把每次查詢的變現打了折。兩者相抵後是正是負,財報沒有揭露。
Amazon 以 AWS 承接 AI 需求,用自家購物代理守住零售媒體
Amazon 在 10 月 29 日交出第三季財報:營收 2,019 億美元、年增 12%。它的營收組成和 Meta、Google 很不一樣:線上商店 684.7 億美元,只成長 2%;第三方賣家服務 464.9 億美元;雲端服務 AWS 459.8 億美元、年增 39%,是近五年最快;廣告 196.4 億美元、排除匯率後年增 12%,排第四。AWS 的營業利益 177.7 億美元,占全公司 280.8 億美元的 63%。三家之中,Amazon 最能在財報上指出一門承接大量 AI 需求、而且已經在賺錢的業務,雖然 AWS 也沒有單獨揭露 AI 帶來多少營收。
錢也花得最兇。第三季現金流量表上的購置資產是 772.6 億美元;執行長 Andy Jassy 在法說會維持今年約 2,200 億美元的現金資本支出指引,多數給 AWS,並說 2027 年還會明顯增加。
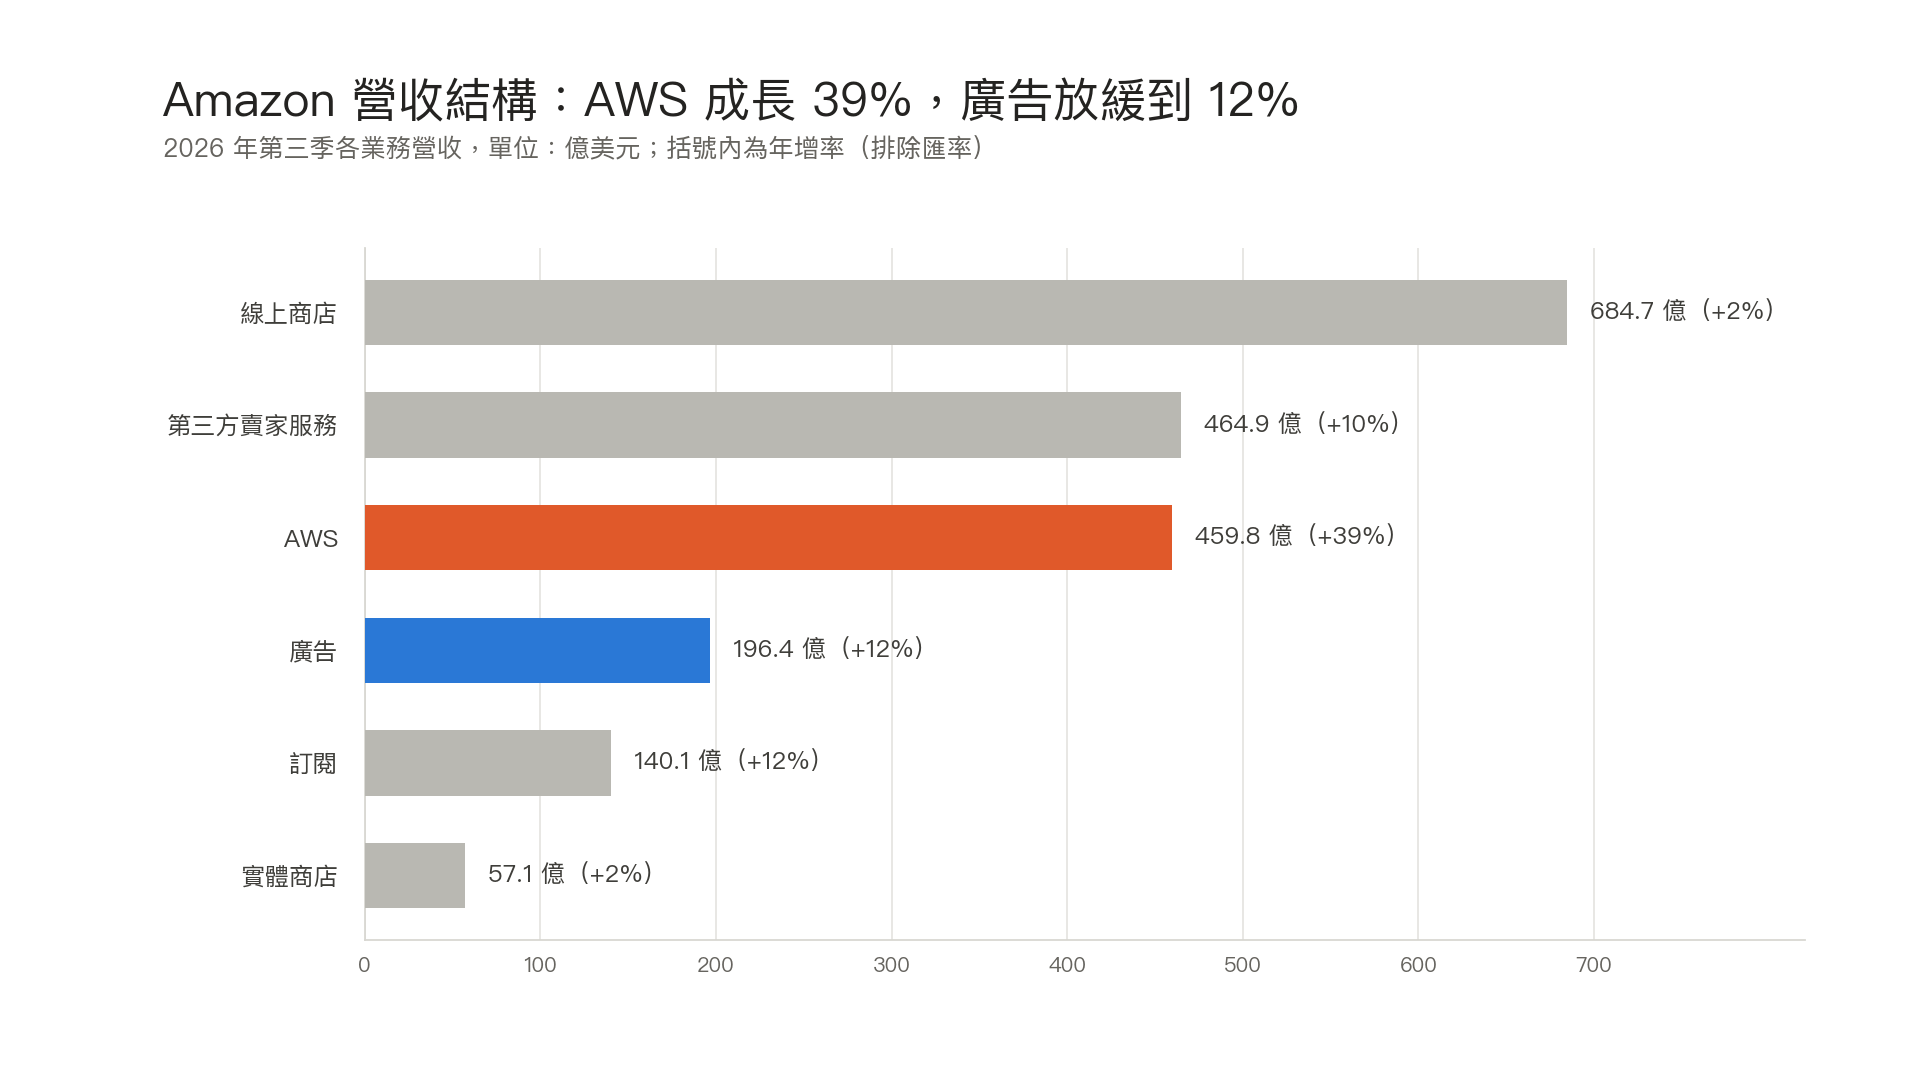
Amazon 的零售媒體也在減速。廣告營收年增率(排除匯率)從 2025 年第二季到 2026 年第一季連續四季都是 22%,今年第二季升到 26%,第三季掉到 12%。
Jassy 列了三個原因:
- Prime Day 大部分移到第二季,讓廣告年增率少了 8.5 個百分點
- 第三季沒有 Prime Video 的 NBA 轉播
- 去年第三季調整搜尋行銷造成的高基期
Jassy 認為,外部 AI 代理代購沒有明顯影響自家 RMN(零售媒體聯播網)廣告,原因是這樣購物的顧客還很少,體驗也還沒有比直接上零售網站方便。這個觀點,正好與零售媒體圈的擔心相反:AI 代理替人比價下單之後,商品頁上的廣告版位可能沒人看見。
然而,面對外部 AI 代理未來可能帶來的挑戰,Amazon 的應對是把別人的代理擋在門外。自家購物助理 Alexa for Shopping 過去 12 個月有 4 億名顧客用過,互動次數年增 570%,美國使用者的客單價比沒用的人高 50%。Jassy 說,它會是顧客在 Amazon 購物的主要代理。
今年 9 月,Amazon 以未經授權為由封鎖 Meta 的 Muse 進站代購。廣告端,Amazon DSP 改名 DVA(Display, Video and Audio),和廣告主控台一起併進 Amazon Ads Agent,對話式助理仍在封閉測試;新推出的全漏斗活動,廣告主只要提供預算與期間等初始設定,規劃、執行與持續最佳化都交給 AI。
本刊認為,Google 與 Amazon 對廣告減速給了兩種相反的解釋:Google 承認 AI Mode 變現較低是原因之一,Amazon 則把減速歸給 Prime Day 提前到第二季、NBA 轉播第四季才開打這類檔期因素,並認為 AI 代理還沒有明顯影響。差別在於 Amazon 握有交易本身,購物代理如果是自家的,廣告版位還留在自己手上。
AI 商模大不同:ChatGPT 放廣告、Claude 不放、Muse 想抽成
廣告平台能把 AI 接回原本的收入,AI 原生公司得從頭找。目前看得到四條路線,進度各不相同,同一家公司也可以同時走好幾條:
- 對話式廣告:回答裡(宣布但未上線):Elon Musk 2025 年 8 月告訴廣告主,Grok 的回答裡會放付費廣告,用來支付昂貴的 GPU;X 今年 4 月也用 AI 重建了廣告系統,但截至 10 月,Grok 回答裡的廣告仍未見正式的產品說明或廣告主規格。
- 對話式廣告:回答旁(標示 sponsored,已上線):OpenAI 2 月起在 ChatGPT 免費版與 Go 方案的回答下方放廣告,上線六週年化營收破 1 億美元,8 月 31 日宣布達到 10 億美元(兩者都是當月營收乘以 12,不代表今年全年實收)。9 月 23 日擴大到台灣等 7 個亞洲市場,官方強調廣告和回答分開。Google AI Mode 的廣告走同一條路。
- 訂閱加交易抽成(訂閱已上線,抽成規劃中):Meta 的個人代理 Muse 不放廣告。Meta 執行長 Mark Zuckerberg 在法說會說,Meta 規劃讓多數人免費使用,未來按促成的交易向商家收費,進階使用者另付訂閱。Muse 上線六週在美加有 1,000 萬名使用者,購物是最常見的用途,但運算成本高,Meta 預期一年內把運算效率提高 10 倍以上,等收入規模起來就能獲利。
- 不放廣告(Anthropic 承諾,Perplexity 暫停):Anthropic 2 月宣布 Claude 不放廣告,收入來自企業合約與付費訂閱,理由是對話太私人;它還在超級盃播廣告諷刺對話裡的廣告,OpenAI 執行長 Sam Altman 回應「顯然不誠實」。Perplexity 2025 年 10 月停收新廣告主,今年 2 月宣布暫停,理由是贊助內容即使標示也會損害可信度。
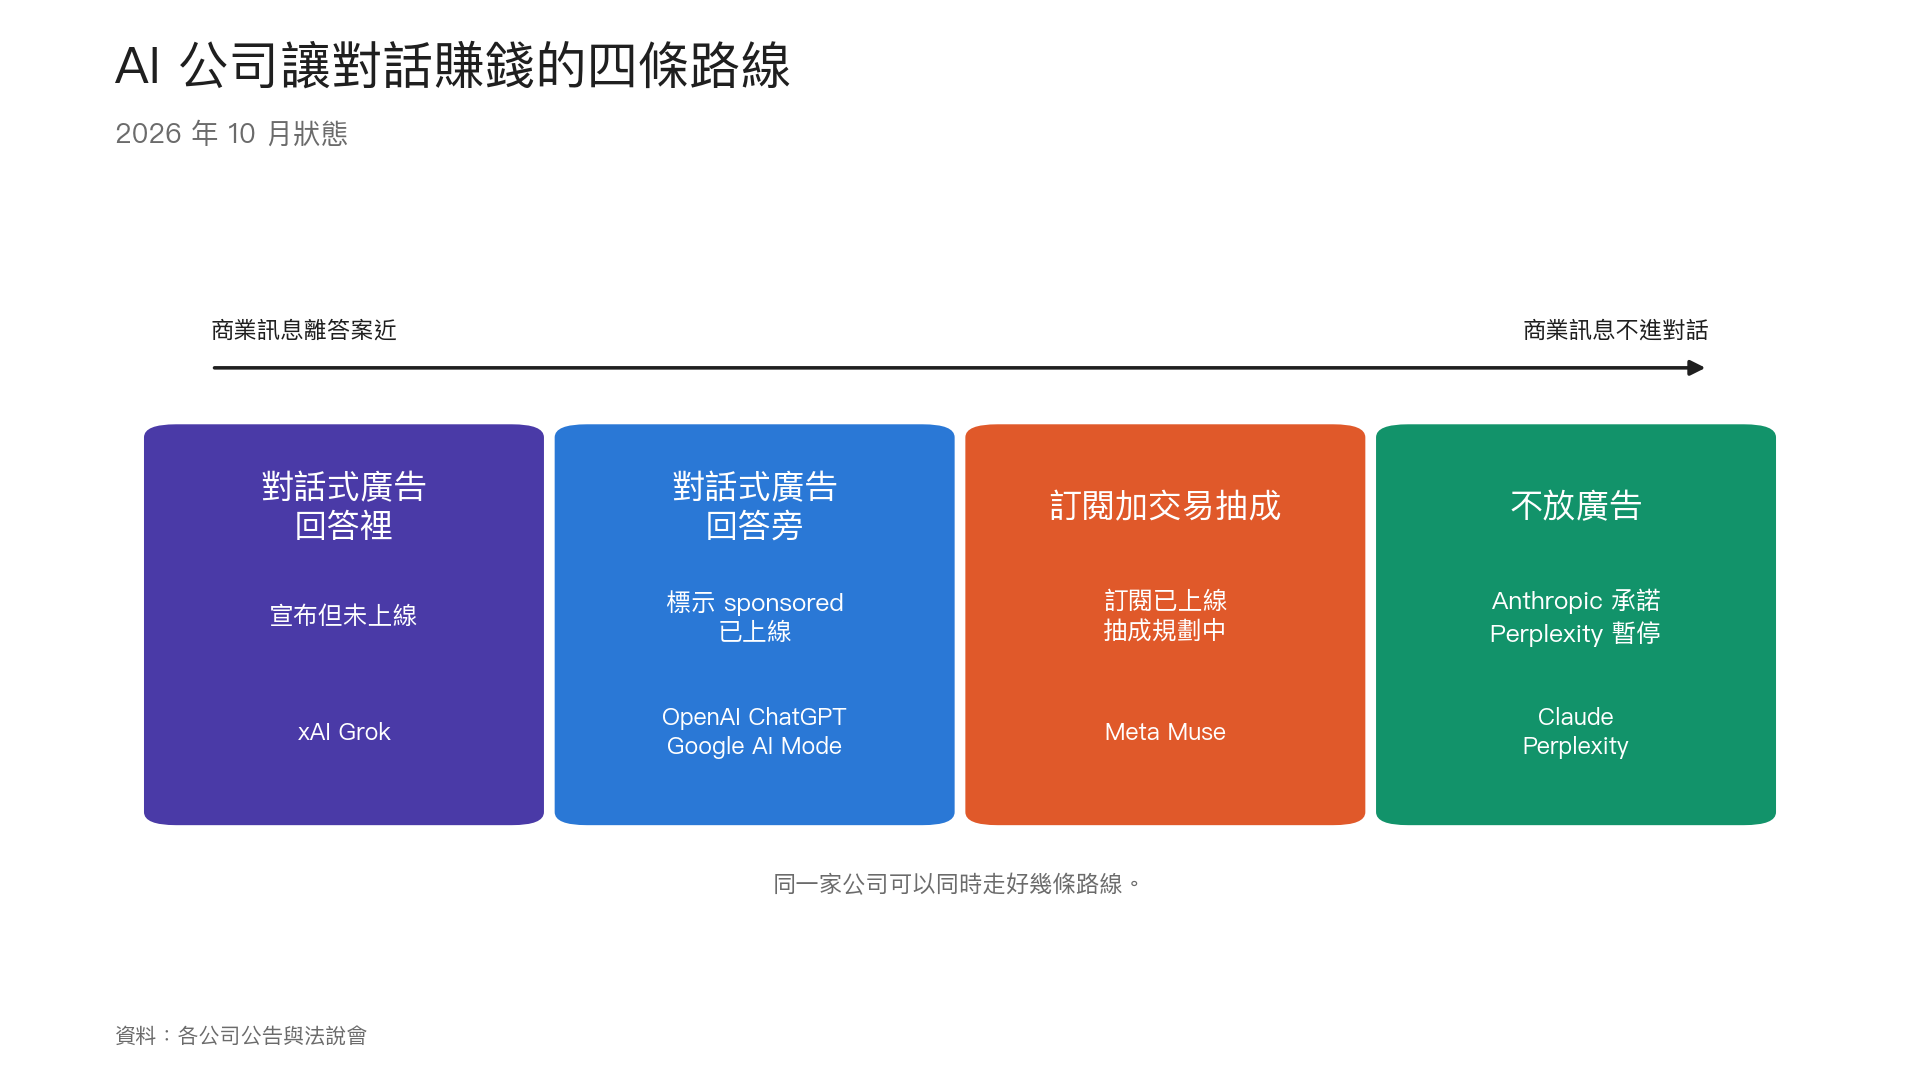
四條路的分界,是商業訊息離答案多近。Grok 計畫把廣告放進回答裡,ChatGPT 與 Google 把標示贊助的對話式廣告放在回答旁,交易抽成發生在代理替人下單之後;Anthropic 選擇不讓商業訊息進入對話,Perplexity 則在測試後暫停廣告,會不會長期退出還不確定。離答案越近,變現越直接,使用者也越容易懷疑答案是不是被買走的。信任成本不只看廣告離答案多近,也看平台能不能從特定推薦或成交中拿到好處:Muse 不放廣告,但按成交向商家收費,同樣得回答這個問題。
結論:AI 熱潮能不能延續,第四季看 AI 能不能自己賺回來
AI 這門生意在供應端的聲音一季比一季大。台積電 10 月 15 日公布第三季營收 467.2 億美元、年增 41%,把全年美元營收成長預估上修到約 44%,董事長魏哲家在法說會說 AI 市場依然非常強勁,供需缺口仍然相當大。一週後,Nvidia 執行長黃仁勳在柏林 GTC 說,雲端算力商的需求「爆表」,但他也承認,資本需求遠大於資本供給。台積電交出優於預期的成績,美股存託憑證當天仍收跌 1.8%。
供應端的營收,來自應用端的支出。台積電與 Nvidia 接到的 AI 訂單,有一大塊來自 Meta、Google、Amazon 這些平台業者的資本支出,而這三家的自由現金流都已轉負:Meta 與 Alphabet 是第三季單季,Amazon 是近 12 個月。過去兩年,應用端靠願景、模型能力與產品示範,就能換到市場的耐心;十月之後,市場要看的是獲利與現金流。
數位行銷與廣告產業面對的是同一道考題。AI 投放、AI 素材、AI 代理喊了大半年,主打 AI 的廣告科技公司,像替廣告主買版位的 The Trade Desk、經營 App 廣告平台的 AppLovin,今年股價分別跌了約三分之二和六成以上。第四季是年底購物季,Amazon 去年第四季的廣告營收就比第三季多了兩成,廣告預算最集中的這一季,正好拿來檢驗 AI 工具能不能推高成效與現金流。
廣告與雲端已經替 AI 買了好幾季的單。第四季的財報,市場要看的是 AI 帶來看得見的收入,能不能開始追上還在擴大的支出帳單。(by Brick)