手遊廣告霸主的成長焦慮:AppLovin 下一場勝負在哪?
AppLovin 最近一季淨賺 12.7 億美元、調整後 EBITDA 利潤率 84%,股價今年卻跌掉約六成。這家總部在美國加州的公司,名字在台灣不常聽到,送出的廣告卻很常見:玩手遊時看完一段影片換道具的那種獎勵式廣告,不少就是透過它投放的。它不經營 App 商店,也沒有社群平台或搜尋引擎,卻把手遊廣告交易的賣方、買方和量測都握在手上。
先快速從 AppLovin 三段公司營運軌跡,來理解該公司的發展:
- 廣告技術起家:2011 年成立,2012 年推出替 App 開發者買量的廣告投放工具 AppDiscovery;替開發者辦競價、賣版位的變現平台,要到 2018 年收購 MAX 才補上。
- 廣告技術加自有遊戲:2018 年起成立 Lion Studios、買下 PeopleFun,2020 年再買下開發《Final Fantasy XV:新帝國》的 Machine Zone,2021 年旗下有超過 200 款手遊,包括《Project Makeover》。目的不只是遊戲收入:上市時的公開說明書(S-1)寫,自家遊戲的玩家行為資料可以用來改善 Axon 和買量能力;共同創辦人兼執行長 Adam Foroughi 2025 年也說,收購遊戲工作室是為了「協助訓練我們最早的機器學習模型」。
- 賣掉遊戲,押注廣告技術:Axon 2.0 成了成長引擎之後,遊戲業務 2024 年占營收約三成,卻只占調整後 EBITDA 約一成。2025 年 6 月底,AppLovin 把整個遊戲事業賣給 Tripledot,換得 4 億美元現金與約兩成股權;年報把這筆交易定位為對營運與財務有重大影響的策略轉向(strategic shift),遊戲業務列為停業單位,公司從此只剩單一營運部門。
如果把 AppLovin 跟兩大廣告巨頭比較的話,Google 和 Meta 像是自己蓋了百貨公司,廣告版位在自家樓層裡賣;AppLovin 沒有百貨公司,它在成千上萬款手遊組成的夜市裡開了一座競價賣場,替攤商賣版位,自己也舉牌替廣告主買,連 Meta 都要到它的場子裡出價。
靠這座競價賣場,AppLovin 在兩大巨頭的地盤裡殺出重圍,ATT 之後還接手了 Meta 不出價的流量。今年市場卻開始懷疑它守得住多久:2 月財報全面超標,隔天股價跌 19.7%;8 月營收只比財測中位低 0.3%,隔天又跌 19.7%。獲利沒有出問題,讓市場不安的是對手正在靠近、模型進步變慢,電商新業務的進度公司又揭露得很少。
本文從這座競價賣場的分工說起,再看對手怎麼靠近、電商走到哪一步,以及 11 月的財報要回答什麼。
AppLovin 在手遊廣告市場的地位
手遊是兩大巨頭的重要客戶。Meta 2024 年 2 月的法說會上說,2023 年廣告營收成長的最大貢獻來自線上商務、民生消費、娛樂媒體與遊戲,其中電商和遊戲受惠於中國廣告主到海外找使用者。
Google 則是兩頭都做:用 App 廣告替手遊買量,用 AdMob 幫開發者賣廣告。Alphabet 的年報寫,2025 年 Google 聯播網營收減少,主要是 AdSense 下滑,AdMob 的成長抵銷了一部分。AdMob 的變現平台也和 MAX 搶開發者,Foroughi 今年 2 月說,變現平台市場除了一家新創,主要只剩 Google、Unity 的 LevelPlay 和 AppLovin 三家。
註:LevelPlay 原本是 ironSource 公司的變現平台。2022 年 11 月 Unity 收購 ironSource,ironSource 成為 Unity 的子公司,LevelPlay 也改由 Unity 經營,和 MAX 一樣替開發者辦競價、決定版位賣給誰。
這塊市場裡,AppLovin 已經和巨頭平起平坐。兩家第三方機構從兩端各量了一次。
AppsFlyer 的成效排行看買量端,也就是哪個廣告平台替遊戲帶來的安裝又多又好,2025 年的結果:
- iOS 遊戲類:第一名是 Apple 自家的 Apple Ads。
- Android 遊戲類:第一名是 Google Ads。
- 北美和西歐的 iOS 遊戲類:AppLovin 排第一。
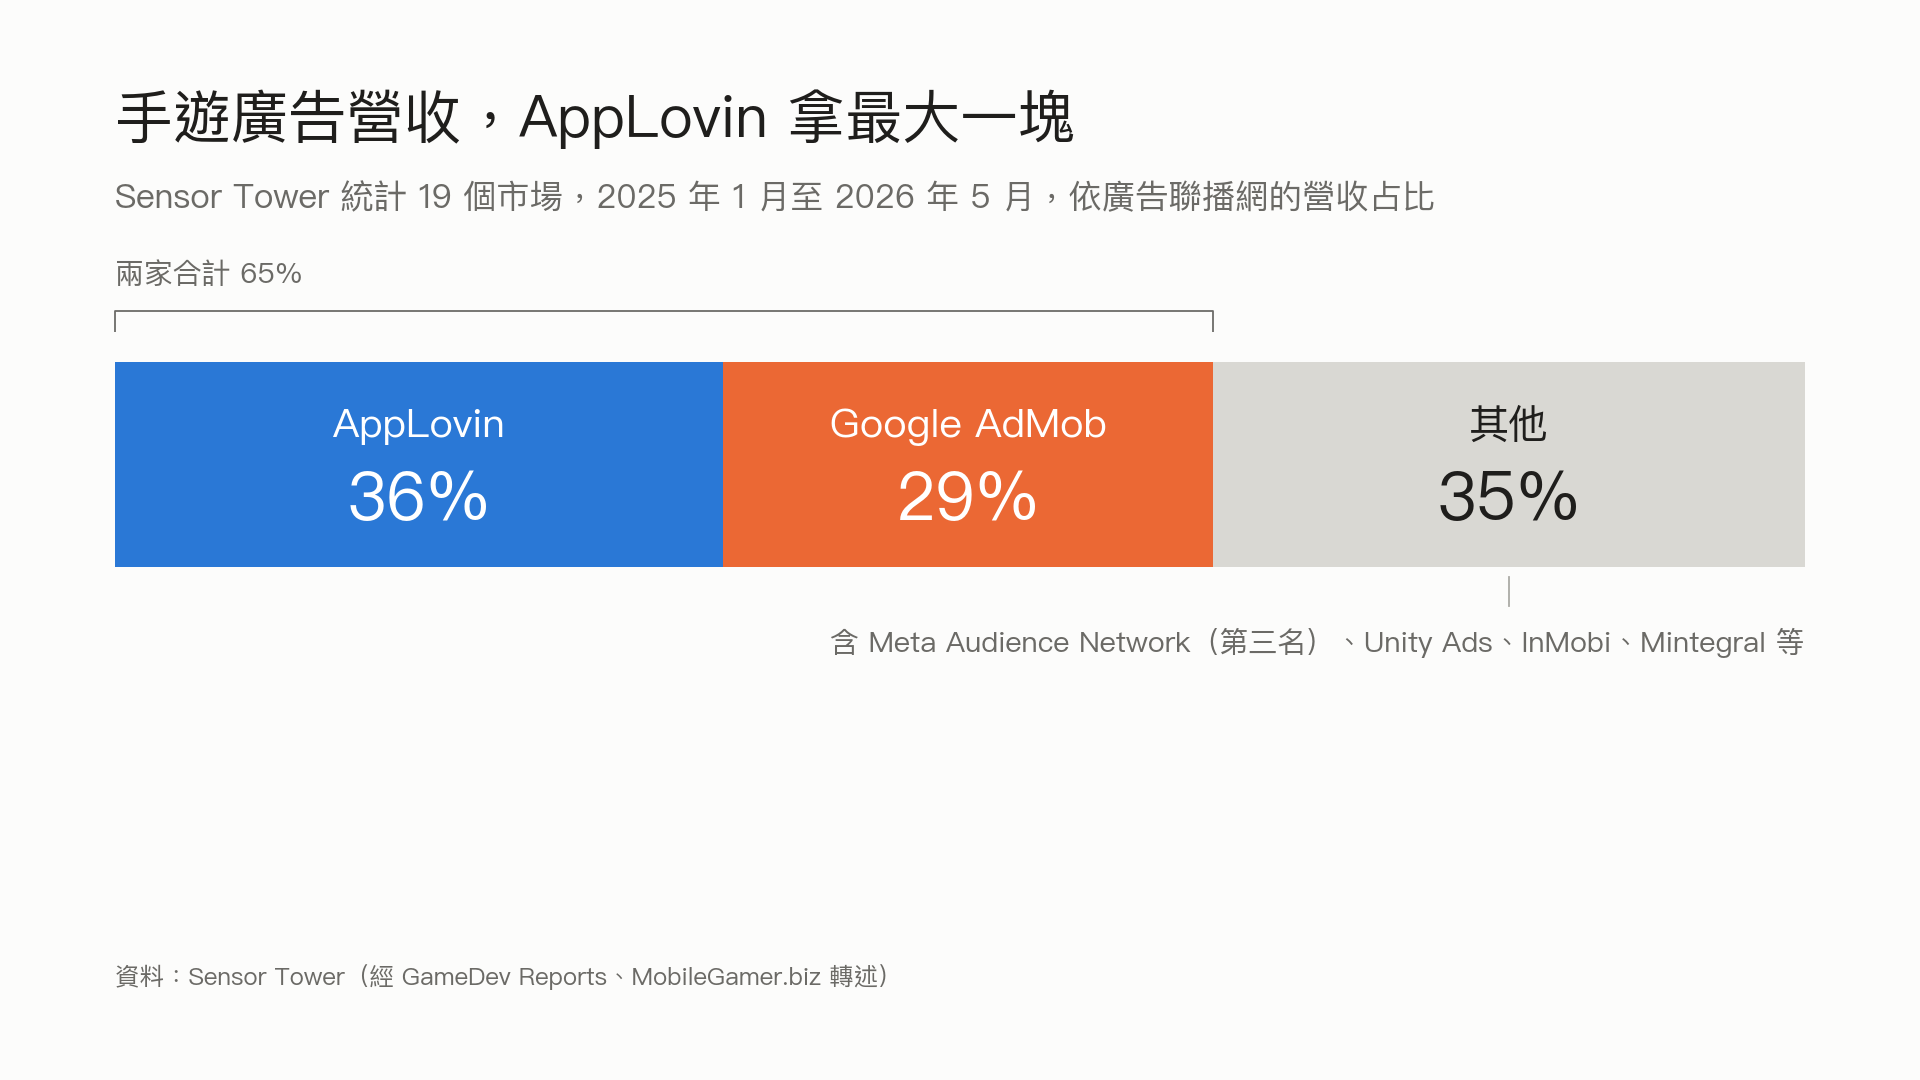
Sensor Tower 看流量變現端,也就是開發者的廣告收入從哪個廣告網路來,統計 19 個市場、2025 年 1 月到 2026 年 5 月的手遊廣告收入:
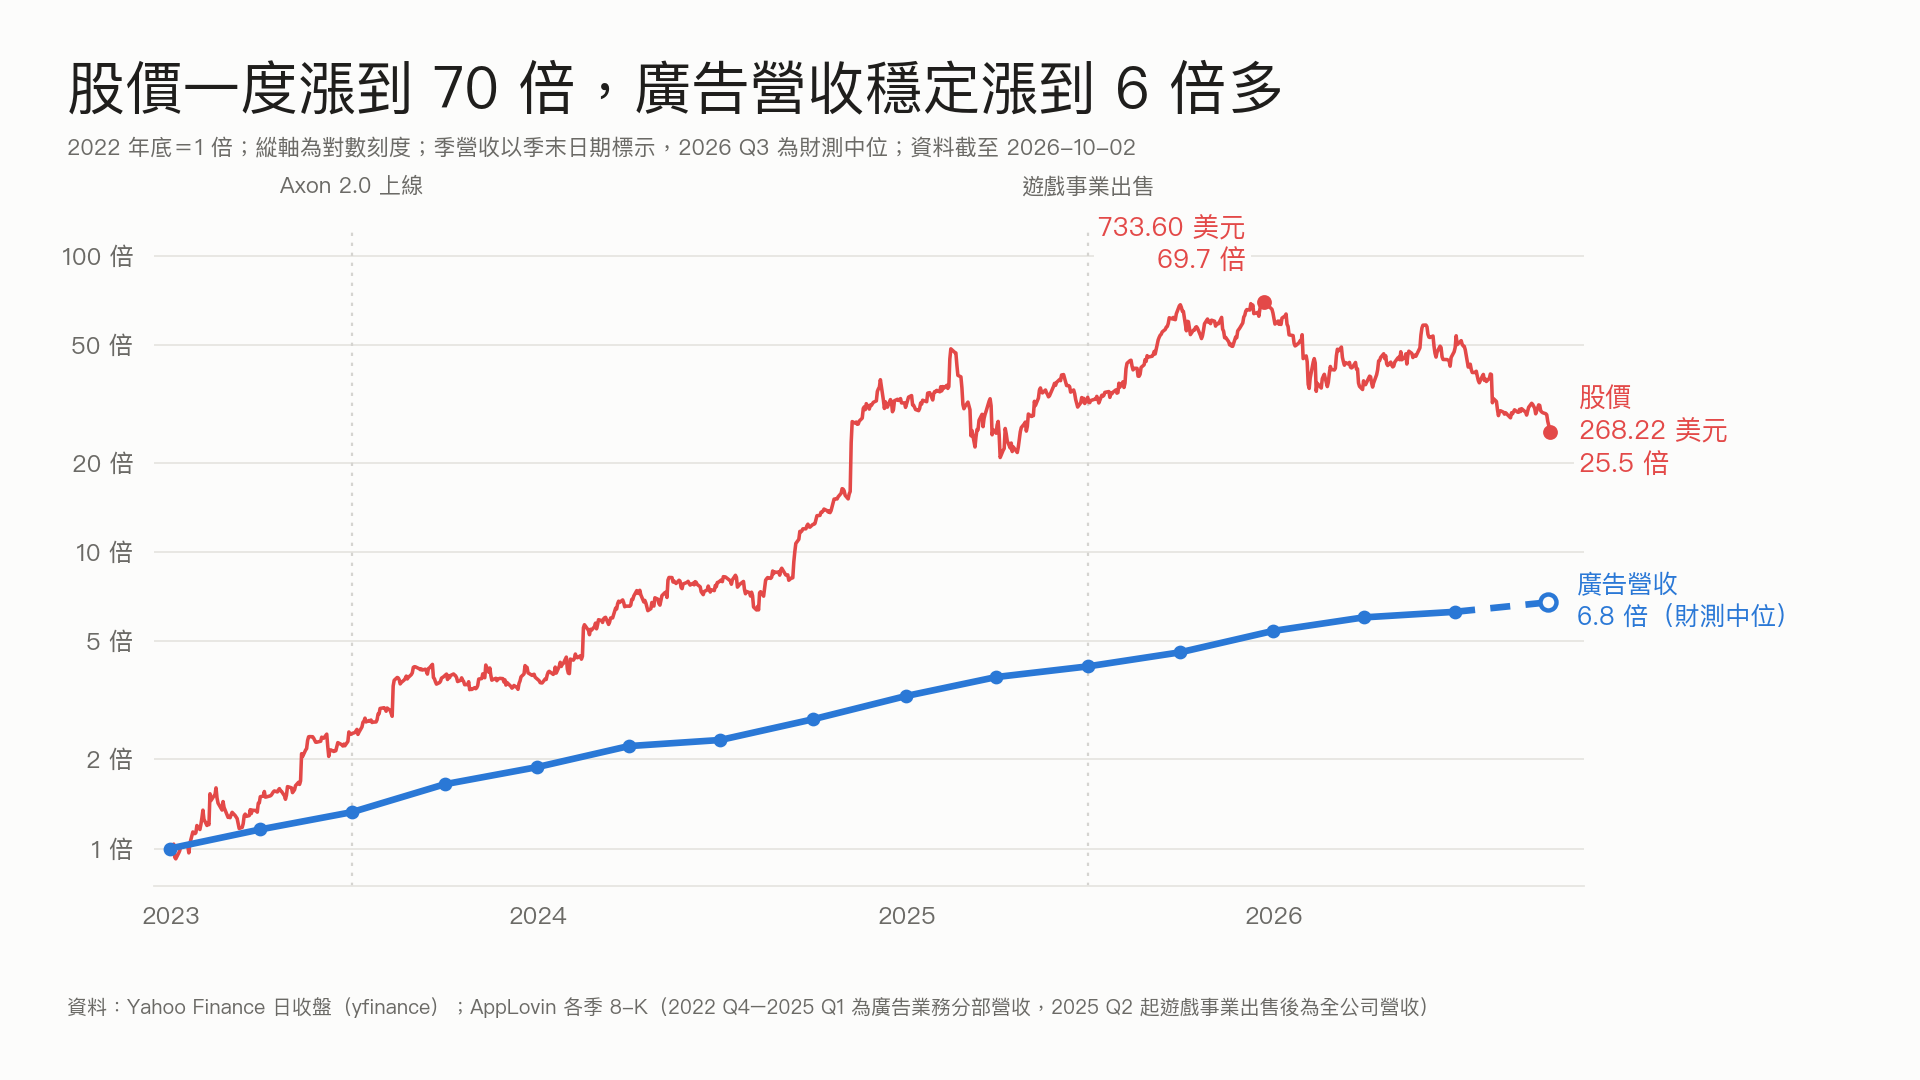
AppLovin 的廣告業務(2023 年時稱為軟體平台部門)營收從 2023 年的 18.4 億美元,成長到 2025 年的 54.8 億美元,2025 年調整後 EBITDA 45.1 億美元。CEO Foroughi 在 2026 年 2 月的法說會上回顧,五年前 Meta 在手遊廣告很強,「大家還記得 Meta 曾經占掉半個市場」,如今 AppLovin 是「遙遙領先的第一名」。一家沒有自己流量的公司,憑什麼?
AppLovin 遊戲市場的主場優勢
用廣告科技的分工來看,AppLovin 一家公司同時站在交易兩端。賣方是 SSP,也就是競價平台:2018 年收購並整合的 MAX(mediation),替遊戲開發者辦競價、決定每個版位賣給誰;Foroughi 2023 年初說,兩大 App 商店下載榜前段的 App 約三分之二用它變現。買方是 DSP,也就是自己舉牌的競標者:AppLovin Ads 背後的 Axon 模型依廣告主的回收目標出價,預估使用者 7 天或 28 天內會帶來多少收入。錢主要從 DSP 這端來,季報寫明幾乎全部營收來自 AppLovin Ads。Foroughi 2023 年就說:「在行動廣告,我們既是 SSP,也是 DSP。」
交易兩端之外,判斷哪則廣告帶來安裝的第三方量測也在它手上:2021 年收購的 MMP(行動歸因業者)Adjust。不過年報註明,除非客戶指示,Adjust 的資料不分享給 AppLovin。
兩端互相綁住開發者。Foroughi 說,MAX 只比別家好「幾個百分點」,但很多開發者一半以上的買量預算花在 AppLovin,離開 MAX,買量效果就打折。
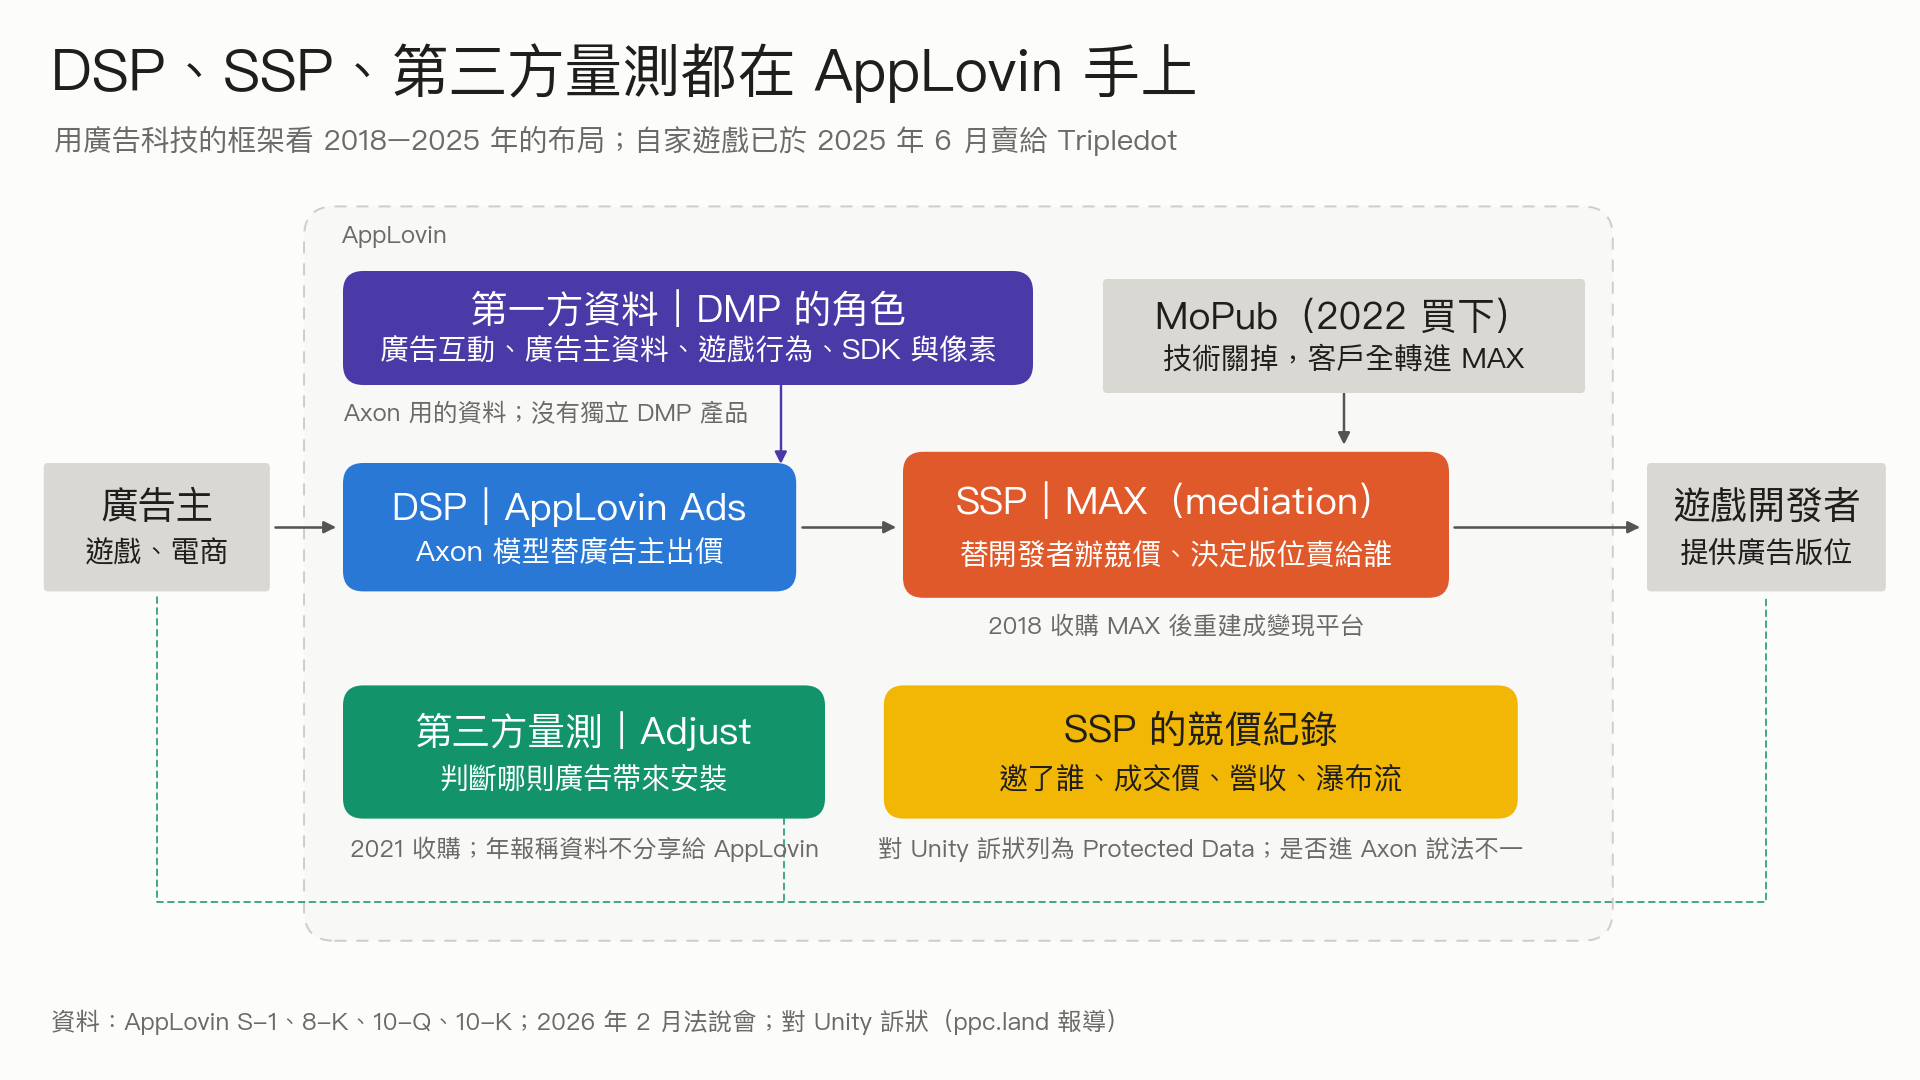
如同 Google 在程序化廣告的生態系玩法,擁有 SSP 和 DSP 也是 AppLovin 在手遊廣告的主場優勢。這個優勢可以分兩層看。
第一層是熱門手遊多半用 MAX 變現,AppLovin Ads 就在這些版位上大量出價,手遊開發者的廣告收入有 36% 來自它。每一次曝光之後,使用者有沒有點、有沒有下載、有沒有付費,這些和它廣告互動的第一方資料,加上廣告主回傳的資料,都回到 Axon;投放量越大,模型能學的回饋就越多,這是一般 DSP 拿不到的量。
第二層是外界懷疑的競價紀錄。經營 MAX(SSP),AppLovin 看得到整場競價的邀約、得標和成交價。分析師 Eric Seufert 的解釋是,每一筆出價都是廣告主對這個使用者終身價值(LTV)的估計,看得到全場出價,就知道每個使用者在所有廣告主眼中值多少。然而,AppLovin 在部落格上說,這份紀錄沒有進 Axon:Axon 從 MAX 只拿每個出價者都會收到的輸贏通知,完整的競價資料分開存放、七天後刪除。
不僅如此,9 月底 AppLovin 對 Unity 提起仲裁,並向舊金山法院聲請禁制令,指控 Unity 蒐集這類競價與成交資料來訓練模型(目前仍是 AppLovin 單方指控),書狀把它列為要求保護的「受保護資料」。自己說不用,還出手阻止別人拿去用,正好說明這份資料對訓練模型有多值錢,這也是外界一直懷疑的原因。
無論競價紀錄有沒有進模型,第一層的規模已經是 AppLovin 的主場優勢,對營收也是一大利多:2023 年第二季上線的 Axon 2.0,三季內把廣告業務營收年增率從 28% 拉到 91%。
ATT 之後,Meta 不出價的流量,AppLovin 接手
2021 年 4 月,Apple 隨 iOS 14.5 推出 App 追蹤透明度(ATT),iPhone 使用者可以拒絕被跨 App 追蹤,拒絕後廣告平台就拿不到廣告識別碼 IDFA。從此 iOS 流量分成兩種:同意追蹤、帶著 IDFA 的「有 ID」流量,和拒絕追蹤的「沒有 ID」流量。
ATT 重創了依賴追蹤的廣告平台,Meta 首當其衝,時任財務長 David Wehner 在法說會上估計,2022 年會因此少掉約 100 億美元營收。之後 Meta 的 Audience Network 改成只接受競價,在 iOS 上幾乎缺席:直到今年初,顧問公司 GameBiz 觀察的遊戲裡,Meta 占 iOS 廣告收入常常不到 1%。GameBiz 也觀察到,今年 1 月底起,Meta 在 iOS 的占比明顯回升。
Foroughi 今年 2 月在法說會上說,Meta 在 MAX 裡只對有 ID 的流量出價,對沒有 ID 的流量不出價;他也強調,就算 Meta 日後開始對這塊流量出價,也得和 Axon 2 正面競爭。這塊流量也比較便宜:據公司部落格,在 MAX 上,美國全螢幕廣告有 IDFA 的 CPM 約是沒有的兩倍。
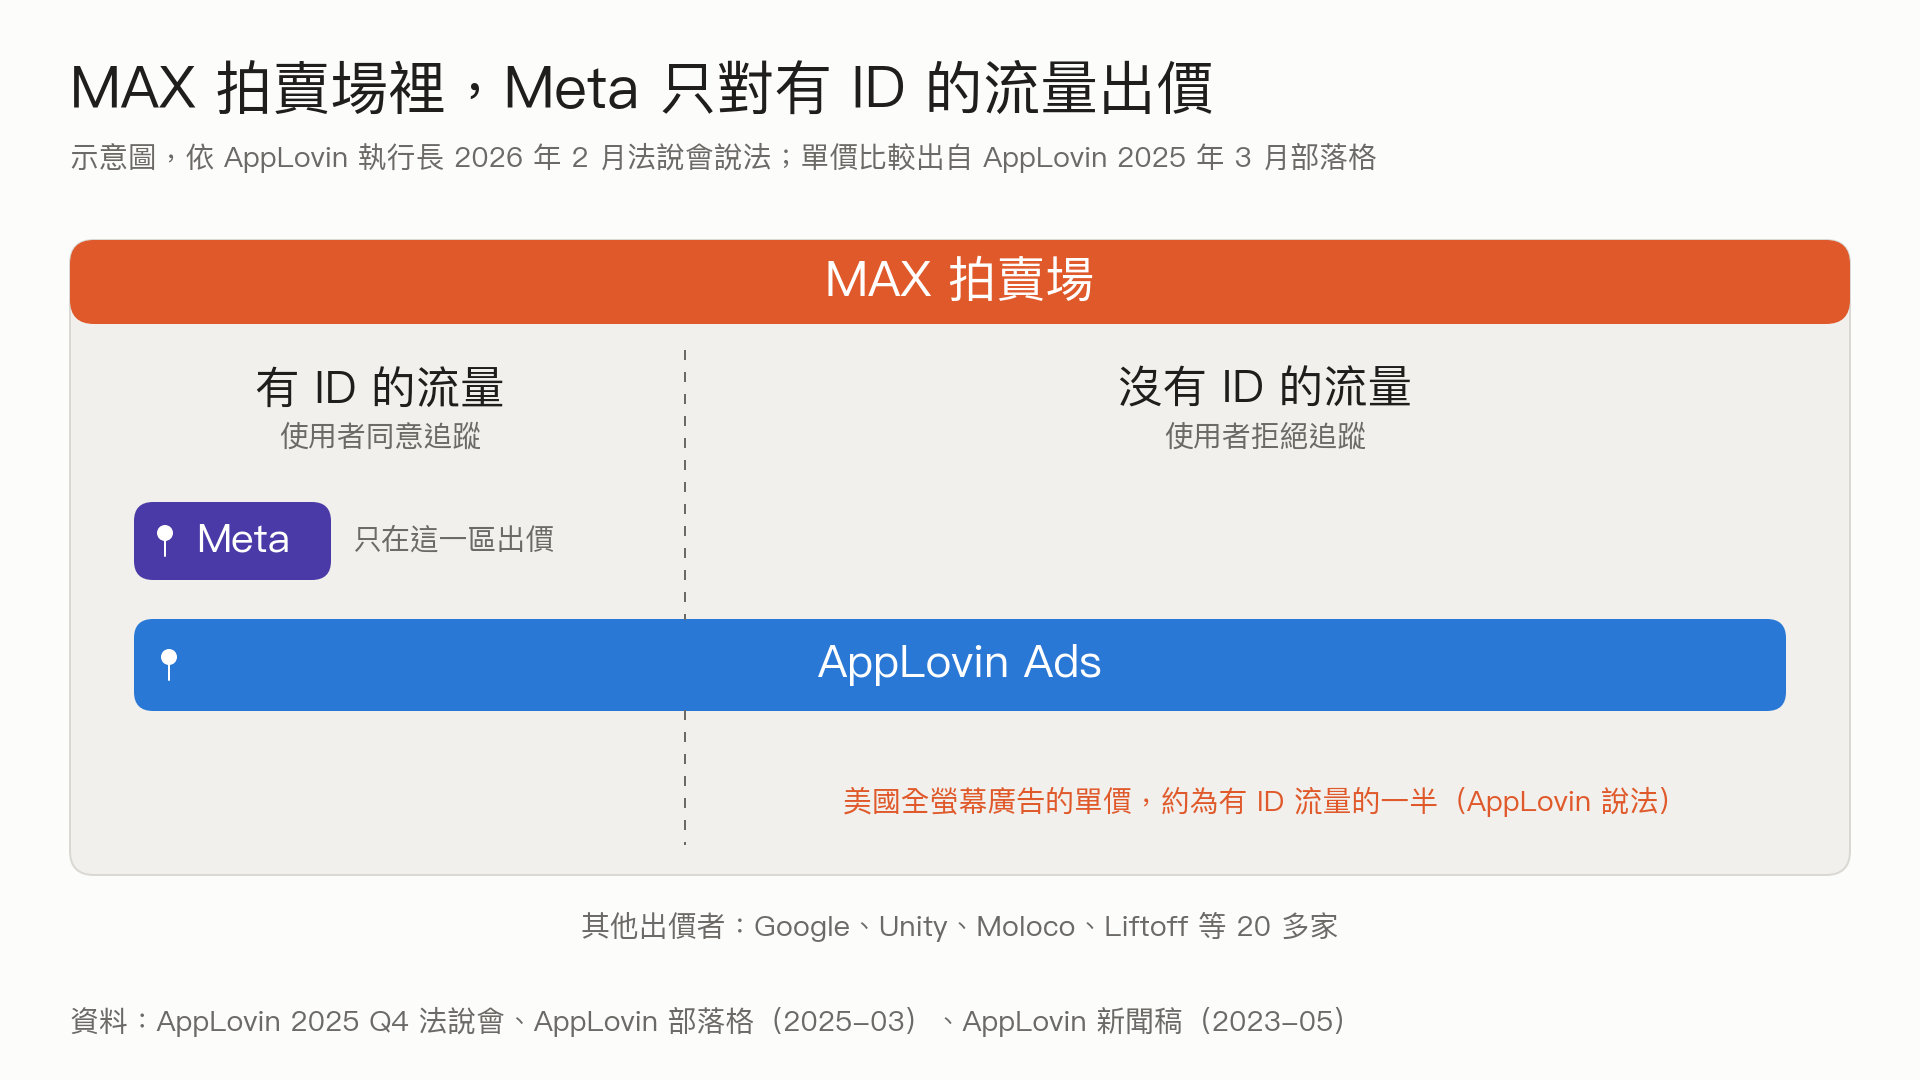
ATT 讓一大塊 iOS 流量沒有 ID 可用,Meta 至少在 MAX 上選擇不出價;AppLovin 的訊號本來就靠遊戲裡的情境和廣告互動,剛好站在接手的位置。
沒有 ID 還能出價,靠的是什麼訊號
這個問題一直有爭議,核心是「裝置指紋」:電信商、記憶體、開機時間、電量這類裝置資料單看無害,組合起來卻可能認出同一支手機。Apple 的開發者授權協定寫明,App 不得用裝置訊號去識別裝置或使用者。
- 賣空方指控:放空 AppLovin 的 Muddy Waters 2025 年 5 月發布報告,指它建立並偽裝持續性的識別碼,跨 App 追蹤使用者。
- 分析師質疑:8 月一篇買方實測報導裡,一位行動產業分析師把 AppLovin 形容為業界最積極的第三方資料蒐集者,SDK 會蒐集數十種裝置資料;使用者拒絕追蹤時,AppLovin 會把自己的跨 App 識別碼歸零,但他認為平台仍在背景產生可辨識的指紋,還能傳給程序化出價者。
- 公司說法:AppLovin 2025 年 3 月在部落格寫明,使用者拒絕追蹤時,不會另外建立裝置指紋;模型看的是許多訊號,有些是使用者同意時才有的具體資料,有些是一般資料,用統計估計哪則廣告最可能帶來互動或轉換。
- 監管結果:SEC(美國證券交易委員會)曾就它的資料蒐集做法展開調查,財務長 Matt Stumpf 在 2026 年 8 月的法說會上表示,SEC 已結束調查,且未建議採取執法行動。
引擎放慢,對手逼近
今年開始,AppLovin 面對的競爭明顯從多方逼近。
先是 Meta。Foroughi 今年 2 月曾表示,Meta「很可能在接下來一兩季」開始對沒有 ID 的流量出價;但獨立研究機構 Edgewater Research 5 月的通路調查則認為,Meta 短期內對 iOS 上沒有 IDFA 的流量出價的機率不高。另一方面,MAX 創辦人 Jim Payne 另起爐灶成立變現平台 CloudX,而 Meta 正是首批出價者之一。Google、Meta、Unity 與 Moloco 6 月更聯手取得第三方量測公司 AppsFlyer 的少數股權,據媒體報導交易規模逾 10 億美元(多為向既有股東收購持股),等於在 Adjust 之外,扶植另一個具規模的量測業者。
競爭壓力也開始打進 AppLovin 自己最擅長的市場。Unity 的廣告模型 Vector 第二季營收季增 23%;Edgewater 9 月的通路調查則指出,MAX 的市占率可能已接近「實際上的天花板」,競爭對手正逐步壓縮 AppLovin 的淨價差。
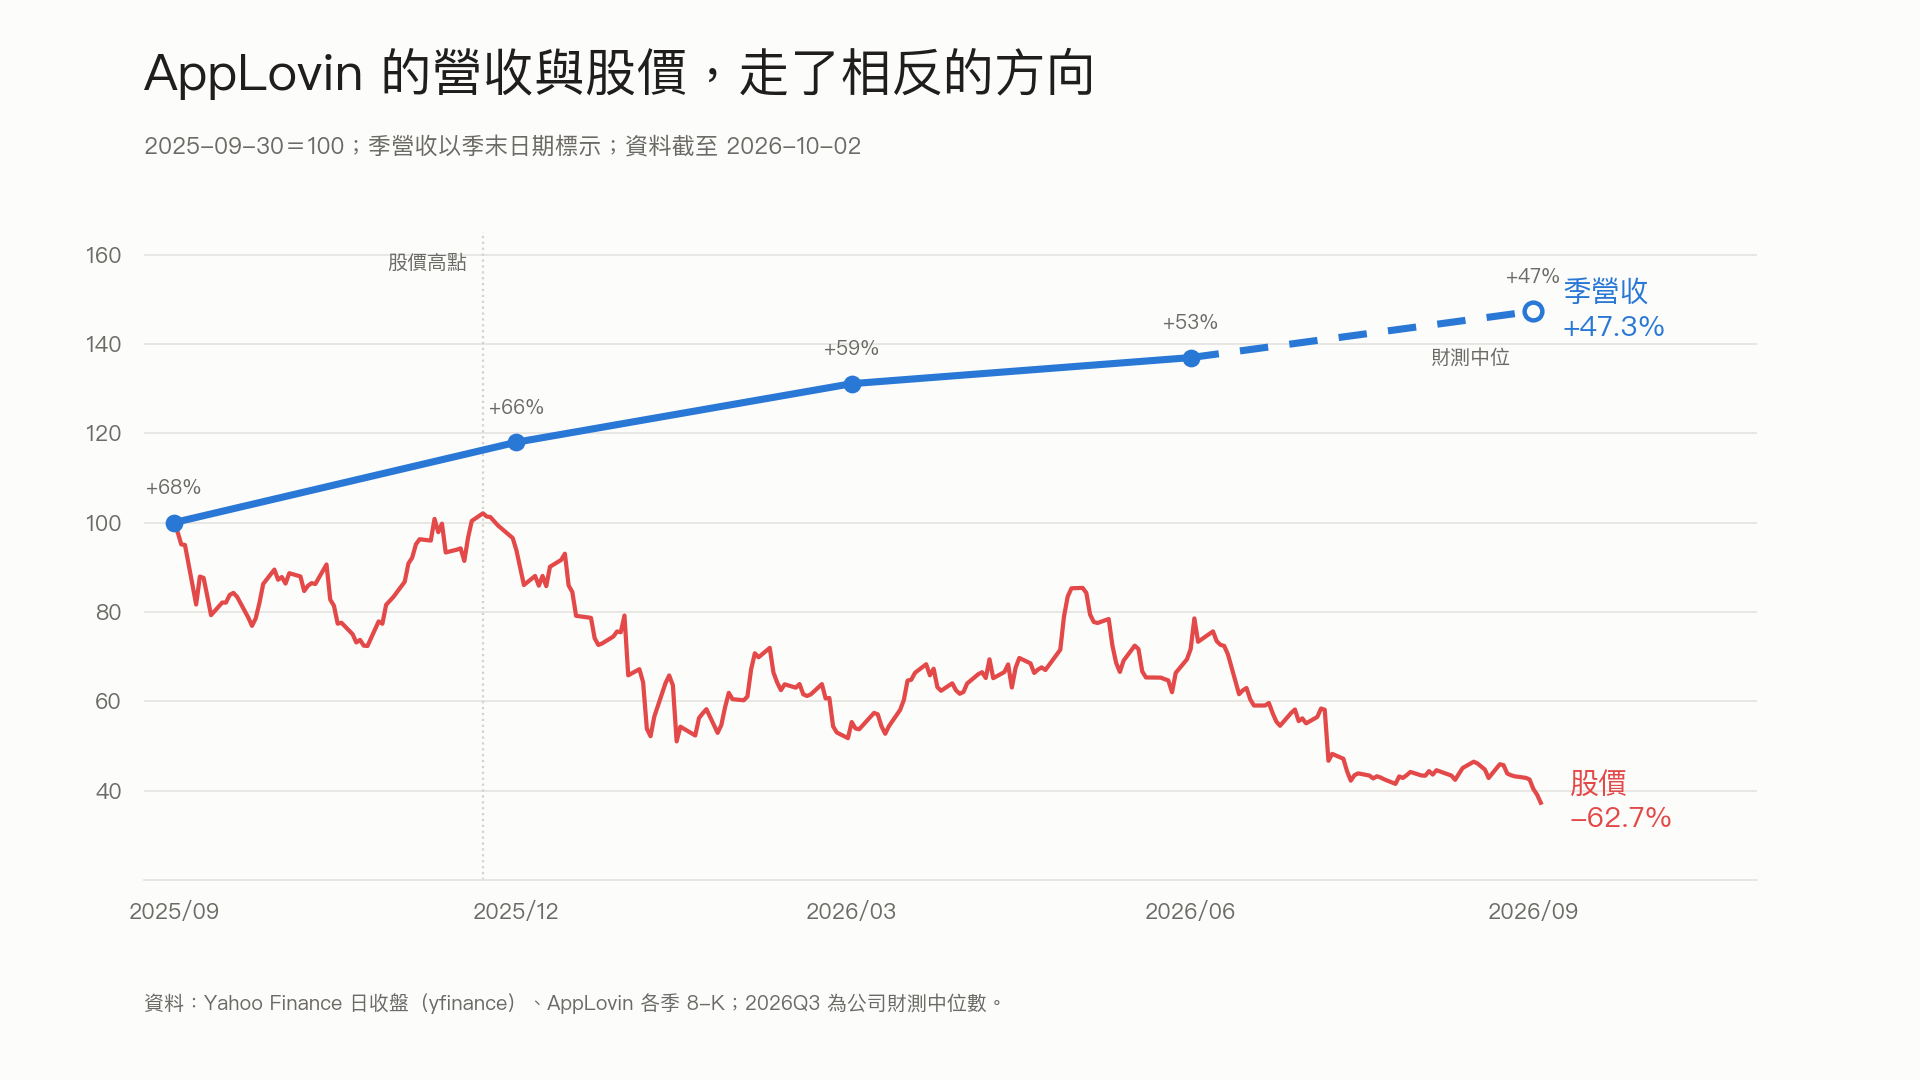
更值得注意的是,成長引擎本身也開始降速。Foroughi 坦言,第二季帶來明顯效果的模型改善比往常少;財務長 Matt Stumpf 也表示,第三季財測沒有納入尚未部署的新模型。營收年增率則從去年第三季的 68%,一路降到今年第三季財測的 46% 到 48%。
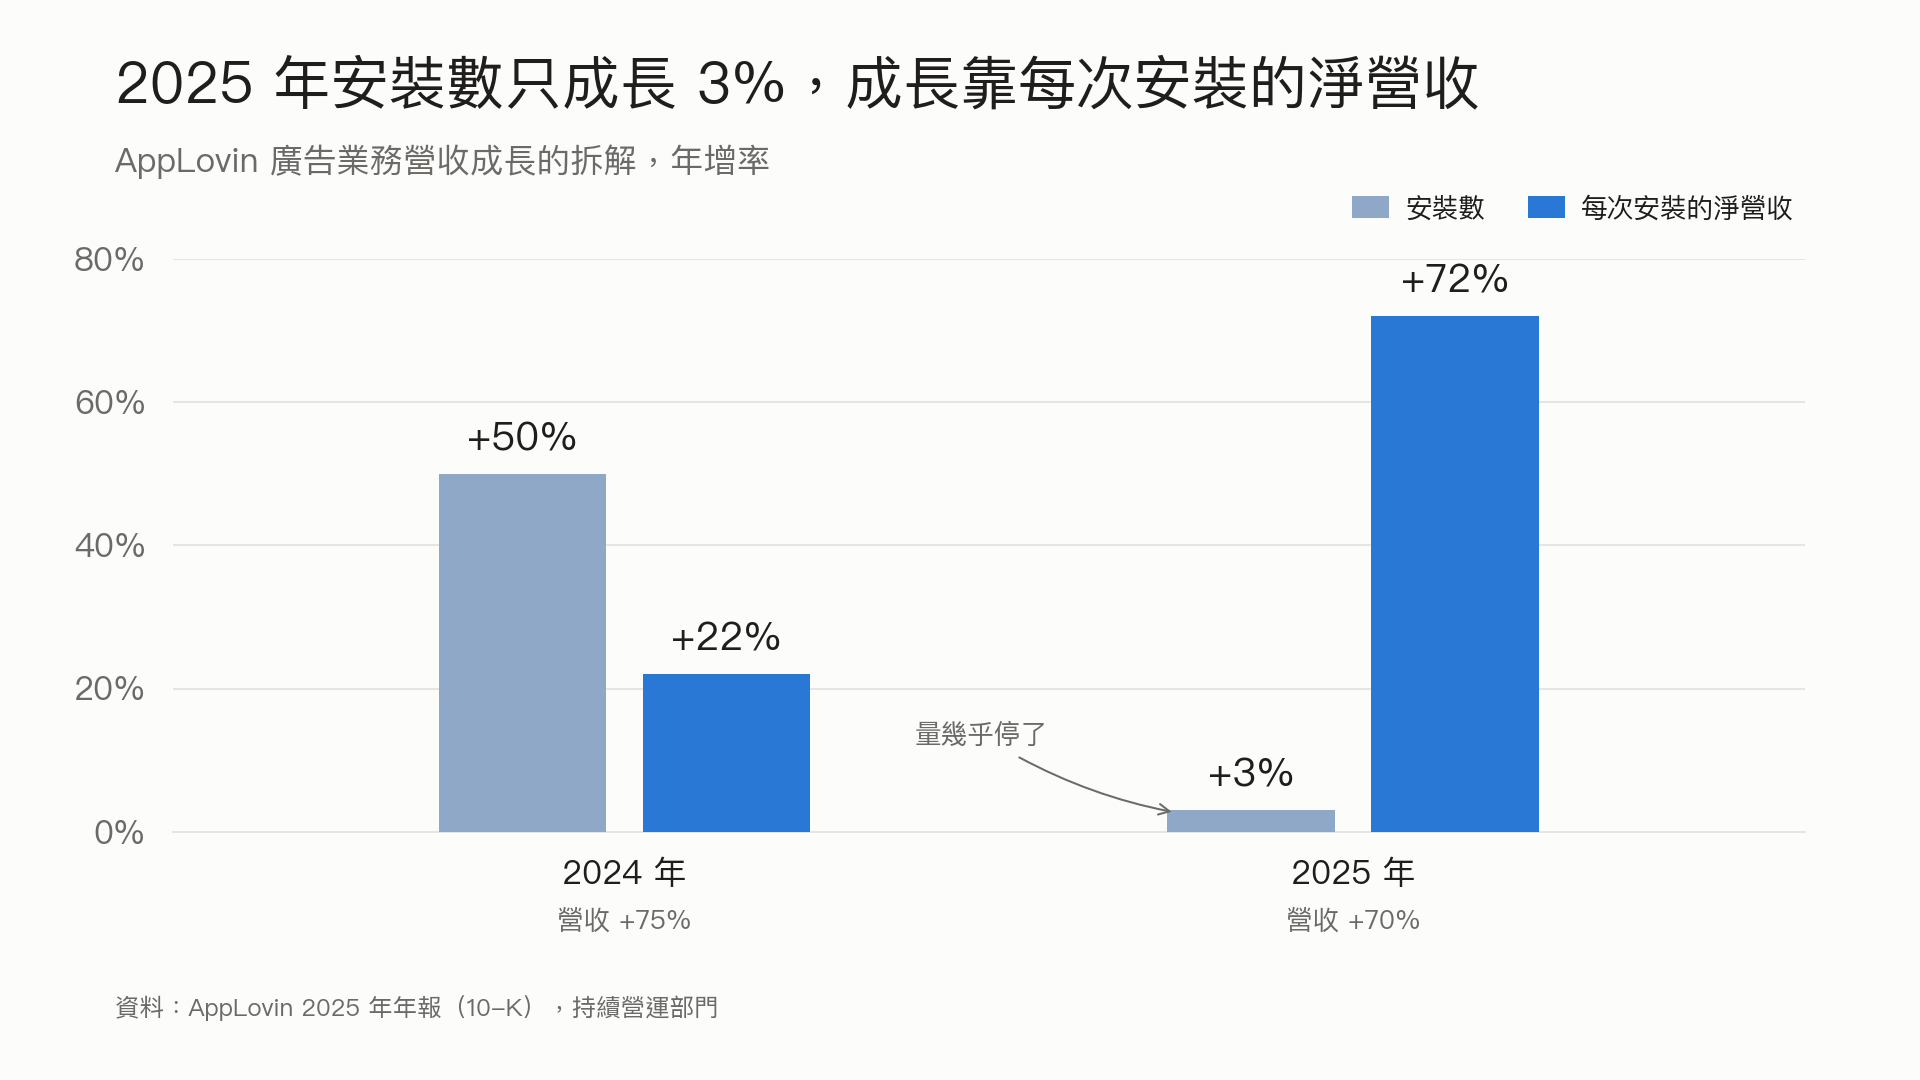
AppLovin 自己的年報與季報,其實也透露出相同訊號:2025 年安裝數只成長 3%,每次安裝的淨營收卻大增 72%;到了 2026 年第二季,安裝數甚至年減 2%,每次安裝的淨營收仍增加 58%。
單看這組數字,無法拆解究竟有多少來自模型進步、客戶組成改變,或更高的價差;但方向已經很清楚:量幾乎不再成長,AppLovin 接下來要維持高速成長,愈來愈依賴每一次安裝能榨出多少淨營收。
走進巨頭主場:電商預算本來在社群和搜尋手裡
安裝數成長放緩之際,AppLovin 也把戰線拉到電商廣告。自助投放平台 AppLovin Ads 於 6 月 22 日對所有廣告主開放,正式走進 Meta、Google 的主場。Foroughi 在第二季法說會坦言,電商廣告主大部分預算仍放在社群與搜尋,AppLovin 現階段多半被當成新的測試管道,要變成主要投放平台還需要時間。
公司目前揭露的進度不多。第二季非遊戲(以電商為主)廣告主的支出比 2025 年第四季旺季高出 28%,但遊戲與電商營收仍不拆分。Foroughi 2 月曾表示,分開看「很容易誤導」。第二季法說會上,美國銀行(Bank of America)分析師 Omar Dessouky 追問,電商支出究竟來自大量小客戶,還是少數大客戶,Foroughi 回答「目前是後者」;至於何時能像 Meta、Google 一樣被廣泛採用,他只說:「我們沒辦法告訴你什麼時候。」
公司不說,市場只好從電商網站安裝 AppLovin 追蹤像素的數量推估。美國銀行 7 月指出,6 月新增約 750 個像素,低於 5 月的 950 個;花旗(Citi)9 月則統計,截至 9 月 18 日 AppLovin 的全球電商客戶已有 13,105 家,單週增加 5.1%,創五個月最快。但富國銀行(Wells Fargo)指出,最近兩週新增像素的網站中有 85% 沒有流量,多為亞太地區的 Shopify 商店,認為這波成長只是看似起飛。
AppLovin 自己承認,最大的瓶頸是素材。6 月的開放公告寫,平台已接近一鍵建立活動和廣告,品牌「不必投入任何素材資源」就能上手;但 Foroughi 在 8 月 5 日的第二季法說會上表示,素材仍是「我們系統裡最大的障礙」,尤其 30 到 60 秒的高品質影片,目前還無法自動生成並直接交給廣告主使用。
結論:市場想看的是一條看得見的成長路線
從 2025 年 12 月 22 日的收盤高點 733.60 美元,到 2026 年 10 月 2 日的 268.22 美元,AppLovin 跌了 63%。利多其實不少:SEC 結案、公司上半年買回股票超過 15 億美元、多數分析師仍給買進。這些消息處理的是法律風險和股東回報,市場問的卻是成長還能靠什麼延續,這一題公司的回答是不能保證、不能預測,或者不公布。
第三季財報預計 11 月初發布(去年是 11 月 5 日盤後)。到時候要看四件事:
- 第四季財測:10 月初投資研究平台 TIKR 彙整的分析師共識約 22.8 億美元。明顯低於共識,代表成長不及預期;Edgewater 說的價差壓縮是可能原因之一,要看公司怎麼拆解原因才能判斷。
- 電商揭露:公司有沒有開始公布電商營收、活躍付費廣告主數或持續投放的客戶數;只要有一項,市場就能少靠像素數量替它估值。
- Axon 改版節奏:AppLovin 的成長很大一部分來自廣告推薦模型 Axon 定期改版、讓廣告成效變好,但第二季有感的改版變少,第三季財測也沒算進新模型。要看管理層會不會交代下一次 Axon 改版的時間,以及用同一套標準公布改版前後的成效差異。
- Meta 的動向:要看按有無 IDFA 拆開的出版商競價資料,分國家和廣告格式確認 Meta 有沒有開始出價,收入上升不能當證據。Meta 進場會壓縮 AppLovin 在這塊流量的優勢,但多一個買家出價,也可能讓開發者更離不開 MAX。
股價的問題,很大一部分出在溝通。市場想看的是一條看得見的成長路線:電商營收占多少、模型多久更新一次、Meta 進場後這塊流量還剩多少空間。把這些講清楚、讓投資人買單,本來就是上市公司投資人關係(IR)該做的功課,AppLovin 在這一塊確實落後。但資本市場的評價是一回事,生意本身是另一回事:第二季營收年增 53%、淨賺 12.7 億美元,第三季財測仍有 46% 到 48% 的成長。
對廣告科技產業,這是正面的訊號。一家沒有社群平台、也沒有搜尋引擎的公司,靠著同時經營買賣兩端和自己的模型,在 Google、Meta 的地盤裡做出這樣的獲利,說明巨頭之外仍有生意可做。廣告預算終究會留在能替客戶解決問題的地方:很多遊戲開發者把一半以上的買量預算放在 AppLovin,因為它真的帶得來會花錢的玩家。股價怎麼走,要看 11 月的財報;至於沒有自家流量的廣告科技公司能不能和巨頭分庭抗禮,AppLovin 這幾年的成績已經證明可以。(by Brick)
備註:股價資料 Yahoo Finance 日收盤,2022 年 12 月 30 日至 2026 年 10 月 2 日。