德州變天,AI 股跌爛:2026 美國期中選舉如何改寫算力版圖

德州州長 Greg Abbott 這次選舉的廣告花了近 1.18 億美元,是對手的四倍多,最後還是輸了。
贏他的是民主黨籍德州州眾議員 Gina Hinojosa。她是勞工律師出身,選前錄了一段影片:「我當上州長,會暫停所有資料中心的核准,直到州議會通過保護德州人的法律。」德州握有全美規劃中資料中心容量的四分之一。
開票隔天,微軟、Amazon 股價漲逾 6%,輝達、CoreWeave 下跌。再隔一天,那斯達克跌了 5.5%。十月,市場還在問 AI 花掉的錢什麼時候賺回來;到了十一月,德州選民問了另一個問題:AI 要用誰的電。
本文要用德州回答選舉之後的產業題目:這場選舉對 AI 產業是利多還是利空。答案是,目前看來 AI 需求還沒被選掉,選舉先改變的是把算力需求變成通電機房的速度。
總統沒有換人,替 AI 立法與發照的人換了一大批
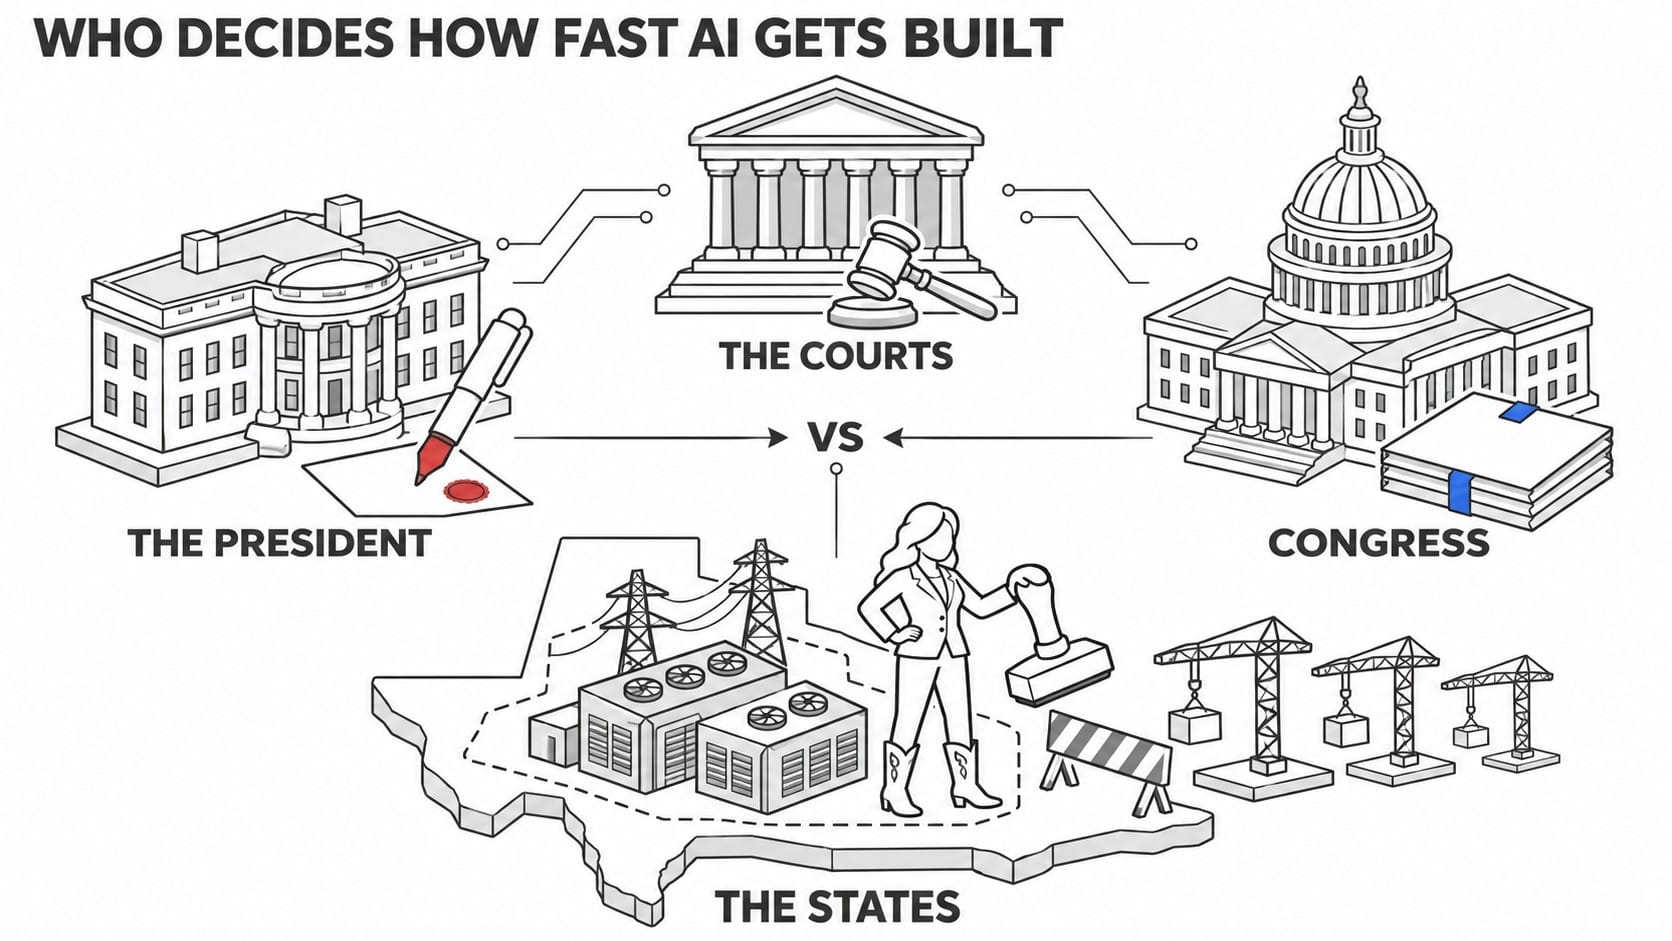
美國的權力分成三塊,AI 產業在意的事,各自卡在不同門口。
總統管行政:川普的任期到 2029 年 1 月,他靠行政命令與司法部做事。要不要用行政命令與訴訟挑戰各州的 AI 法、司法部要不要繼續告 Google,都在這一邊;但要訂出能取代各州的全國規則,仍得靠國會立法。
國會管錢與法律:資料中心要不要加稅、折舊怎麼算、隱私法怎麼寫,都得經參眾兩院通過,再由總統簽字。
法院管解釋:AI 拿別人的內容訓練算不算侵權、Google 要不要拆,最後由法官判。聯邦法官由總統提名、參議院同意後終身任職,選舉換不到他們。
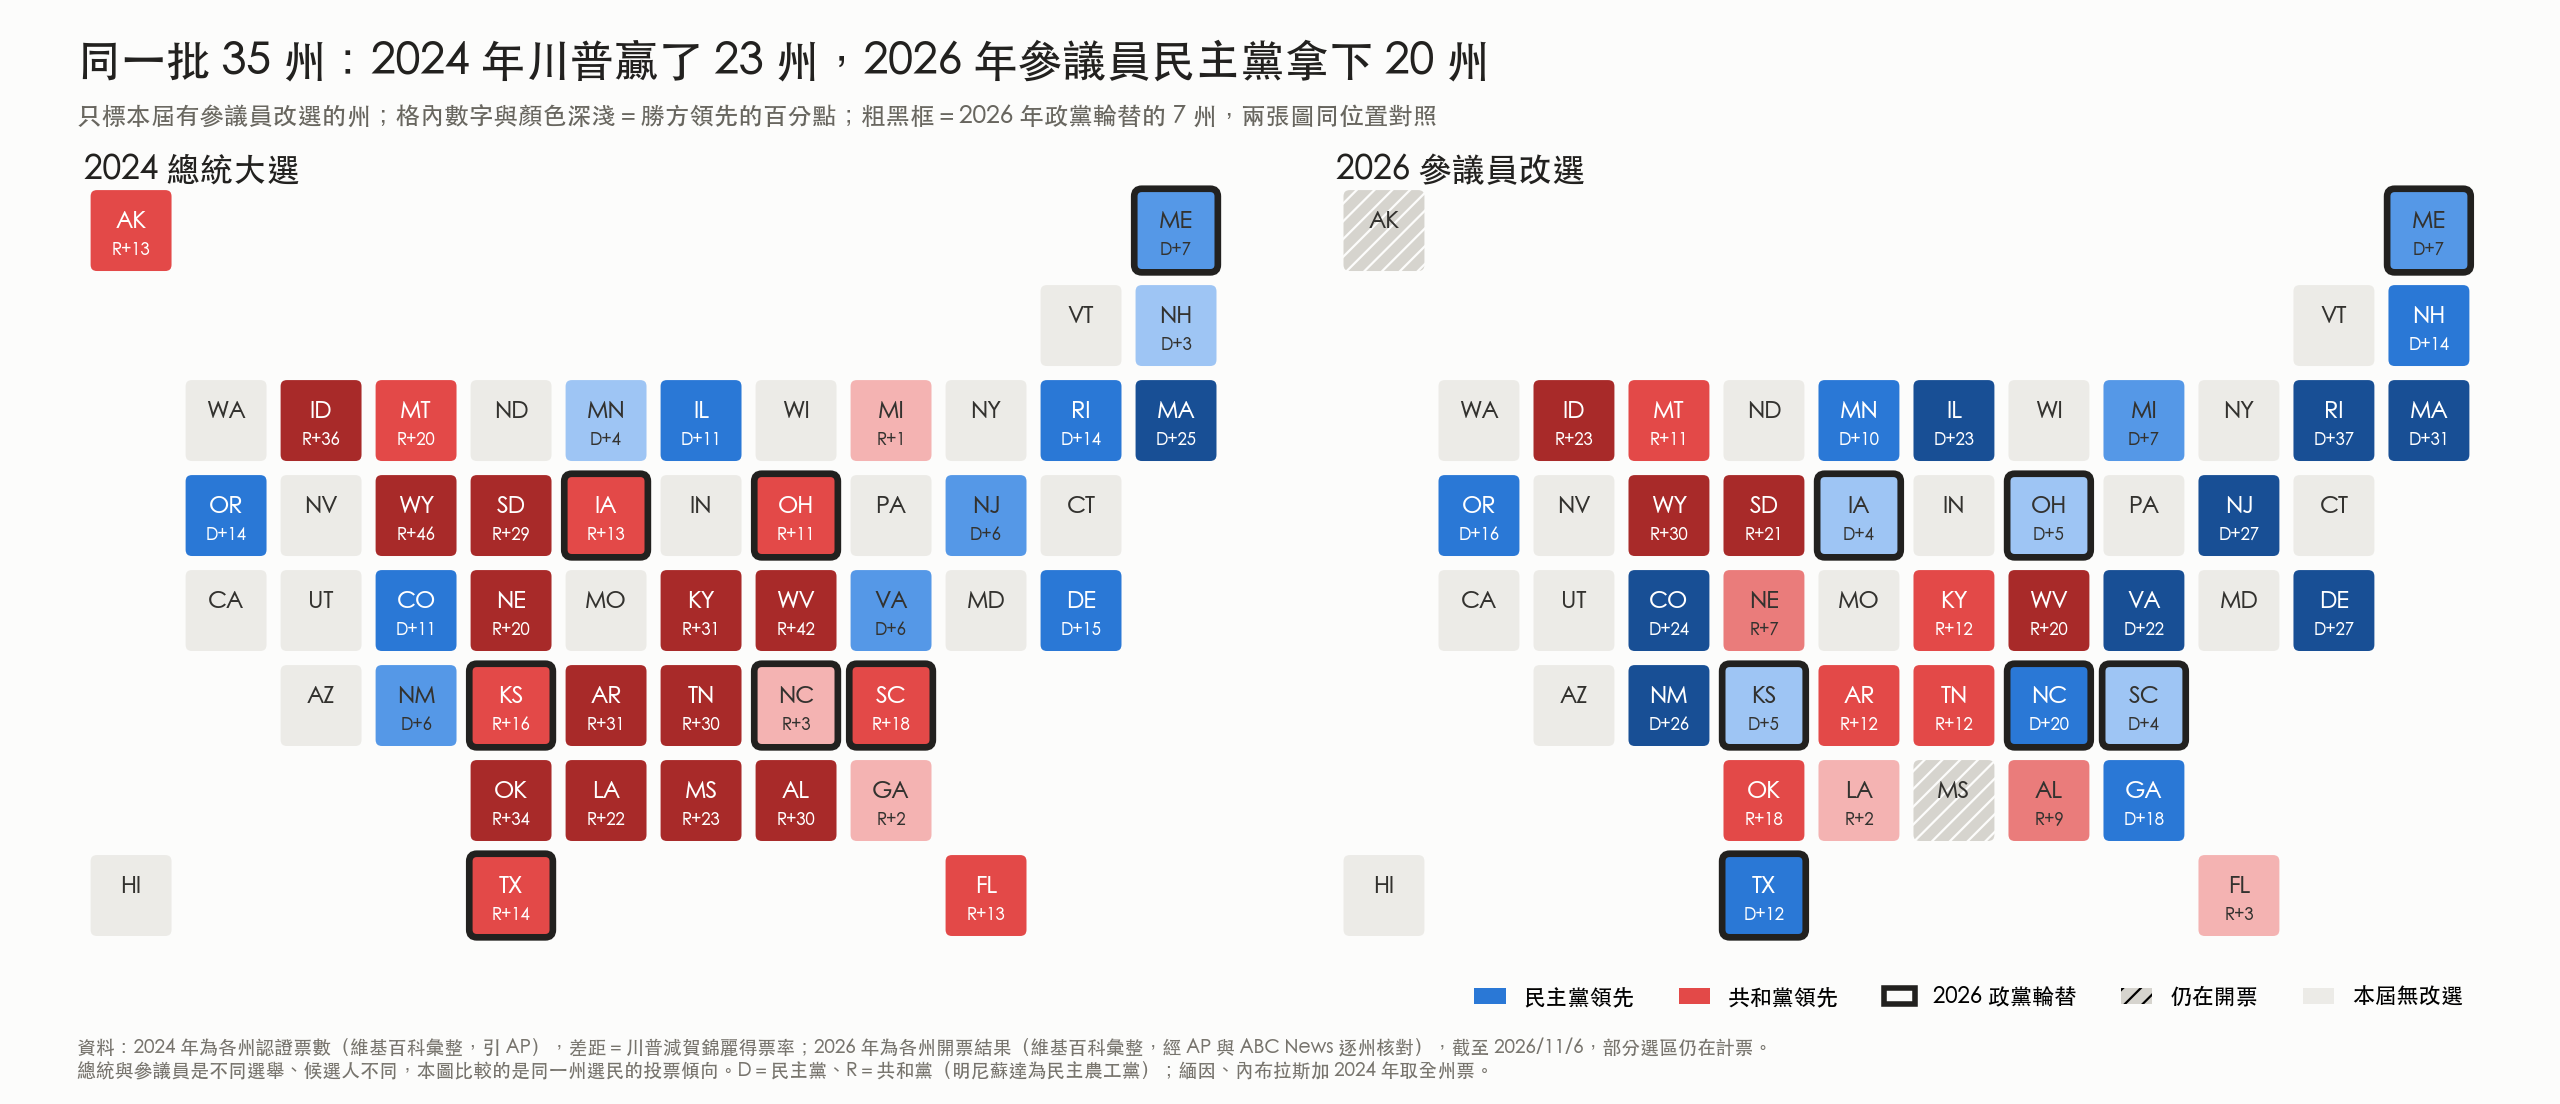
11 月 3 日的期中選舉,結果是民主黨一面倒。眾院改選全部 435 席,民主黨原本只要淨增 3 席就能過半,最後翻了 40 多席,預估至少拿下 250 席。參院改選 35 席,民主黨從共和黨手上翻了 7 席。州長選舉則翻下德州、喬治亞、俄亥俄、愛荷華、內華達 5 州,全是川普 2024 年贏過的州。民主黨也是 2010 年以來首度握有過半州長。截至 11 月 5 日,共和黨只從民主黨手上翻下 2 席眾院席次。
新國會將在 2027 年 1 月 3 日開議。總統沒換,國會換手,兩邊開始互相牽制。摩根士丹利(Morgan Stanley)的選後報告認為,這等於排除了共和黨用預算調和程序單獨過關的可能。預算調和程序是只需過半數就能通過的預算法案;少了這條路,川普接下來要推政策,更多得靠行政命令。
三權之外,還有一層最常被忽略。機房的併網、電價、選址與租稅優惠,多由州政府、州公用事業委員會與郡級機關決定,有些地方還要交付公投。
這次翻盤的州長中,德州、喬治亞、俄亥俄的勝選者都主張暫停或收緊資料中心。AI 的終端需求主要由市場形成,機房能蓋多快,卻卡在州與國會這兩關。德州就是最受矚目的例子。
德州一夜換人,市場兩天換了兩種估法
11 月 4 日的盤面,把 AI 股拆成兩半。
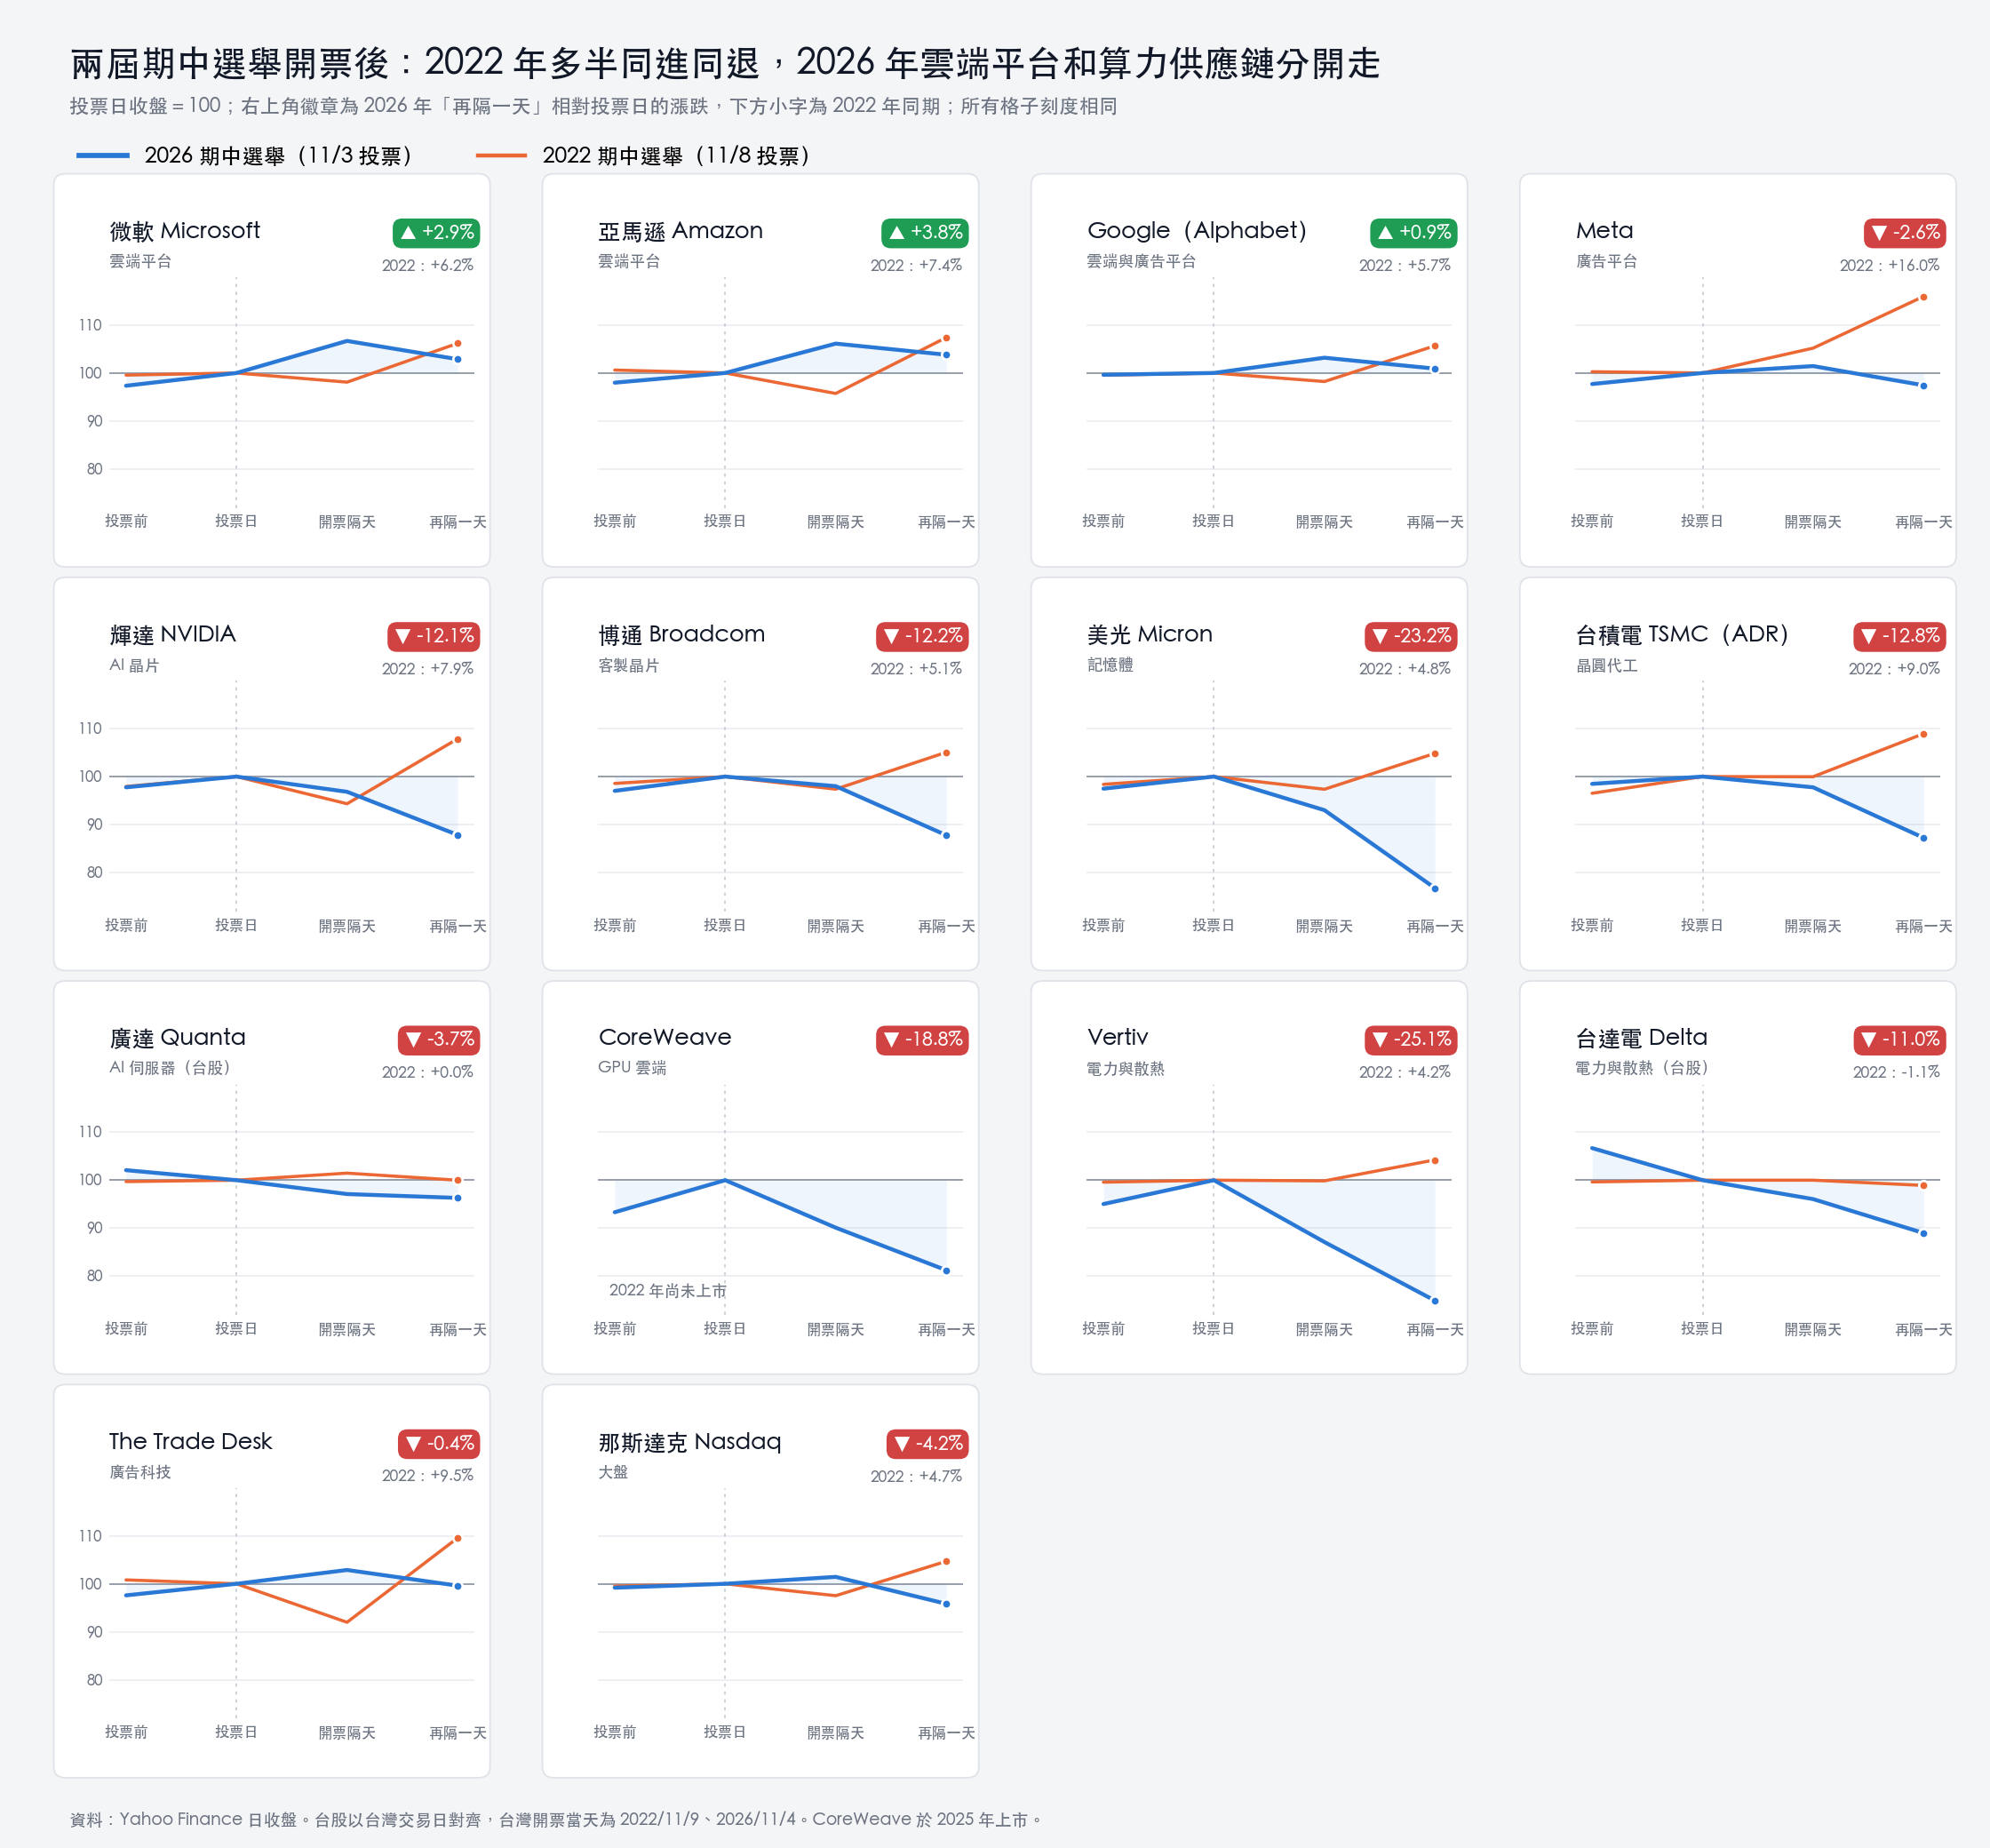
微軟(Microsoft)與 Amazon 各漲超過 6%,輝達(Nvidia)跌 3.2%,記憶體廠美光(Micron)跌 7%,向外出租 GPU 的 CoreWeave 跌近一成。
摩根大通(JPMorgan)研究共同主管 James Sullivan 的解釋是:新增供給受限,既有容量就更值錢。
11 月 5 日,那斯達克再跌 5.52%。當天還有高通(Qualcomm)財測不如預期,以及聯準會官員暗示升息,但賣壓仍集中在晶片與資料中心個股。
2022 年期中選舉開票隔天,微軟與輝達一起下跌。這次同一天卻一漲一跌,至少在開票後的盤面上,手握容量的平台和仰賴擴產的供應鏈被分開對待。
這是上篇那道題的變形。十月,市場逼 Meta、Google、Amazon 少花錢,平台不肯。現在換成州政府踩煞車,踩的是 2028 年以後新增容量的時程。
高盛(Goldman Sachs)估算,可能收緊規則的州握有全美約 45% 的規劃中容量。高盛策略師 Rich Privorotsky 則認為,部分公司會把支出提前到 2027 年,搶在新規前動工。
這代表平台短期的現金流可能更緊,手上已經通電的機房則會最先受益。
代價落在 2028 年以後,由兩群人承擔。一群是靠平台擴產才有訂單的晶片與記憶體供應鏈,另一群是沒有其他現金流可以等的 GPU 雲端業者。不過,若 2027 年真的出現搶建潮,供應鏈短期反而可能先接到提前的訂單。
德州先踩煞車,Hinojosa 準備踩得更深
8 月 3 日,一個月前還支持資料中心的 Abbott,成為最早暫停新機房併網的共和黨州長之一,並下令稽核所有案子的用電、環境衝擊與租稅優惠。
民意也站在同一邊。休士頓大學 10 月的調查顯示,79% 的德州選民支持限制資料中心的數量。
下一任德州州長 Hinojosa 要再往前一步。她 1 月 19 日就任後要暫停所有核准,已在施工的案子據報可豁免。
德州也不是唯一案例。11 月 3 日,全美 10 個州共有 41 項地方公投與資料中心有關。依選舉資料庫 Ballotpedia 的彙整,只有北達科他州一項的結果對開發有利。
俄亥俄州 Ashville 村以約 82% 否決一項開發協議(涉及兩棟機房)。新當選的俄亥俄州長 Amy Acton 主張,機房必須付足 100% 電費、全用工會勞工才准蓋。
NBC 出口民調中,56% 的選民表示,AI 與資料中心是投票時的重要考量;76% 反對自家社區蓋新資料中心。
眾院倒是已有壓倒性共識。眾議院 9 月以 417 票對 3 票通過法案,要求用電 100 MW(1 億瓦)以上的大戶自付電網升級的全部增量成本,目前仍卡在參議院。
對 AI 產業,這是三筆帳:
- 時程:部分轄區把開發案交付公投,案子多一道投票
- 成本:眾院版本要機房自付電網升級,目前仍停在參院
- 地點:資金往不辦公投的地方移,或改建電錶後面的自備電廠
台灣廠商已經站在這條線上。台達電董事長鄭平 10 月 29 日在法說會表示,資料中心開始尋求自建電力,台達電的固態氧化物燃料電池將在 2027 年量產。
同一場法說也承認,第三季毛利率下滑,原因之一是資料中心建置延遲。缺電帶來訂單,也帶來延遲。
德州的錢砸得最多,也輸得最多
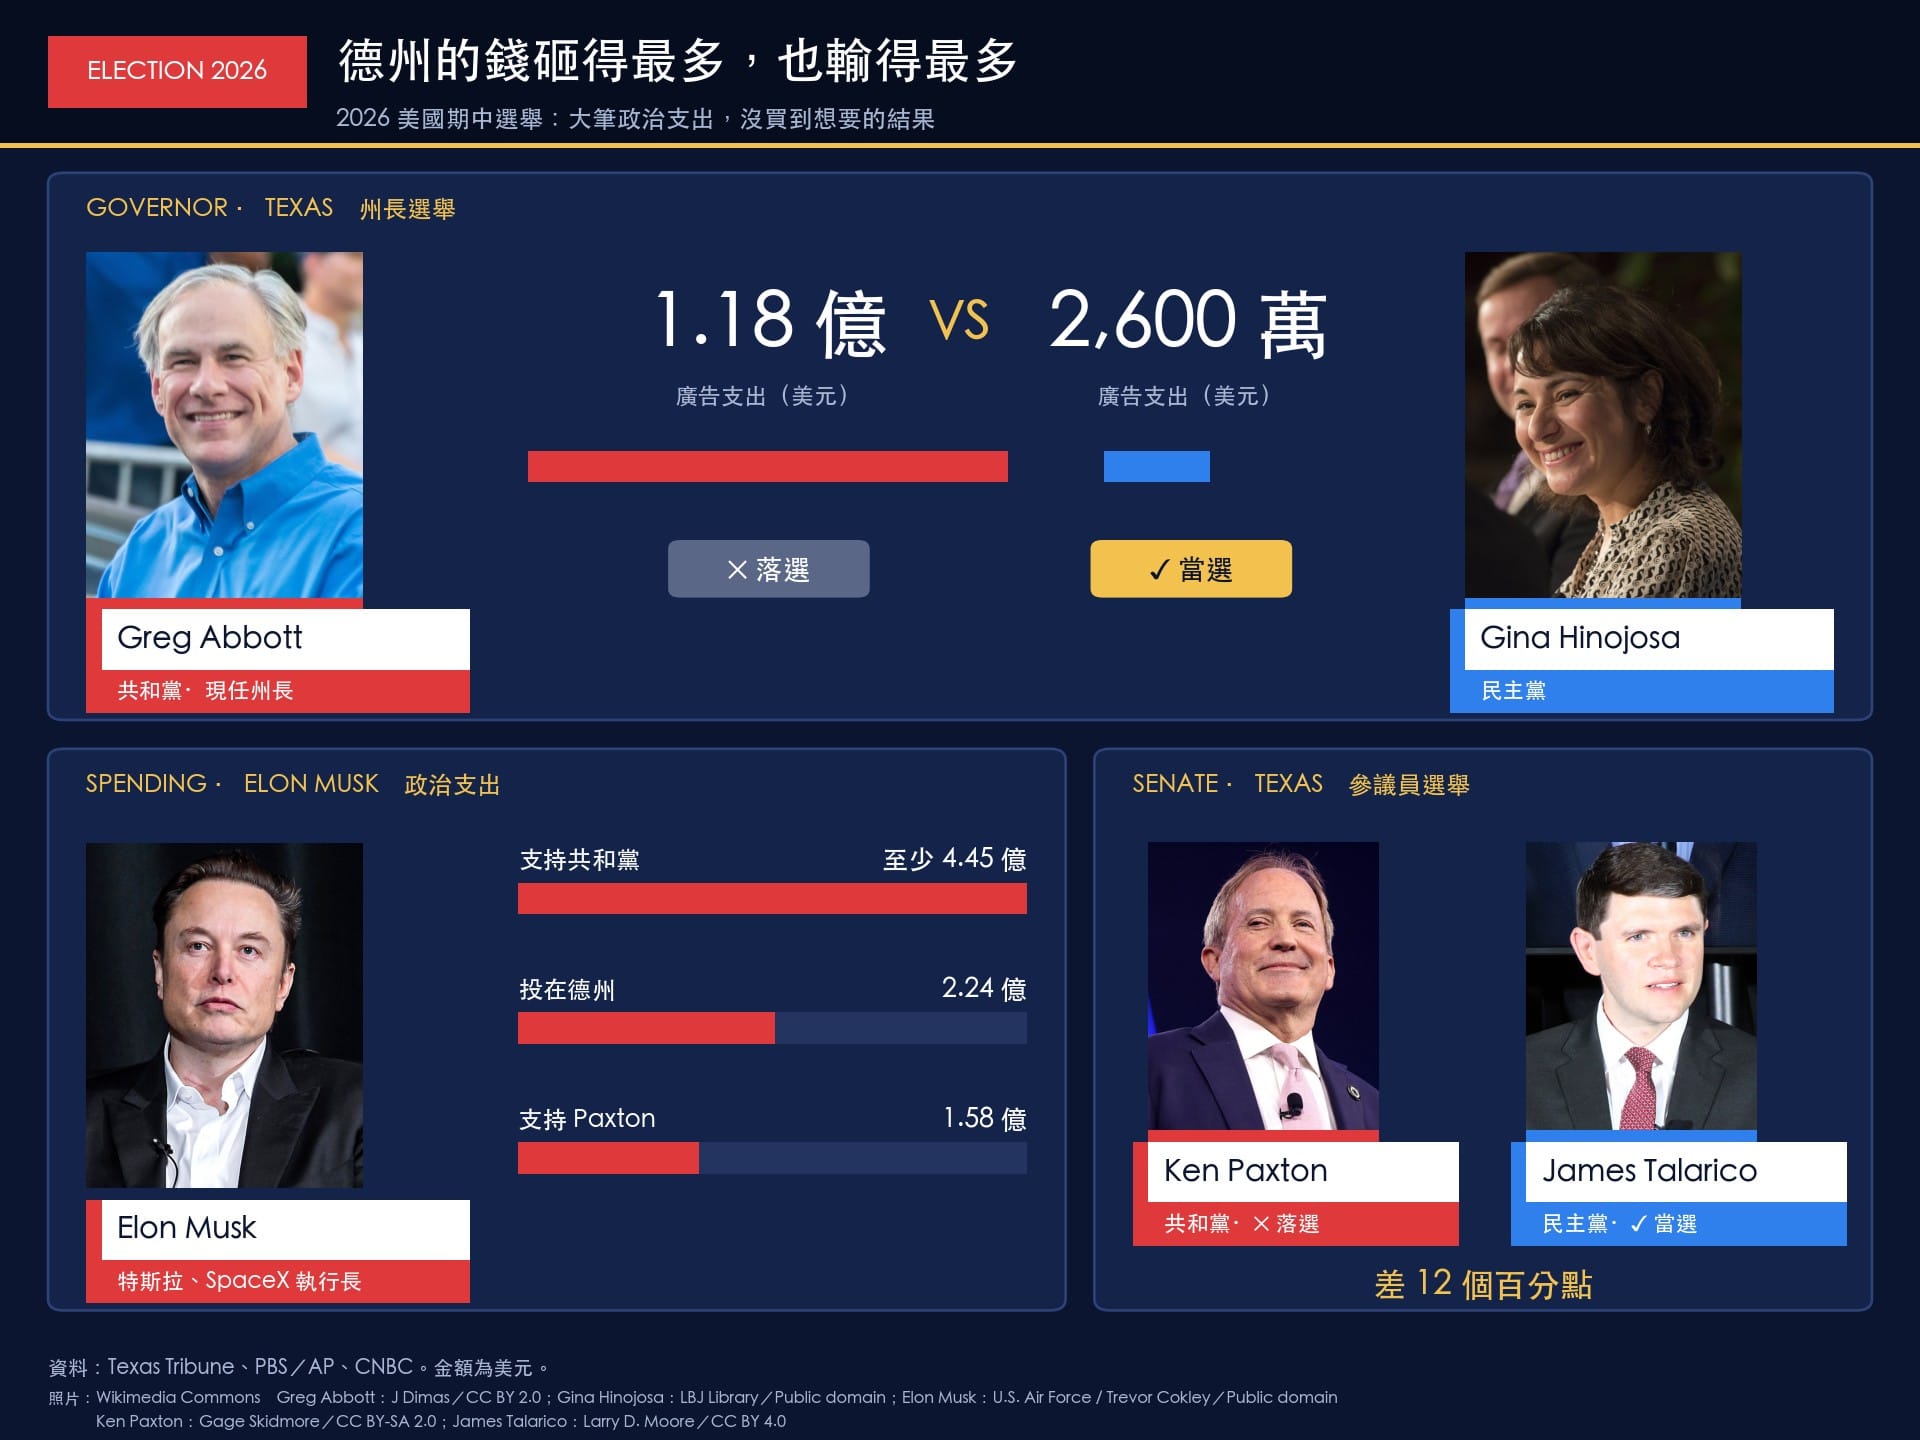
最大的幾筆資金押在德州,最後也都輸在德州。Abbott 的廣告支出是 Hinojosa 的四倍多。特斯拉執行長 Elon Musk 這次至少花了 4.45 億美元支持共和黨,其中 2.24 億投在德州,仍沒能把參議員候選人 Ken Paxton 送進參院。
德州之外,AI 產業也透過超級政治行動委員會(super PAC)下場。這種組織不能直接捐錢給候選人,但可以不限額募款,自己買廣告支持或反對候選人,條件是不能跟候選人協調。
AI 的錢分成兩派:OpenAI 總裁 Greg Brockman 等人出資、主張寬鬆監管的 Leading the Future,以及 Anthropic 執行長 Dario Amodei 等人捐款、主張加強安全防護的 Public First。包括兩派在內,AI 超級政治行動委員會總共在 68 個席次花了 7,900 萬美元,下圖整理兩派的代表性押注結果。
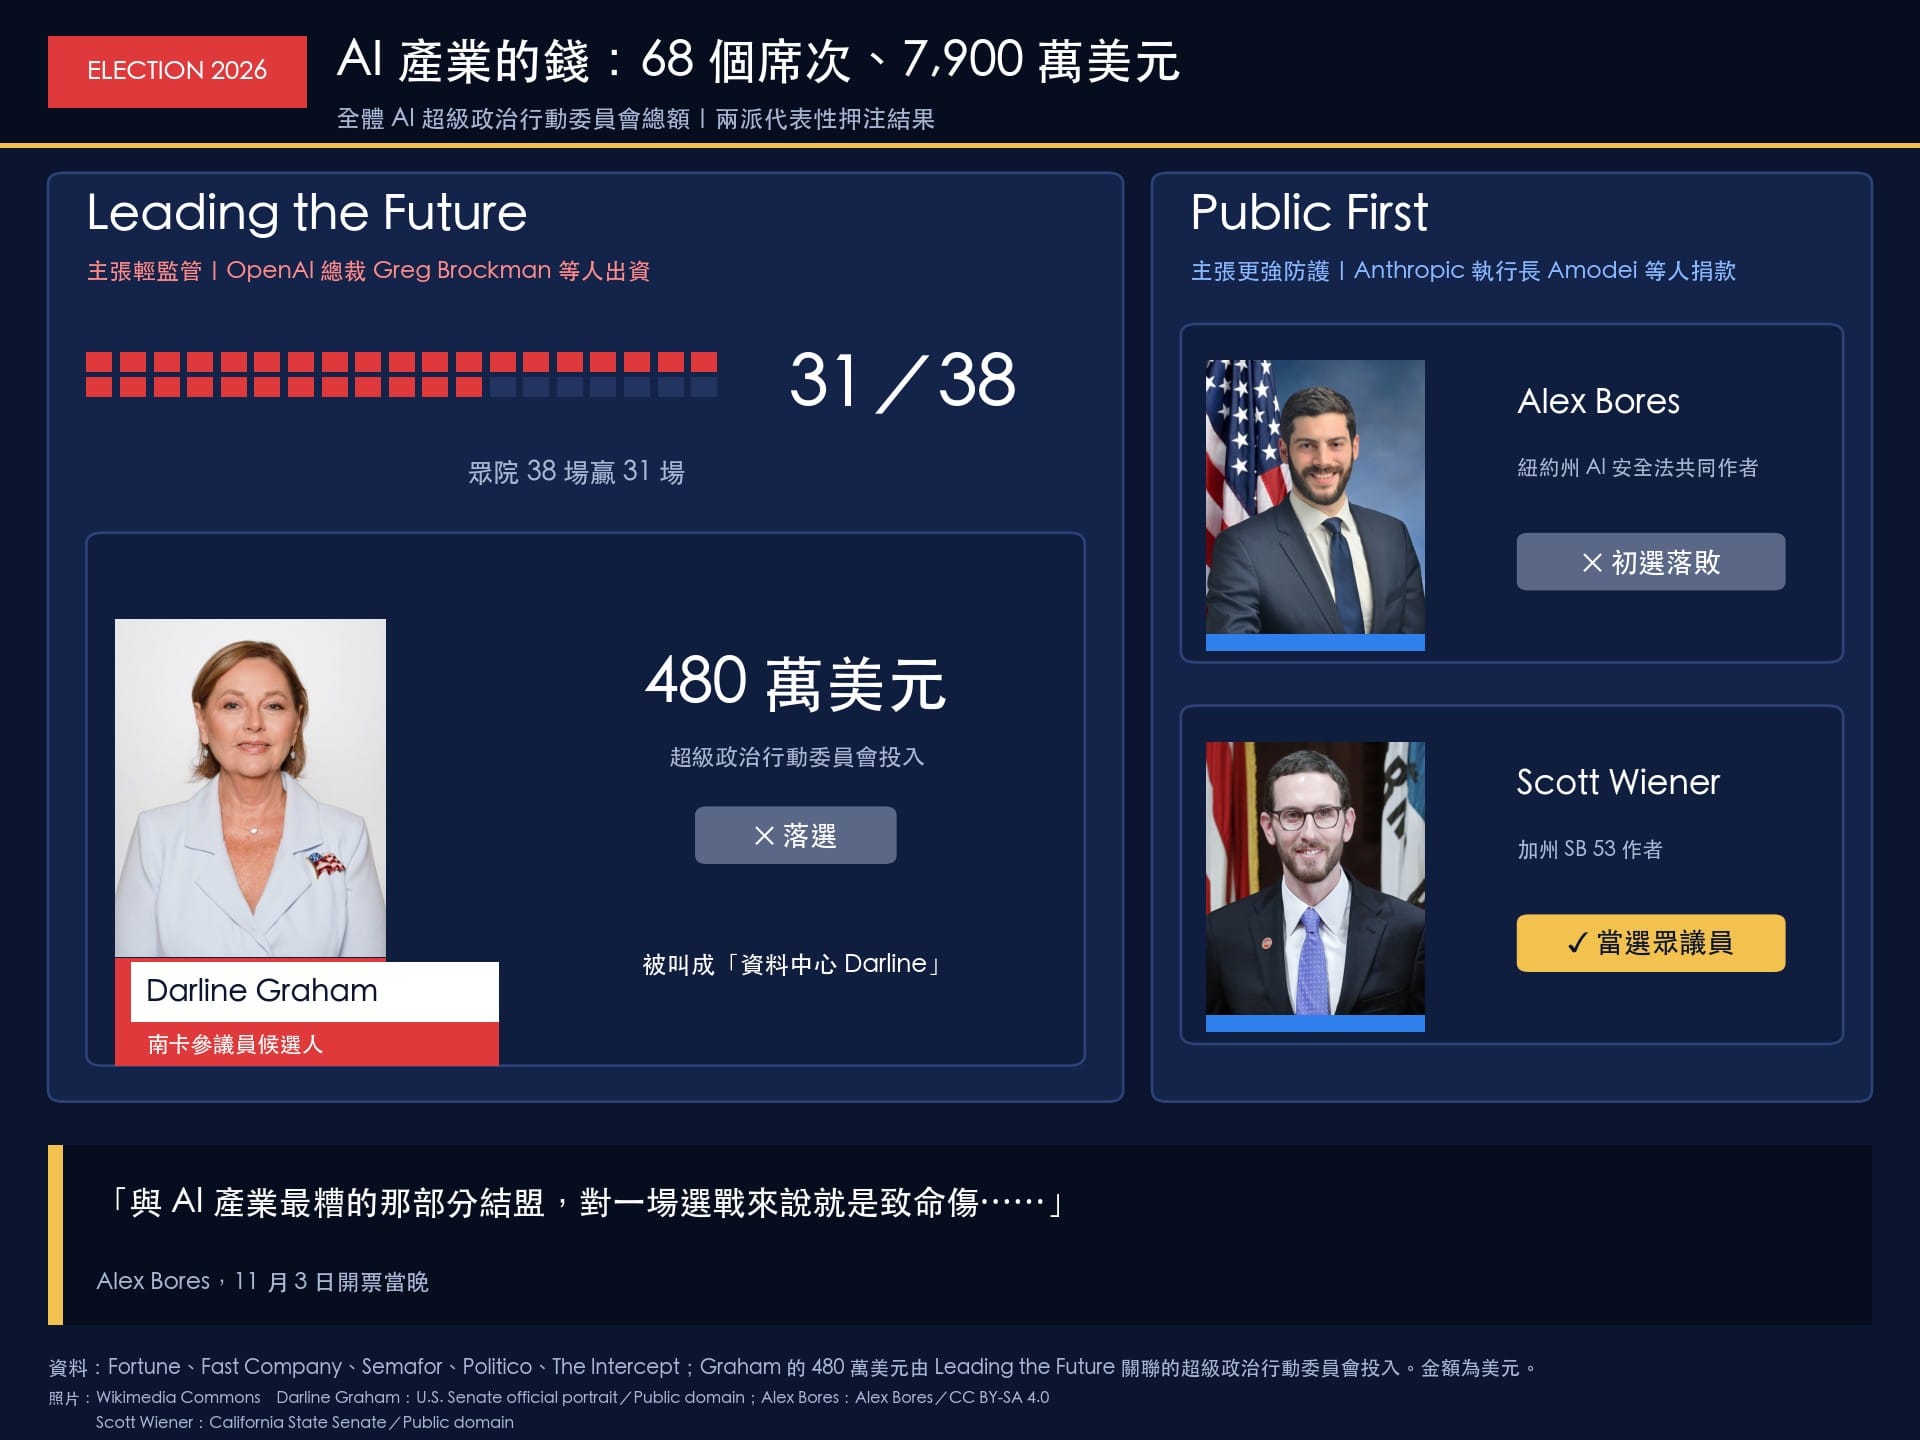
Leading the Future 支持的眾議員候選人 38 場贏了 31 場,但在勢均力敵的選戰裡押最大的一場輸了:南卡羅來納州現任共和黨參議員 Darline Graham 獲 Leading the Future 旗下與關聯的超級政治行動委員會共約 480 萬美元支持,被民主黨對手 Annie Andrews 叫成「資料中心 Darline」後落選。
Public First 支持的加州 AI 安全法 SB 53 作者 Scott Wiener 選上眾議員;紐約州 AI 安全法共同作者 Alex Bores 則在 6 月民主黨初選落敗。這場兩派正面對砸:Public First 花約 1,500 萬美元挺他,Leading the Future 花超過 810 萬美元打他。Bores 在開票當晚說:「與 AI 產業最糟的那部分結盟,對一場選戰來說就是致命傷,今晚的結果更證明了這點。」
這些錢放進整個選舉廣告市場其實很小。AdImpact 統計這個週期政治廣告約 118.7 億美元,7,900 萬美元就算全花在廣告也不到 1%;同一份統計裡,連網電視(CTV)占 22%,並首次在期中選舉超過有線電視。
參院翻了 7 席,AI 的稅與監管換人寫
德州也是參議院版圖的縮影。民主黨翻下的參院席次包括德州、俄亥俄。參院多數易手後,負責 AI 投資與廣告的兩個委員會也跟著換人主導。
財政委員會將由 Ron Wyden 領軍。他 10 月提出的法案要對資料中心加徵一筆聯邦稅,並讓資料中心不得適用 100% 加速折舊,等於提高資料中心投資的稅後成本。
不過,他選後公布的優先事項是富人稅、企業問責、健保與關稅,資料中心不在名單上。
商業委員會可能由 Maria Cantwell 接掌。她已提出框架,要求美國國家標準暨技術研究院(NIST)訂定安全標準,並導入上市前獨立審計與強制事故通報。
川普的行政命令要求,聯邦立法建議不得排除各州管理資料中心的法律,一般許可改革除外。資料中心的選址與核准權,主要仍握在州與地方手上。
民主黨拿下國會,大型科技先迎來傳喚與調查
民主黨對大型科技公司的態度,向來比共和黨更敢下重手。2020 年,由民主黨主導的眾院反壟斷小組報告,就建議國會考慮結構拆分,禁止主導平台跨足依賴它的業務。
這次選戰,民主黨把大型科技當成箭靶,花了逾 1 億美元打廣告,把對手塑造成與大型科技及資料中心走得太近。
贏下國會之後,這股力道換成議事槌:
- 傳喚與聽證:參院司法委員會的優先事項列了反壟斷與大型科技,眾院能源暨商業委員會預定主席 Frank Pallone 要管住大型科技
- 調查:民主黨議員表示要調查川普司法部放行的併購案,例如惠普企業(HPE)併購 Juniper Networks
- 立法:拆分需要修法,法案還得過川普的否決權,外界預料他會否決任何拖慢產業成長的法案
Musk 為什麼在德州砸 2.24 億美元,答案也在這裡。
特斯拉最大的美國工廠在奧斯汀外,SpaceX 從南德州發射,這些營運都仰賴州政府的決定。民主黨能贏下德州,靠的正是攻擊 Musk 和他公司拿到的租稅優惠與補助。國會民主黨也已準備傳喚與調查。
錢沒買到盟友,換來的是被檢視。本刊認為,國會變天對大公司的衝擊,最先會來自聽證、傳喚與調查所拉高的曝光成本,判決反而最慢。
對數位廣告業,聯邦法取代不了州法,規則越碎大平台越有利
聽證與調查改不了已經進入法院的案子。選舉改變的,是接下來由誰寫規則。
先把幾件已在法院的案子放清楚:
- Google 廣告科技案:AdX 不拆,改判開放串接,效期 6 年,Google 在年報表示會上訴
- Google 搜尋案:限制分發合約、分享部分搜尋資料,雙方都已上訴
- AI 著作權:拿書訓練模型屬合理使用,做出直接競爭的產品則不算;紐約時報告 OpenAI 還沒判
- 隱私:聯邦法仍卡在國會,各州先上路,德拉瓦門檻將在 2027 年 1 月 1 日降到 1 萬名消費者,加州 ADMT 規則同一天開始適用
前三件案子照法院的時程走,國會換手不會直接改判。選舉真正改寫的,是最後一件背後的問題:聯邦規則能不能取代州法。
川普去年 12 月的行政命令要求國會訂出一部全國 AI 規則,取代各州規定。Leading the Future 要的也是一部取代州法的全國規則。
民主黨拿下兩院後,這條路大幅變窄。AI 產業在選舉花的錢,輸掉的正是這件事。
本刊預期,接下來兩年會沿著幾條路發展:
- 規則一州一州疊:民主黨國會若推聯邦 AI 法,版本傾向限制聯邦取代州法;任何聯邦法還要通過川普的否決權,2029 年前難以一次統一各州
- 戰場從國會移到法院:同一份行政命令已要求司法部成立 AI 訴訟小組挑戰州法,聯邦規則能不能取代州法,將改由聯邦告州來決定
- 市場更集中:Google、Meta 有法務規模,又握有第一方資料,一州一套規則對它們只是成本;依靠第三方身分訊號的獨立 ad tech,每多一州就少一塊能用的資料,和 iOS 27 封鎖身分業者是同一個方向
- 授權在判決前先談:紐約時報案判下來之前,AI 公司與內容網站更可能先簽授權。本刊在 Issue 238 的判斷沒變,取代你的生意才是關鍵
下一個轉折會是 2028 年大選。總統與國會若再度由同一黨控制,聯邦法一次改寫各州規則的機會會比現在大。
最後回到資本支出。B. Riley Wealth 首席市場策略師 Art Hogan 選後說:機房蓋得慢,資本支出就花得慢。
這要把時間切開看:
- 短期:若有公司搶在新規前於 2027 年動工,支出反而更集中
- 中期:2028 年以後的案子延宕,才是真正晚一點花
對平台來說,時間差也牽動現金流。平台的帳是這樣:Meta 與 Alphabet 第三季自由現金流都是負數,Amazon 近 12 個月也是。同一季 Meta 廣告營收年增 26%,Google 廣告營收 820 億美元。對照組是 Microsoft:同一季,也就是它的 2027 財年第一季,自由現金流仍有 186 億美元,營運現金流靠雲端的帳款收入撐著。
本刊上一篇的結論是,廣告與雲端還在替 AI 買單。若 2028 年以後的支出真的往後移,仍在成長的廣告收入可望多撐幾季。
平台可能先回溫,供應鏈要等德州與其他高容量州給答案
股價會不會回溫,要先看市場究竟在賣什麼。
高盛(Goldman Sachs)選後的報告認為,這波賣壓反映延後,需求沒有崩跌,也預期各州的限制不會持續太久。
野村(Nomura)的報告把時間切開來看:2027 年要上線的容量多已在施工,2028 年以後的案子才會面對許可延宕。摩根士丹利則認為,AI 資本支出週期不變。
市場先賣,是因為還量不出延宕究竟有多大。Orion 投資長 Tim Holland 選後說,投資人先退場,等看清期中選舉對 AI 資本支出週期的影響。
本刊的判斷是,選舉最先衝擊的是建設時程,目前還沒看到算力終端需求下修,可以盯的指標是 AI 雲端收入與平台的資本支出指引;容量延後會不會反過來壓抑需求,要看後續財報。若資本支出沒有下修、在建案也廣泛獲得豁免,回溫較可能分批來,不會一起漲回去。平台最可能先走,電力散熱與算力供應鏈誰先回穩,取決於搶建訂單能否抵銷 2028 年以後的延宕:
- 握有容量的平台:開票後兩天,那斯達克累計跌了 4.2%,微軟、Amazon 仍分別漲 2.9% 與 3.8%,市場可能給既有容量更高估值
- 電力與散熱:機房自備電力的需求變高,但開票後兩天 Vertiv 跌 25%、台達電跌 11%,市場把它們和算力供應鏈一起賣;若延宕沒有取消既有訂單,需求面的支撐才可能重新浮現
- 算力供應鏈:開票後兩天,美光跌 23%、台積電 ADR 跌 13%,跌幅混著利率與財測;要等延宕被量清楚,市場才知道 2028 年以後的交貨會少多少
關鍵點有三個,前兩個在明年初就會揭曉:
- 平台的下一季財報:Meta、Google、Amazon、微軟若維持或上調 2027 年的資本支出,就是需求還在的最強訊號
- 德州的 1 月:Hinojosa 1 月 19 日就任後的暫停令,是否真的豁免已在施工的案子,以及 1 月的州議會會不會把暫停寫進法律;若在建案普遍獲得豁免,德州這一輪政策的主要影響才較可能落在 2028 年以後
- 參議院:眾院以 417 票通過的電網成本法案,要看 2027 年 1 月開議的新參院何時排案;若過關,機房要多付電網升級成本,蓋得更貴
對廣告平台來說,這段時間差能換到現金流的喘息,前提是 2028 年以後的案子真的延後,廣告與雲端收入也繼續成長。
台灣供應鏈要盯的,則是德州、俄亥俄等高容量州的審批進度。這些進度牽動 2028 年以後的交期。
上篇說,第四季的考題是 AI 的收入能否追上支出。這次選舉又加了一題:那些支出能不能按時變成通了電的機房。
第一題由平台在財報上作答,第二題交給德州與其他高容量州,以及握有電網成本法案的參議院。兩題都過關,AI 股才有理由全面回溫。(by Brick)
備註:股價資料 Yahoo Finance 日收盤;美股投票日為 2022 年 11 月 8 日、2026 年 11 月 3 日,台股以台灣開票當天(2022 年 11 月 9 日、2026 年 11 月 4 日)對齊。