廣告持續成長,靠搜尋的媒體還是最苦

全球廣告今年預估成長 8.9%,廣告占 GDP 的比重來到 1999 年以來最高。同一年,美國雜誌媒體 People Inc 的執行長卻說,過去幾年,來自 Google 搜尋的流量少了將近七成。身在同一個產業,過的卻是兩種日子。
十月初,本刊在 TPG 長文專欄〈當每個 DSP 都是 AI〉押了幾張牌,包括賣方會比買方好過、串流會接走電視預算、資料與衡量會升值。一個月後,第三季財報大致公布完畢,這些判斷第一次有了成績單。
這次把視野從 ad tech 拉大,納入大平台、串流與電視、新聞網站,回答一個更直接的問題:媒體廣告這一行,今年第三季過得好不好?台灣新聞網站上那幾家美國賣方平台,也在這張成績單裡。
大盤在長,部分公司有選舉和世界盃撐腰
先看大盤。廣告集團 WPP 旗下的 WPP Media 在年中上修預測,今年全球廣告營收約 1.3 兆美元,這項估計不含美國政治廣告。去年 12 月時,預估的成長率還只有 7.1%。
大盤好,不代表每家公司都過得好。每家公司都看同樣的地方:可比的廣告收入有沒有成長、扣掉一次性因素後能不能維持成長,以及獲利有沒有改善。獲利以調整後 EBITDA 的年增方向為準,沒揭露才看營業利益。沒有揭露廣告部門獲利的公司,則以全公司數字代替。
有公布數字的項目全數過關,算過得好。有一項沒過,算有隱憂。兩項以上沒過,算過得不好。有公布數字的項目不到兩項,就標為資料不足、不判定。年增落在正負 1% 以內視為持平,不算過關。
第三季尤其要看扣掉一次性因素後的收入。美國期中選舉的政治廣告、夏天的世界盃,加上 Amazon 把 Prime Day 從第三季移到第二季,都讓幾家公司的帳面被墊高或壓低。
本文挑選中國以外、已公布第三季財報的大型上市公司。Disney 要到 11 月 17 日才公布,零售媒體只看 Amazon 與 Criteo,YouTube 隨 Alphabet 一起看。
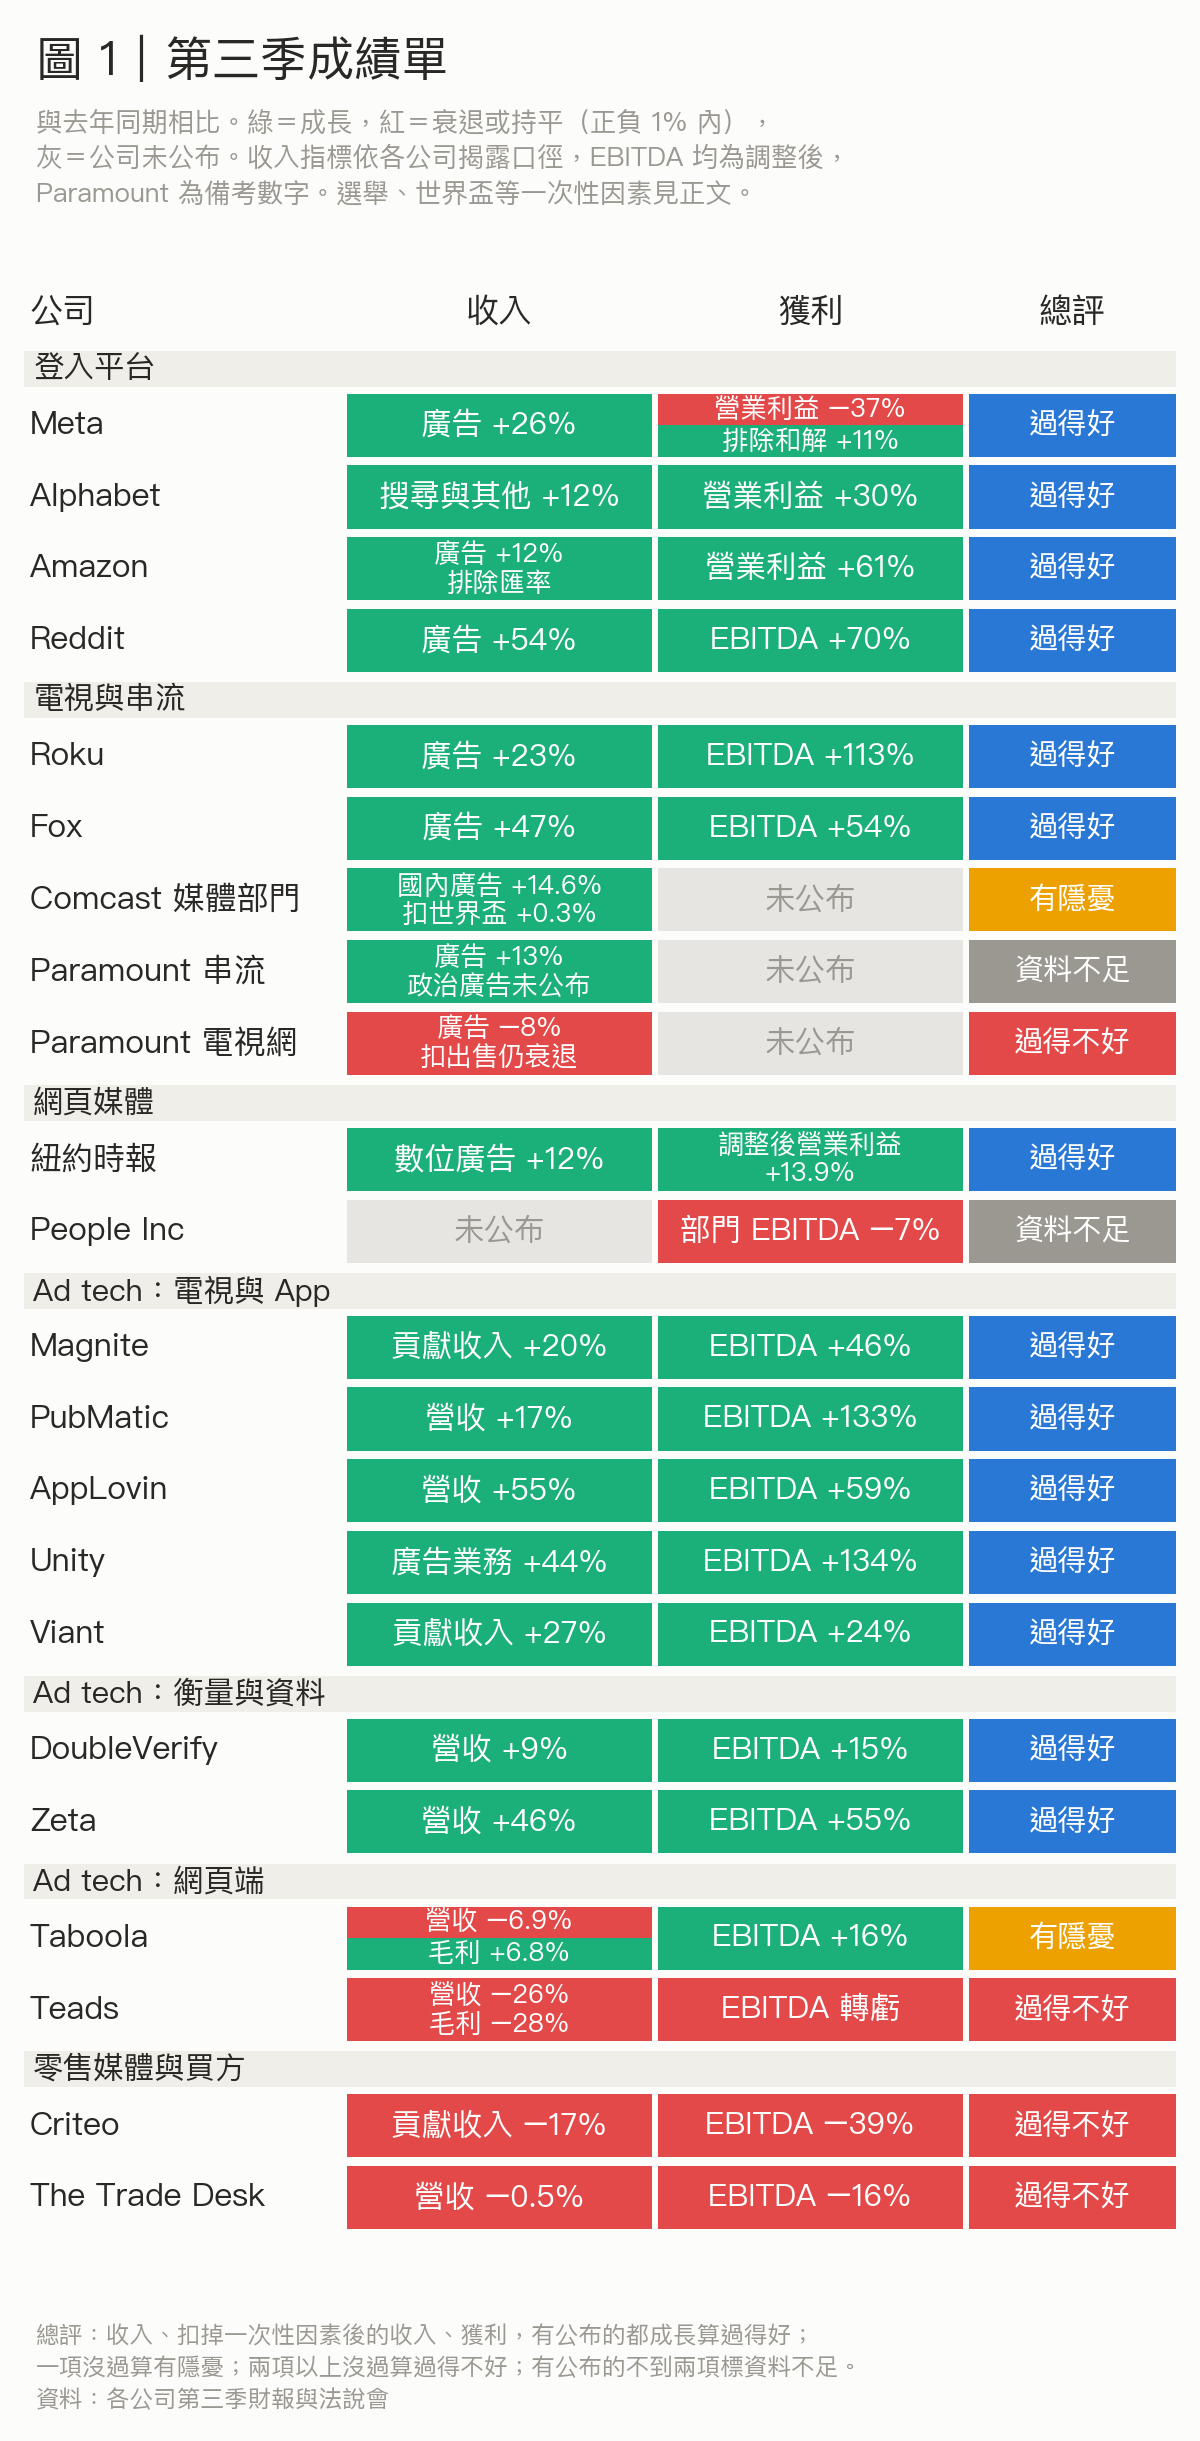
大平台吃下近六成,成長開始分化
WPP Media 估計,在中國以外的廣告市場,Alphabet、Meta、Amazon 三家就占了 57.6%。三家都握有大量登入使用者,第三季廣告收入也全數成長,步調卻已經分開。
Meta 廣告收入年增 26%,是三家最快。營業利益卻減少 37%,主因是一筆與法律和解相關的費用。排除這筆費用,營業利益仍年增約 11%,收入和獲利都過關。
Alphabet 的搜尋與其他廣告年增 12%,YouTube 廣告年增 9%,營業利益成長 30%,收入和獲利都過關。值得留意的是搜尋,成長已經連續兩季放慢。
Amazon 廣告收入排除匯率後年增 12%,比第二季的 26% 慢了一截。公司把原因指向 Prime Day 移期,但沒有算出影響多大。全公司營業利益仍年增 61%。
規模小得多的 Reddit,廣告收入年增 54%,調整後 EBITDA 成長 70%。廣告收入的成長是這一組最快。
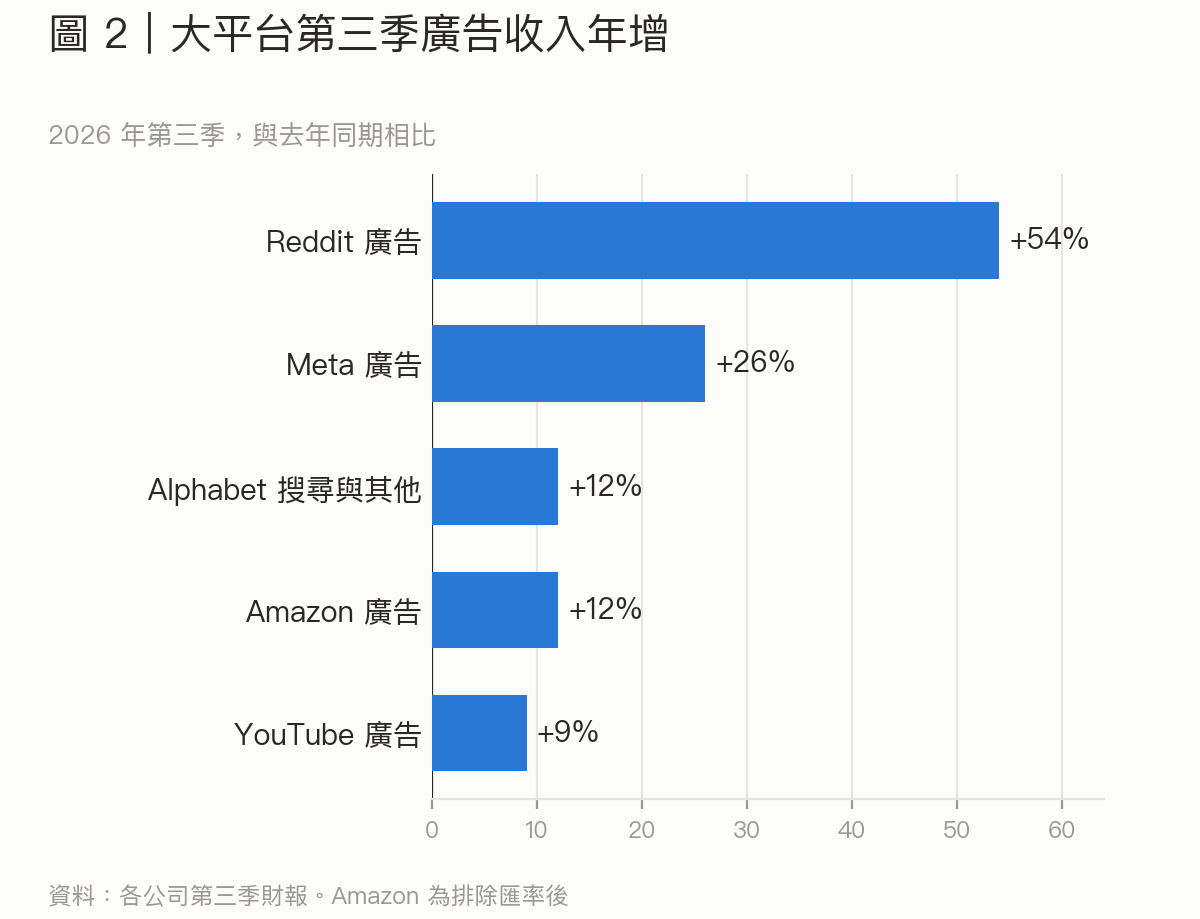
有選舉撐腰,串流表現亮眼
美國串流平台 Roku 第三季廣告收入 7.27 億美元,年增 23%。公司說政治廣告超過上次大選同期,卻沒有揭露金額,選舉究竟貢獻多少無法拆解。獲利也跟得很快,調整後 EBITDA 成長一倍多。
同一家公司裡,串流和電視走向相反。Paramount Skydance 的串流廣告收入年增 13%,電視網廣告則減少 8%。其中約 3 個百分點來自出售阿根廷 Telefe 與智利 Chilevisión 兩家電視台。即使扣掉出售影響、又有政治廣告支撐,電視網廣告仍在衰退。
另一家媒體集團 Comcast 的國內廣告收入年增 14.6%,其中 2.24 億美元來自世界盃轉播,扣除後持平。旗下串流 Peacock 營收年增 34%,調整後 EBITDA 轉虧為盈,但公司沒有單獨揭露 Peacock 的廣告收入。
Fox 最近一季(7 至 9 月)的廣告收入年增 47%,選舉與世界盃同時進帳。這個選舉週期累計的政治廣告已超過 3.5 億美元,調整後 EBITDA 成長 54%。免費串流 Tubi 營收也在成長,但沒有拆出廣告。
Netflix 不揭露季度廣告收入。公司把今年廣告收入的預估從約 30 億美元下修到約 27 億美元,原因是部分廣告產品推出得比預期慢。
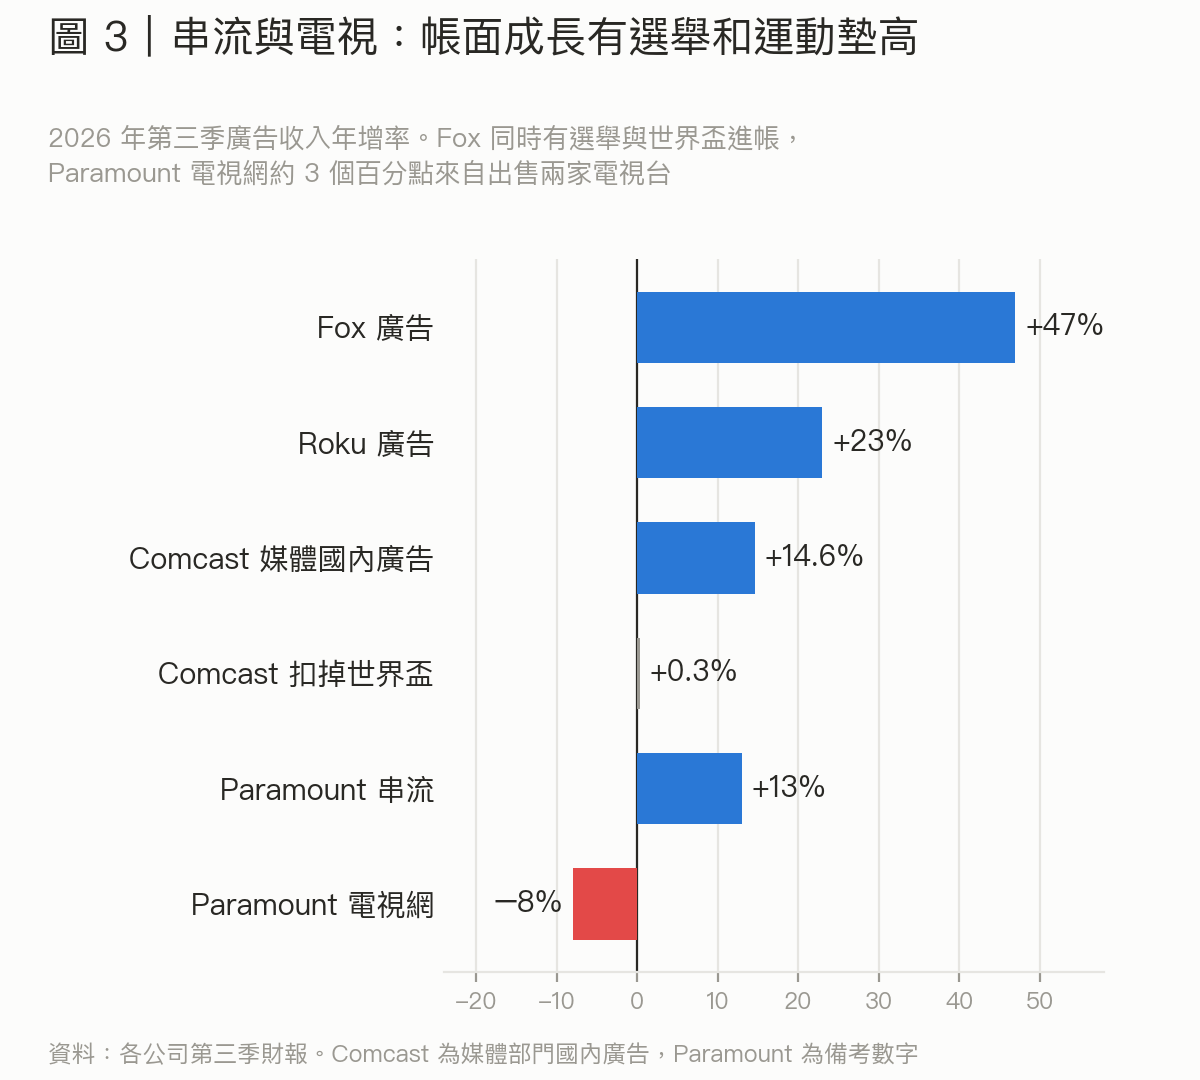
串流的帳面成長是真的,線性電視同時在退也是真的。問題是,這一季的串流成長有多少來自選舉和運動,Roku、Paramount、Fox 都拆不出來。預算有沒有從電視搬到串流,要等選舉退潮後的第四季和明年第一季,才看得清楚。
靠搜尋導流的網頁媒體壓力最明顯
People Inc 執行長說的搜尋流量流失,在財報上也看得到。第三季核心造訪次數年減 26%,數位營收只成長 2%。公司沒有單獨揭露廣告收入,因此圖 1 標為資料不足、不下判定。
People Inc 部門的調整後 EBITDA 也減少 7%。靠搜尋把讀者帶進來的網站,一旦流量減少,能賣的廣告版位也跟著縮水。People Inc 的處境,成了這一季網頁媒體最直接的寫照。
紐約時報走的是另一條路。數位廣告收入年增 12%,低於公司自己的財測,也比第一季慢。
訂閱撐住了它。數位訂閱收入年增 14.6%,本季淨增約 42 萬名數位訂戶,調整後營業利益也成長 13.9%。
同樣是網頁媒體,紐約時報在廣告放慢時,還有訂閱收入提供緩衝。這個缺口不會只停在媒體端,替它們賣廣告、放推薦內容的 ad tech 業者也會一起承受。
Ad tech:電視與 App 端在長,網頁端承壓
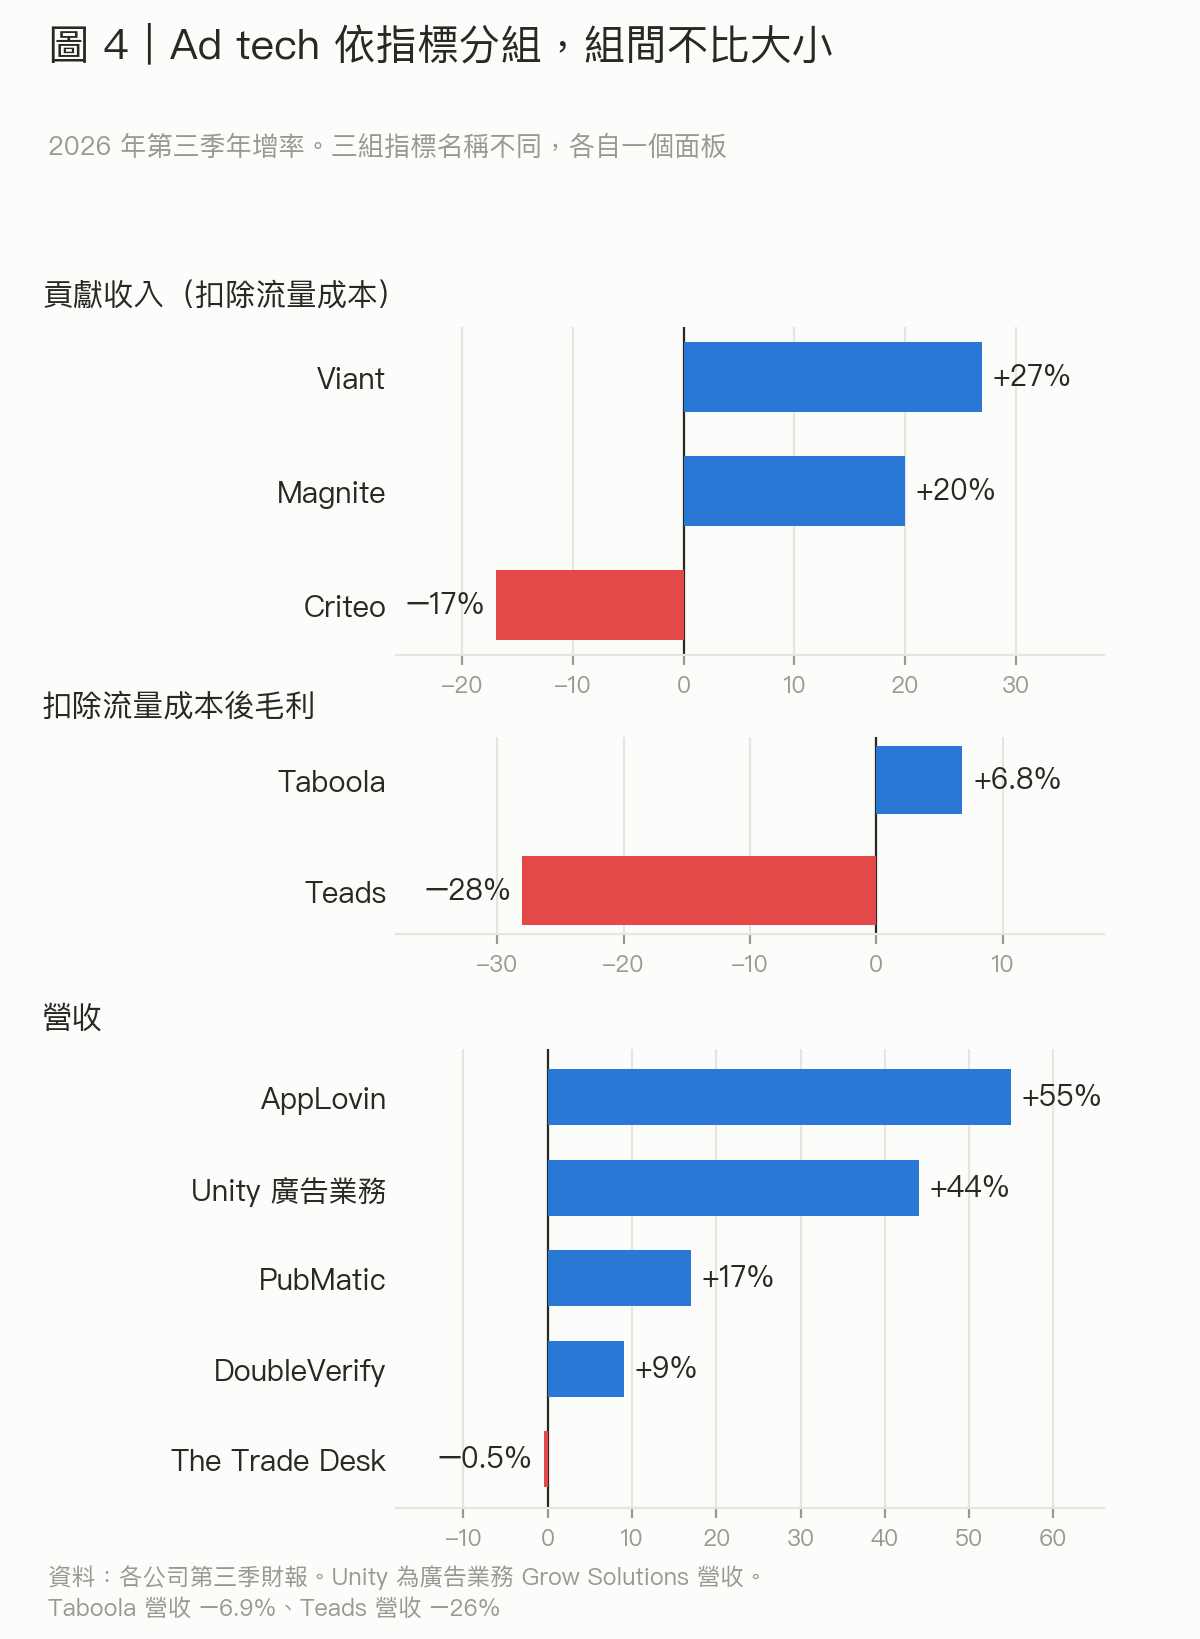
Ad tech 公司採用的核心指標各不相同,因此圖 4 只按指標分組,不跨組比較大小。可以整理出四條發展脈絡。
1. 電視成了新主戰場
賣方平台 Magnite 的連網電視占貢獻收入 53%,年增 39%。它把自家廣告伺服器 SpringServe 裝進電視品牌與串流平台,執行長稱之為連網電視變現的作業系統。本季 LG 續約並延續 SpringServe 獨家伺服,HP TV+ 也選它當主要影音廣告伺服器。
原本以網頁為主的 Teads,到電視開機首頁找新版位。它的首頁廣告覆蓋超過 5 億台裝置,連網電視已占營收 12%,年增 37%,但還撐不住全公司營收的下滑。電視品牌 Telly 的開機首頁廣告,選了 Teads 當首發合作的 DSP,再經 Magnite 進行程序化串接。從網頁端走向電視,最後仍接上賣方的電視基礎設施。
做零售媒體與再行銷的 Criteo 也往電視走。它的貢獻收入年減 17%,主要壓力之一來自兩家零售媒體客戶縮小合作。排除這兩家,零售媒體的貢獻收入成長 10%。
Criteo 的新方向是效果型連網電視,公司預期第四季的這塊營收量能會是第三季的兩倍。
連從 App 廣告起家的 AppLovin 都在試電視。不過執行長說仍在試行,短期別指望它能為財報帶來貢獻。
2. 搜尋改變,擠壓網頁版位
Teads 執行長說,AI 搜尋摘要和演算法更新,使合作媒體的頁面瀏覽減少 20% 到 60%。直效行銷與中小企業客戶貢獻的扣除流量成本後毛利年減 50%。
財務上的代價已經浮現。Teads 全公司營收年減 26%,扣除流量成本後的毛利年減 28%,本季提列 2.72 億美元商譽減損,調整後 EBITDA 從去年同期獲利轉為虧損。公司暫停財測、換了財務長,也持續與債權人討論資本結構。
在新聞網站放推薦內容的 Taboola,看到的是另一種症狀。執行長說,頁面瀏覽大致持平,財務長則說,減少的是每次瀏覽能放的廣告曝光。執行長把這和使用者留在 Google 看摘要連在一起,但沒說明機制。
Taboola 的營收年減 6.9%,扣除流量成本後的毛利年增 6.8%,全年財測下修。它的對策是把版位做大,簽下 Fox 旗下的新聞、地方、體育與氣象網站,也在 NBC News 推出整頁變現。同時,Taboola 還擬收購金融廣告聯播網 Dianomi。
營收在跌、毛利卻在漲,財務長給了兩個原因。廣告曝光變少了,廣告主的需求卻差不多,同樣的需求擠進更少的曝光,廣告單價就被推高。另一個原因是 Taboola News 成長強勁,這是它和手機品牌合作、放進手機首頁的新聞推薦服務。
從新聞稿推算,Taboola 付給媒體的流量成本年減 14%,跌幅是營收的兩倍,流量成本占營收的比重從約 65% 降到約 60%。本刊的解讀是,廣告曝光變少時,付給媒體的錢縮得比營收更快,夾在中間的 Taboola 反而守住了毛利。這份毛利不是靠生意變大換來的,所以成績單改看總營收,列為有隱憂。
Magnite 也承認,答案引擎正在拖累開放網路流量。它的展示與影音業務靠商務媒體和行動 App 撐住,其中行動 App 年增 17%。
3. 交易鏈變短,決策移向賣方
PubMatic 執行長的論點是,DSP 會篩選送進來的流量,所以 SSP 手上的受眾與版位規模大得多。受眾訊號也越來越留在賣方,AI 則讓這些訊號更容易派上用場。
買方繞過中間環節、直接向賣方買,就是 SPO(Supply Path Optimization,供應路徑最佳化)。PubMatic 的直購通道 Activate,購買活動年增超過 8 倍。平台上近一半的活動,已經在賣方做受眾鎖定,方式包括策展交易與資料合作。
這條路也有被逼出來的成分。PubMatic 上半年吸收了一家長期合作 DSP 的採購變動,營收只成長 5%。財務長預期,下半年會回到約 16%。買方來源分散,賣方才不會被單一 DSP 的決定牽著走。
Magnite 執行長也說,受眾決策正往供應端移動。選舉就是例子,約兩成政治廣告經由它的購買工具 ClearLine 下單。公司把全年政治貢獻收入預估從 1,500 萬美元,上修至 4,000 萬美元以上。
DSP 業者 Viant 走的也是同一個方向。連網電視占平台支出過半,其中八成經由直接連到媒體的 Direct Access 交易。
獨立買方平台 The Trade Desk(TTD)則在防守。營收年減 0.5%,明顯超出 8 月的指引,但其中約 3 個百分點來自不會重複的策略夥伴收入。
扣掉這部分,TTD 的表現比帳面更弱,調整後 EBITDA 也從 3.17 億美元降至 2.66 億美元。它的回應是請共同創辦人 Dave Pickles 回鍋,大幅擴大在產品上的角色,並即將推出開放衡量,主打不像 Amazon、Google 這些圍牆花園自己改自己的考卷。
4. AI 模型見效,代理人收入仍小
AppLovin 營收年增 55%,成長與新一代模型上線同步。本季模型部分上線後,遊戲業務年增近五成。新模型改善最多的是新廣告主、小廣告主等資料稀少的地方,正好也是 AppLovin 正在擴張的電商等消費類廣告主。
Unity 的新廣告平台 Vector 年增 126%。TTD 則把 Kokai 升級為 Zuma,升級後的轉換模型在 62 檔 A/B 測試中,每次轉換成本的中位數改善 21%。
代理人交易幾乎每家公司都在談,有揭露金額的幾家,實際金額仍很小。Magnite 執行長說,測試多、錢少,預期 2027 年仍是探索期。Taboola 則說它的 MCP 整合只帶來數百萬美元。
Teads、TTD 已在產品裡用上 MCP 協定,讓不同的 AI 系統互相串接,各大代理商控股集團也正在測試 Criteo 的 MCP。PubMatic 有自己的 AgenticOS,Viant 則直接接上 Claude、ChatGPT 等模型。
各家投入算力的方式也不同。平台自己蓋資料中心,Meta 第三季資本支出含融資租賃相當於營收 54%,Alphabet 約 40%,Amazon 約 38%。
Ad tech 業者多半向雲端租用運算,資本支出大多低於營收一成,例外是 PubMatic 的第三季和 TTD 的前九個月。Magnite 把部分運算搬回自有機房,串流每十億次廣告請求的成本年減超過一半。PubMatic 則把基礎設施轉向以 GPU 為主。
回看十月判斷:串流與賣方有訊號
本刊十月那長文專欄押的牌,在第三季財報公布後有了三種結果:出現領先訊號、還沒形成規模、還不能判斷。
- 資料與衡量升值,出現領先訊號:Zeta 排除併購與政治廣告後,營收年增 30%,高出大盤一截,DoubleVerify 則和大盤相當。
- 串流接手電視預算,出現領先訊號:串流成長和線性電視衰退同時發生,但選舉的貢獻還拆不出來。
- 賣方直購,出現領先訊號:PubMatic 的直購通道 Activate 購買活動高速成長。
- 代理人交易與 Google 救濟,還沒形成規模:PubMatic 的全自動投放活動增加到 120 檔以上,但沒有揭露營收。Google 廣告技術案雙方 10 月才交出最終判決草案,法院還沒簽署,Magnite 的 2027 年指引也沒有算進去。
- 賣方漲、買方跌,還不能判斷:財報後買方的 TTD 股價反彈,同屬買方的 Viant 貢獻收入也成長 27%,網頁端的 Teads 則大跌。
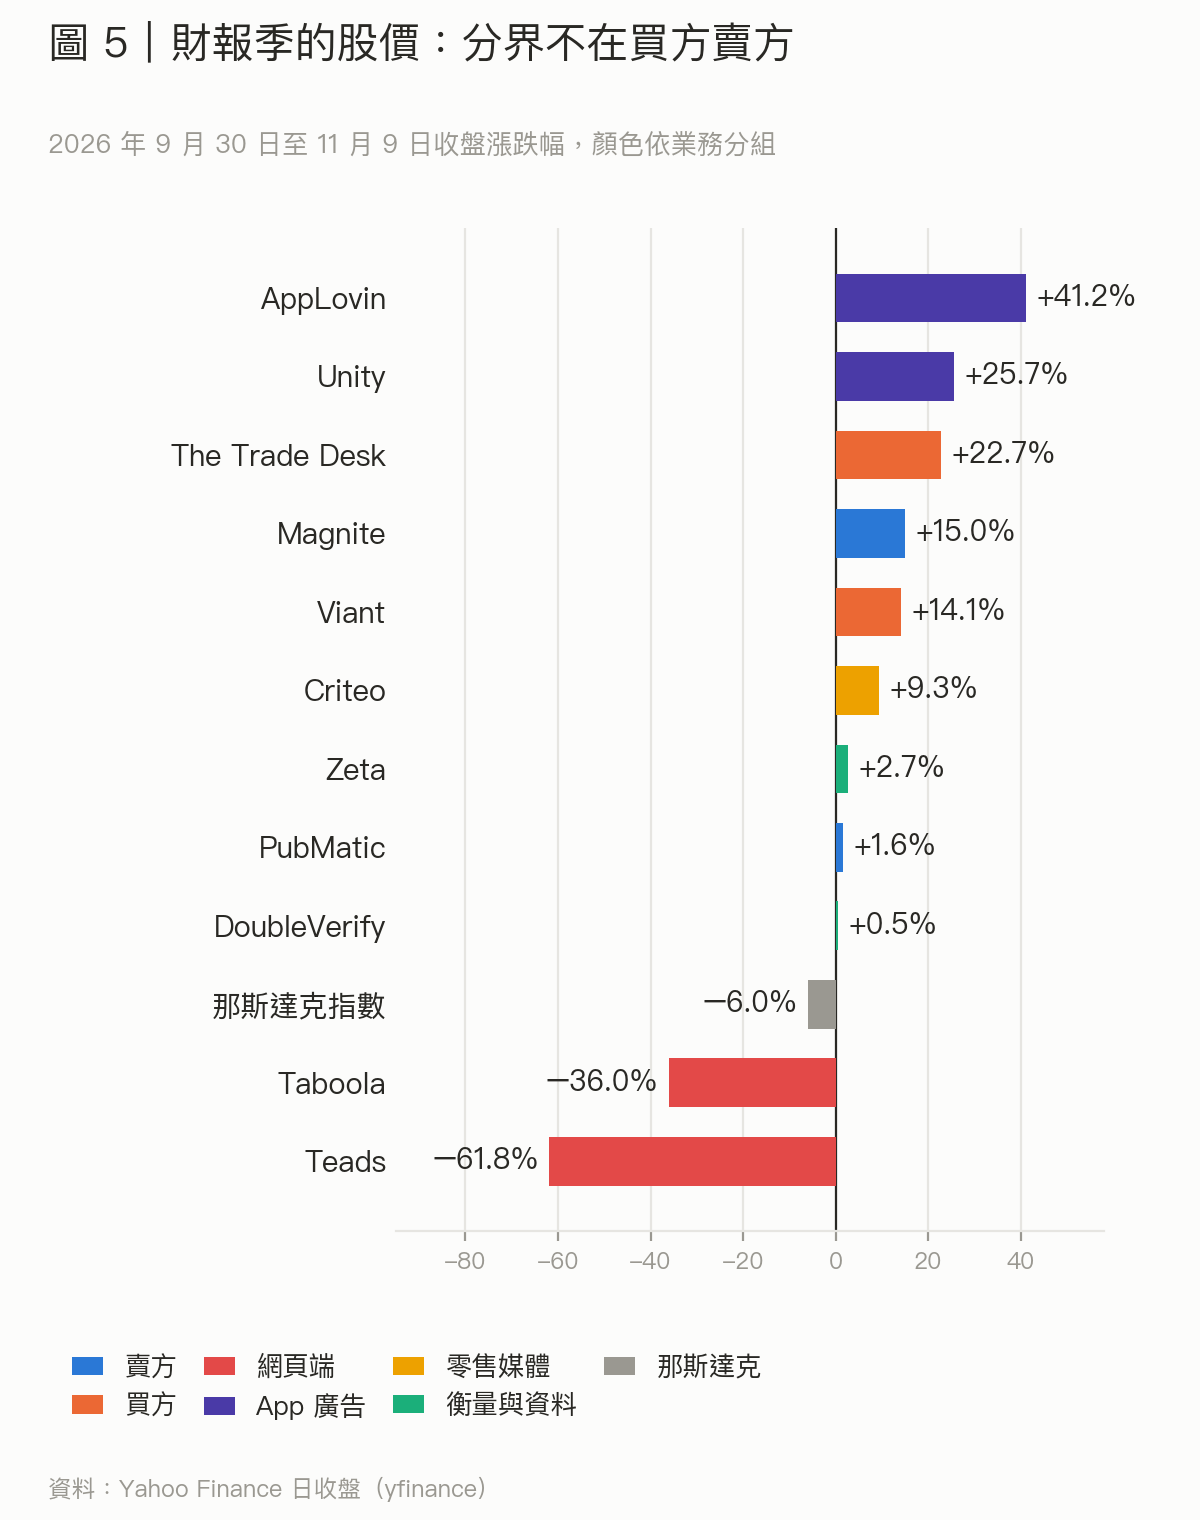
只有一季財報和一個多月的股價,還不足以替最後一張牌下結論。本刊認為,這一季的分界更接近流量從哪裡來:接電視與 App 的業者多數在長,接搜尋導流網頁的承壓。至少這一季,買方或賣方的身分解釋不了結果。
結論:串流與 App 過得好,靠搜尋的網頁最吃力
看過收入、一次性因素與獲利後,這一季過得好的,多半是有登入資料的大平台、App 廣告、Roku 等串流業務,以及串接連網電視的賣方平台。串流和電視的成長,有一部分由選舉支撐。
過得不好的,是 Paramount 旗下的傳統電視網、接網頁流量的 Teads、兩家零售媒體客戶縮小合作的 Criteo,以及帳面沒過關的 TTD。壓力最明顯的,則是靠搜尋導流的網頁媒體。
還有一個例外值得記住。紐約時報靠訂戶撐住了廣告放慢。除了流量從哪裡來,自己的會員關係也會改變結果。
這張成績單和台灣有關。11 月 10 日檢視聯合新聞網、自由時報、ETtoday、中時新聞網、中央社、三立新聞網、鏡週刊、風傳媒、TVBS、NOWnews、新頭殼、CTWANT、科技新報、關鍵評論網、INSIDE 這 15 個網站的 ads.txt,每一份都列了 Magnite 與 PubMatic。
這只能說明台灣媒體和這兩家賣方平台接在一起,不代表台灣的收入已經變化。台灣的數字則顯示另一種分化:台灣數位媒體應用暨行銷協會(DMA)統計,2025 年台灣數位廣告量為新台幣 661.77 億元,年增 3.92%,成長集中在國際平台,本地媒體整體呈現下滑。
報告沒拆出搜尋導流的影響,但這個風險台灣網頁媒體同樣要面對。這一季的美國財報已經示範了幾條退路:Teads 和 Criteo 把版位延伸到電視,紐約時報靠訂閱收入撐住廣告放慢,PubMatic 和 Magnite 則把受眾資料留在賣方,讓買方直接來買。這幾條路都得走上好幾季,才看得到成果。大盤還在長,差別在誰先找到不靠搜尋的流量。(by Brick)
備註:股價資料來源:Yahoo Finance 日收盤價,2026 年 9 月 30 日至 11 月 9 日。