AppLovin 講不清的電商帳,想拿 Criteo 來補?
很少有公司像 Criteo 這樣,隔幾年就傳一次要被賣掉。這家總部在巴黎的再行銷與零售媒體技術公司,生意常被外力改寫:Apple、Google 改一次規則,或大客戶收回一塊業務,求售的消息也常在這時候出現。2021 年初有策略型與財務型買家上門,2023 年它自己向買家兜售。
今年 7 月,私募基金開出溢價逾五成的收購條件,Criteo 隨後請投資銀行評估包括出售在內的選項。11 月 17 日,路透社獨家報導,洽購名單上出現一個新名字:AppLovin。
AppLovin 是靠手遊廣告起家的成效廣告平台,近兩年開始搶電商廣告主。今年兩季財報,市場追問的都是同一件事:手遊以外的電商廣告,究竟做到多大?兩次,AppLovin 都沒有給出數字。
於是出現這樣的組合:一家說不清自己電商生意有多大的公司,正在洽購一家五年內三度傳出求售、至今還沒賣掉的公司。
以下先看 AppLovin 這兩季說了什麼、沒說什麼,再攤開美國零售媒體的版圖,最後回頭看 Criteo 站在哪裡,以及 AppLovin 想從這筆交易拿到什麼。
Q2 那一跤,AppLovin 認了失誤,卻沒說清楚電商做到多大
AppLovin 8 月 5 日公布第二季財報,營收 19.24 億美元,年增 53%。這樣的成長率,放在任何一家廣告公司都很亮眼,問題出在跟自己的承諾比。
營收略低於財測中點,調整後 EBITDA 為 16.14 億美元,較財測下緣少了約 120 萬美元。
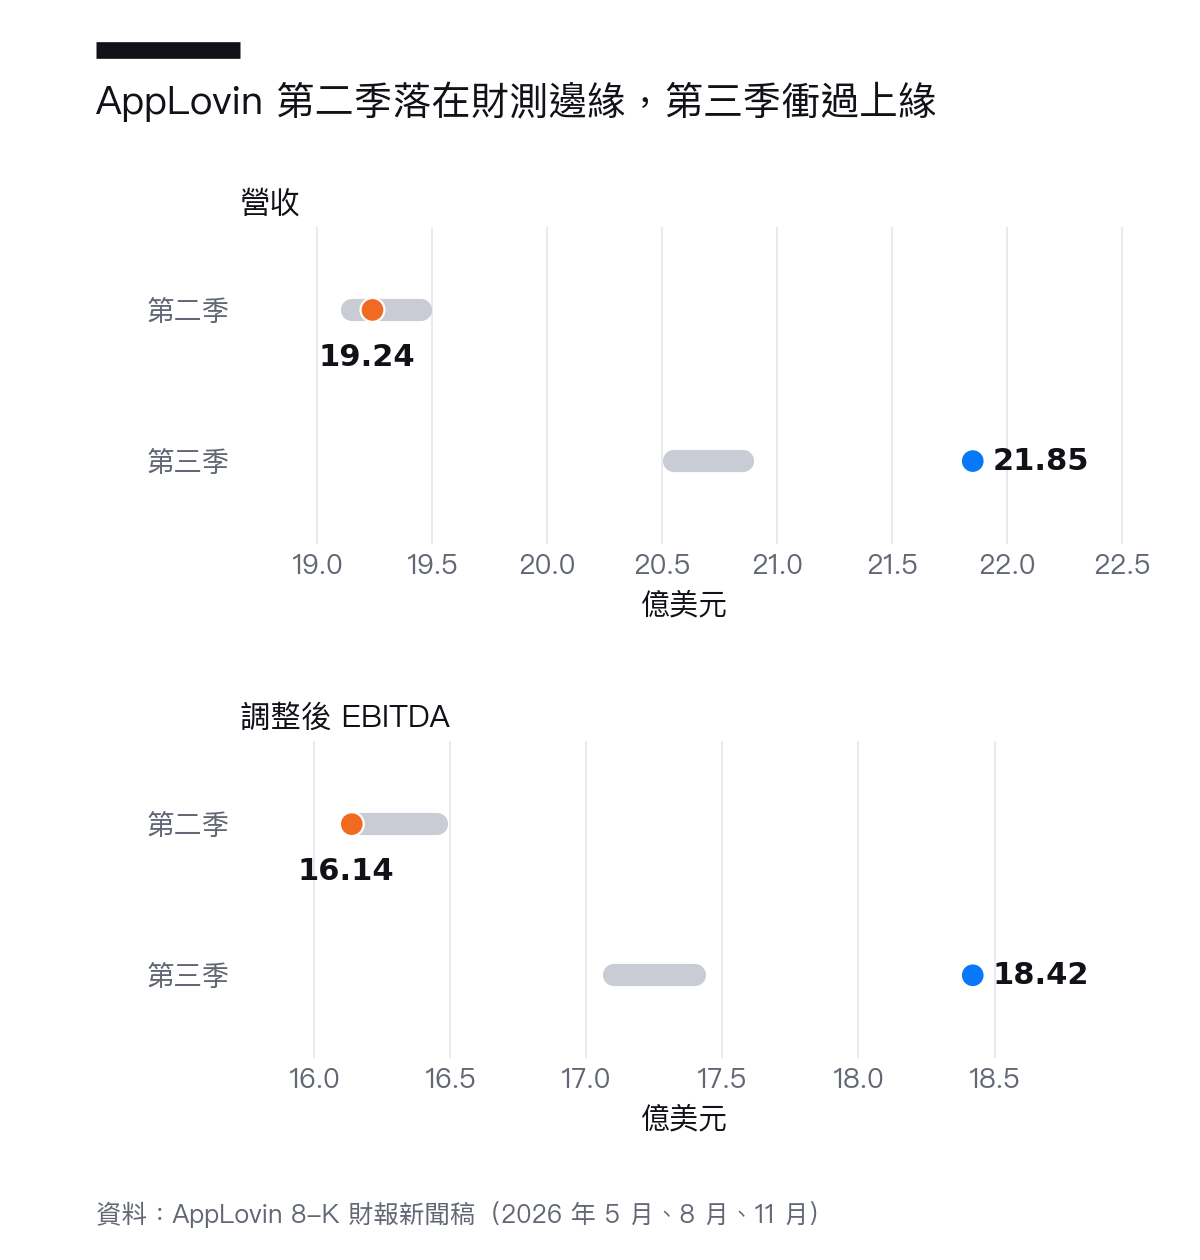
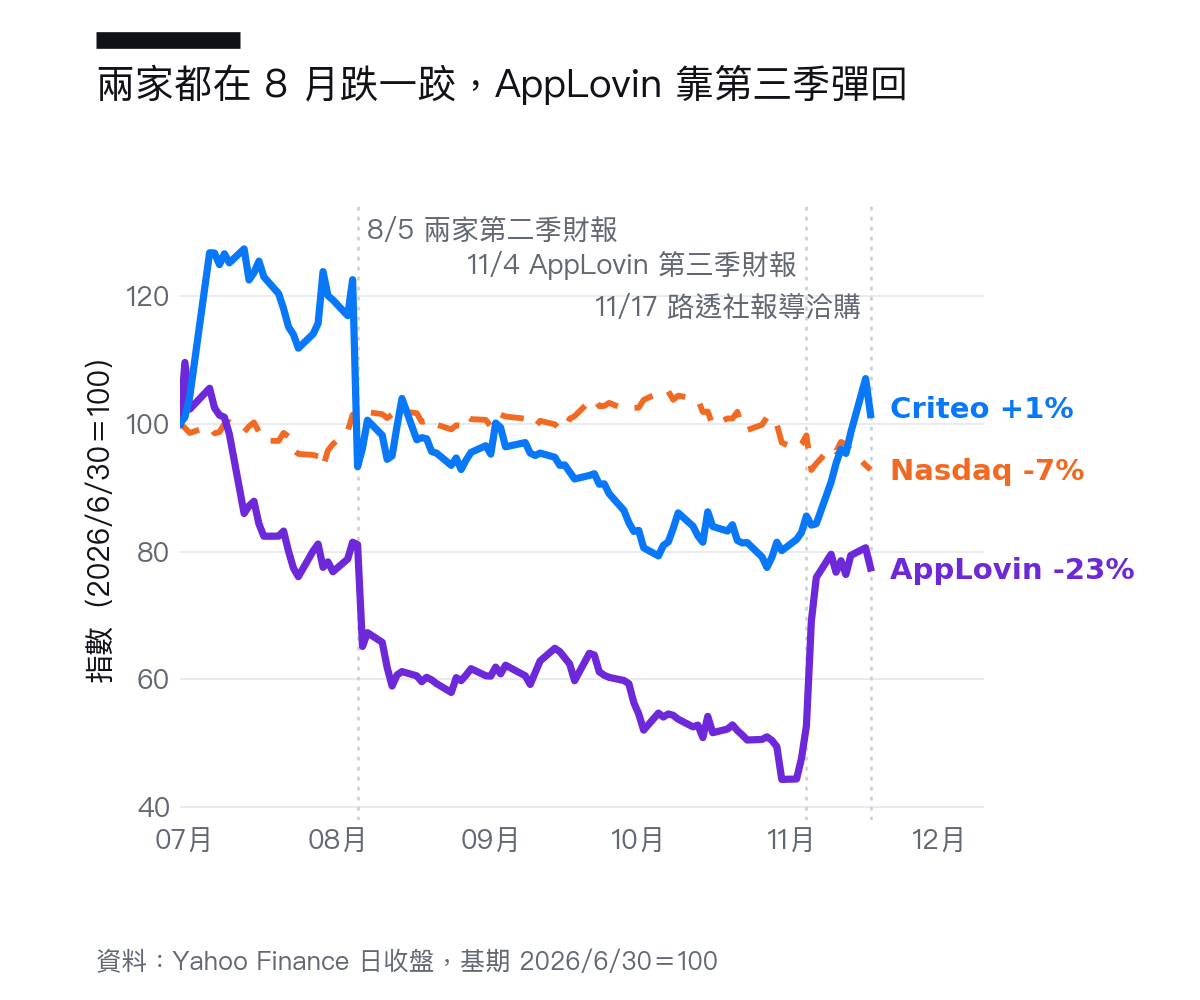
公司在法說會上將原因歸於時間點:這一季模型改善得比平常慢,下一次明顯提升落在季末之後。市場並不買單。隔天股價收在 335.67 美元,單日下跌 19.7%。
這一跤也摔出了更大的疑問。AppLovin 從 2024 年起將觸角伸向網頁電商廣告主,希望證明自身業務不只手遊廣告。但第二季談到電商時,只說消費者廣告主的支出較 2025 年第四季高出 28%,既沒有營收金額,也沒有占比。管理層也承認,消費者業務規模還不足以完全撐平這樣的一季。
投資人要的是能追蹤的數字,公司交出的卻只有相對比較。6 月 22 日,共同創辦人兼執行長 Adam Foroughi 才宣布自助投放平台全面開放,不再需要推薦碼。第二季正是外界首次檢驗電商成績的機會,結果還是檢驗不出來。9 月,有股東提起證券集體訴訟,指控公司對模型改善速度的陳述不實。
本刊 10 月在〈手遊廣告霸主的成長焦慮〉的結論是,AppLovin 的成長來源開始需要解釋。第二季那一跤,正是它第一次未能把這件事說清楚。
Q3 超出財測,靠的仍是手遊
11 月 4 日,AppLovin 交出第三季財報,營收 21.85 億美元,年增 55%,比財測上緣高出約 1 億美元。
市場反應與 8 月截然相反。隔天股價收盤上漲 31%,從 271.75 美元回到 356.10 美元。
成長與獲利從哪裡來,財務長 Matthew Stumpf 在法說會上說得很直接:超出財測的部分,主要來自核心手遊業務,靠的是這一季部分上線的新一代模型。手遊業務年增近五成,電商則只是「持續擴大」。
這一季對電商多了兩句描述。消費者廣告主支出季增雙位數、年增三位數,Foroughi 也說這塊已經不再無足輕重。但營收金額、占比、廣告主數與投資報酬率,依然一項都沒有。Stumpf 明說不會拆分手遊與消費者業務的營收,連第四季財測也不拆。
分析師在法說會上當面追問。Wolfe Research 分析師 Shweta Khajuria 問,能否多揭露一些指標,讓投資人看得更清楚。Foroughi 回答,消費者業務仍在很早期,無法提供可以預測未來的指標。
財報附件提供了另一個角度。10-Q 將第三季營收成長主要歸因於 AppLovin Ads 表現提升:每次安裝的淨營收年增 55%,安裝量僅年增 2%,成長幾乎全來自單價,而非量。然而,這項指標原本就是為手遊設計,電商要看的是結帳與營收,它衡量不到。
Foroughi 也談到電商客戶起量慢的原因:品牌除了看花費和廣告投報率,還要自行進行增量測試,確認這筆錢確實帶來新生意,才會放大預算。這番話等於承認,電商廣告主還沒有在 AppLovin 身上拿到一份足以信任的成績單。
同一場法說會上,也有分析師問到收購。Foroughi 以 2022 年完成的 MoPub 收購為範本,表示要找的是能買到資料關係、客戶關係的交易。兩週後,Criteo 的名字便出現了。
本刊認為,第三季講清楚的是手遊,電商依然沒有講清楚。市場這次買單,買的是老本業的強勁,新業務的規模仍然看不見。
美國零售媒體一年逾 700 億美元,近九成落在 Amazon 和 Walmart 手上
要理解 AppLovin 為何心動 Criteo,得先看零售媒體這塊市場。零售媒體是零售商、外送平台與市集,拿自家網站、App 和會員購買紀錄賣廣告。品牌看重的,是能把廣告和實際賣出的商品連起來的結帳資料。
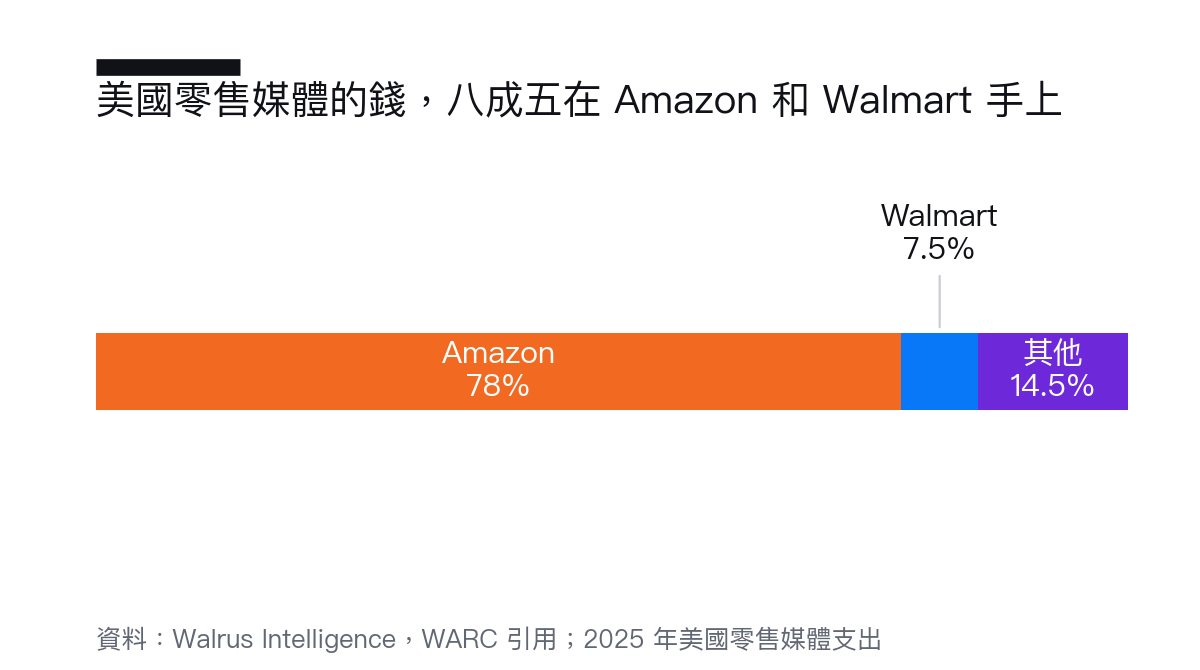
研究機構 eMarketer 預估,2026 年美國零售媒體支出將達 744 億美元,Amazon 與 Walmart 合計拿下約 88%。英國廣告研究機構 WARC 引用 Walrus Intelligence 的資料也呈現類似趨勢:2025 年 Amazon 占 78%、Walmart 占 7.5%,其餘業者僅分到 14.5%。
市場還在長,只是慢下來了。美國互動廣告局(IAB)與 PwC 的年度報告統計,美國商務媒體去年營收年增 18%,低於前一年的 23%,原因之一是品牌開始要求零售商證明廣告費的價值。eMarketer 稍早(2025 年底)的預測也指出,2026 年新增的零售媒體預算中,約 89% 流向這兩家。第三季財報裡,兩家的廣告都還在成長,只是統計範圍不同,不宜直接比較。Amazon 廣告營收 196 億美元,不計匯率年增 12%。管理層說,多數國家的 Prime Day 移到第二季,使第三季的廣告成長放緩。Walmart 美國廣告則成長 37%,這個數字含電視品牌 VIZIO。
Criteo 正好卡在這塊市場的兩頭。它的本業是電商成效型廣告,靠再行銷幫零售商和品牌找回逛過沒買的顧客,第三季這塊業務的貢獻收入 1.89 億美元,仍是公司主體。另一頭,它替沒有能力自建的零售商提供零售媒體技術,平台上約有 4,700 個品牌,經手的廣告支出成長 22%。執行長 Michael Komasinski 在法說會上還拿 Walmart 比較,說對方的第一方資料「不如 Criteo 的購物者圖譜廣」。電商廣告主、零售商關係、跨零售商的購物資料,正是 AppLovin 想擴大電商生意時欠缺的三樣東西。
Criteo 五年三度求售,至今沒賣成
Criteo 夾在這張版圖的中間。每隔幾年,外部規則就會改寫這家公司的處境,求售傳聞也隨之出現:
- 2017 年 Safari 改規則:Apple 在 Safari 推出防追蹤功能,Criteo 當年第四季扣除流量成本後的收入,因此少了約 2,500 萬美元。
- 2021 年傳出有人接洽:策略型與財務型買家都曾表達興趣。前一年,Google 才宣布計畫在兩年內淘汰 Chrome 的第三方 Cookie。Criteo 完成一輪出售評估,最後仍未成交。
- 2023 年主動找買家:Criteo 向潛在買家兜售公司,當時 Google 正準備淘汰 Chrome 的第三方 Cookie,最後依然沒有下文。
- 2024 年換它當買方:市場傳出 Criteo 洽購 Skai。Skai 是一家零售媒體與搜尋廣告管理平台,Criteo 希望藉此補強零售媒體。10 月,又傳出談判停滯。
- 2025 年大客戶縮手:最大的零售媒體客戶停用代管服務,消息公布當天,股價下跌約 15%。同年,Uber Eats 美國的廣告銷售也改由 Instacart 支援。
- 2026 年評估出售:7 月,私募基金 Vista Equity Partners 與投資公司 Quinti Capital 提出溢價逾 50% 的收購,股價單日上漲 21.4%。Criteo 隨後請投資銀行評估包括出售在內的選項。11 月,AppLovin 也加入洽購。
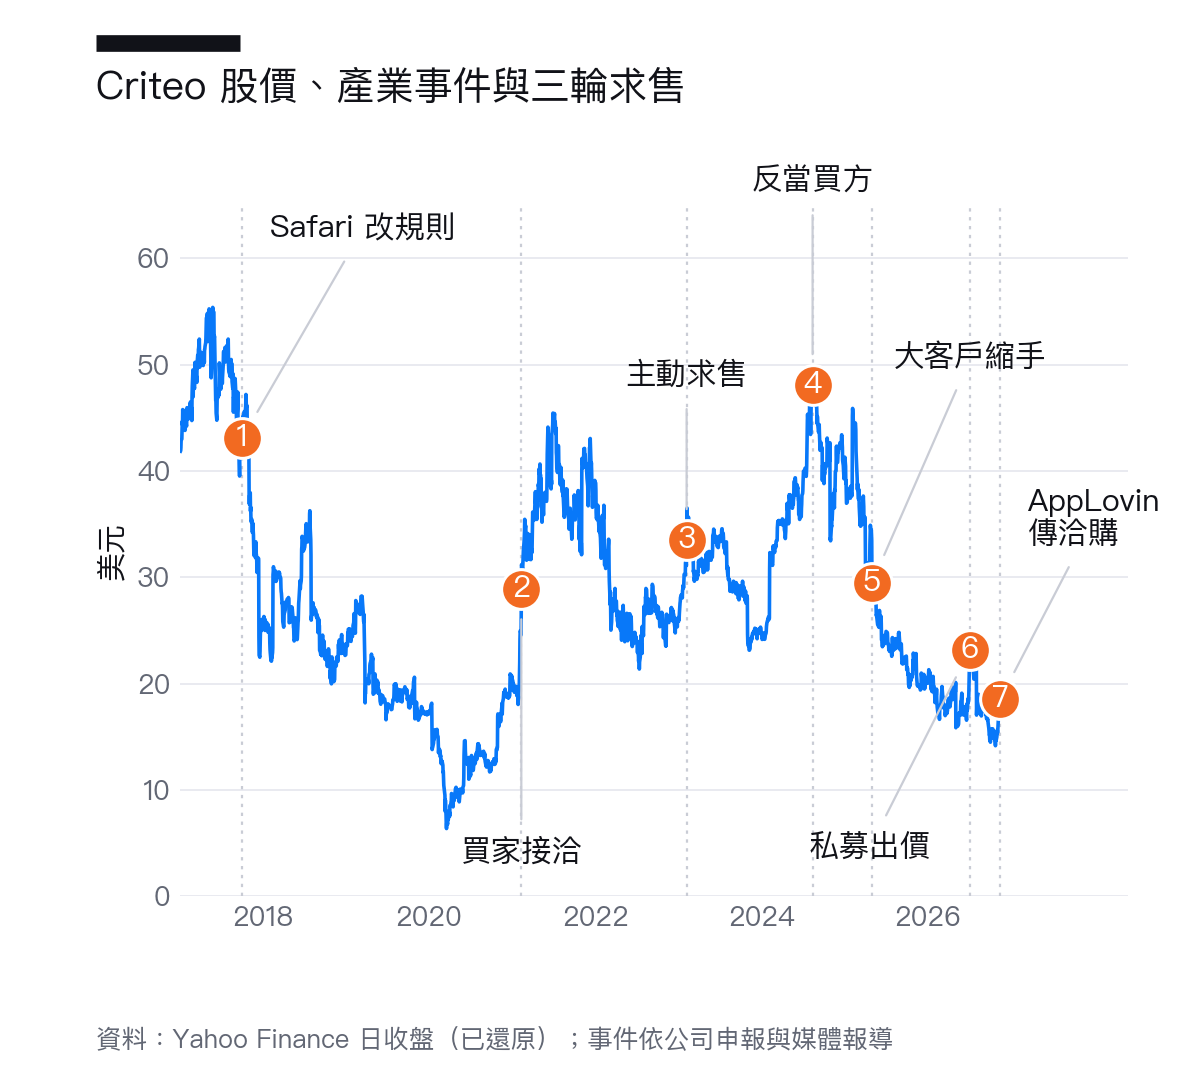
回頭看,這幾次求售多半碰上規則改變或大客戶離開。2025 年 Google 保留 Cookie 後,壓力換成零售客戶把部分業務收回去。
Criteo 第三季財報把這股壓力寫得很清楚:扣除支付給媒體的成本後,貢獻收入年減 17%,零售媒體分部更減 23%,主因是兩家客戶縮小合作,業界普遍認為是 Uber Eats 與 Target 旗下的 Roundel。排除這兩家縮約的影響,零售媒體貢獻收入仍成長 10%。但管理層也表示,部分大零售商專案的推進時間已延到 2027 年。
它也在找新出路:3 月成為第一家串接 OpenAI ChatGPT 廣告試行計畫的廣告技術夥伴,Komasinski 在法說會上預期,這塊的貢獻會在 2027 年逐步增加。
路透社報導當天,Criteo 股價盤中一度漲 10%,收盤反而跌 5.2%。依路透社引用的資料,它的市值約 10 億美元,AppLovin 是 1,360 億美元。
結論:買下 Criteo,等於擠進競爭最激烈的戰區
兩家擺在一起看,正好互補。AppLovin 缺少電商廣告主關係,以及能證明廣告帶動商品銷售的資料。Criteo 手上有 1.67 萬家客戶,零售媒體平台約有 4,700 個品牌,還有一張跨零售商的購物者資料圖譜。Foroughi 說要買資料關係與客戶關係,這兩樣 Criteo 恰好都有。
交易規模也對得上。AppLovin 在 2022 年 1 月完成收購 Twitter 旗下 MoPub,付了 10.5 億美元現金。MoPub 平台在約三個月後關閉,App 開發商客戶則轉入 AppLovin 的變現平台 MAX。Criteo 目前的市值與當年那筆交易大致處於同一量級,不過實際收購仍須加上溢價,7 月私募的報價就比當時股價高出五成以上。
反方的事實也很清楚。美國零售媒體近九成資金掌握在 Amazon 與 Walmart 手中,兩家公司都自行經營。Kroger、Instacart 也自己做,Uber 美國業務已經轉走,Target 則將銷售收回自家團隊。在美國,Criteo 零售媒體主要能爭取的,是剩下那一成多的市場,而這一塊又最容易被零售商收回、被同業併購。
這也凸顯 AppLovin 與其他零售媒體業者的差異。Amazon 和 Walmart 出售的是自家貨架上的結帳資料,AppLovin 出售的則是手遊與 App 裡的版位。買下 Criteo 後,它能接觸零售商資料,但資料的主人仍是零售商,隨時可以收回。
要把資料留住,先看合約允不允許,以及零售商在 Criteo 易主後願不願意續約。要把資料變成站外廣告的本事,還得在技術上合規地串起 App 裡的曝光與零售端的購買,再用對照測試衡量廣告有沒有帶來增量銷售。這些都只是門檻,過了還得證明生意划算,AppLovin 才有機會把手遊版位賣成零售商的站外廣告,這也是零售媒體從站內走向站外的下一步。若只是要先驗證 App 廣告能不能帶動零售端銷售,收購也不是唯一的路,聯合試點或資料清理室合作都能先測成效。
本刊認為,AppLovin 若真買下 Criteo,最有價值的會是再行銷業務裡的電商廣告主名單,以及合約允許範圍內能用的購物資料,零售媒體業務反而是它得重新說服零售商留下來的部分。
交易能否完成仍不確定。路透社表示,交易可能在年底前宣布,也可能破局。Criteo 拒絕評論,AppLovin 沒有回應。AppLovin 的下一個考驗,是明年初公布的第四季財報。Foroughi 曾說,電商比重愈高,第四季會愈旺、第一季會愈弱。由於公司不拆分營收,第四季與明年第一季的落差,將是外界推估電商比重時少數可用的線索。(by Brick)
備註:股價資料為 Yahoo Finance 與 Nasdaq 日收盤,資料截至 2026 年 11 月 17 日。